
来源:证星财报简析
2026-10-25 06:12:38
据证券之星公开数据整理,近期波长光电(301421)发布2026年三季报。截至本报告期末,公司营业总收入4.14亿元,同比上升19.95%,归母净利润5010.3万元,同比上升94.47%。按单季度数据看,第三季度营业总收入1.71亿元,同比上升40.18%,第三季度归母净利润2125.62万元,同比上升84.36%。本报告期波长光电应收账款上升,应收账款同比增幅达60.62%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率35.98%,同比增15.92%,净利率12.1%,同比增62.13%,销售费用、管理费用、财务费用总计6796.08万元,三费占营收比16.41%,同比减7.26%,每股净资产10.58元,同比增2.59%,每股经营性现金流0.39元,同比增373.28%,每股收益0.43元,同比增94.52%
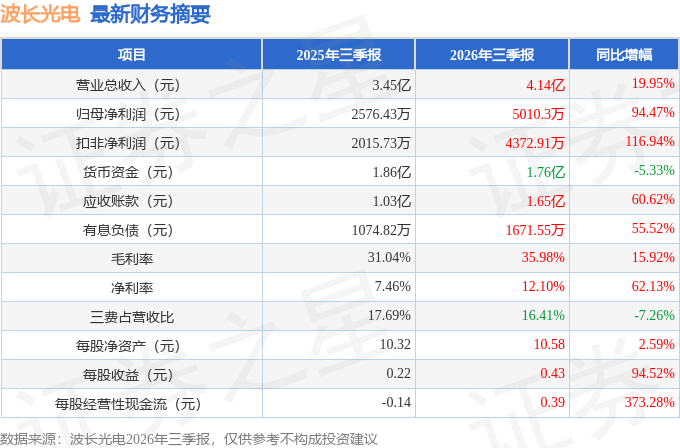
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:请公司2026年半年度利润有较大改善主要原因是什么?
答:过去两年,公司锚定“挑战高精度,成就大客户”的经营方针,深耕半导体及泛半导体核心战略赛道,相关新兴领域的产品品类、业务收入及占比获得了大幅提升,公司整体营业收入稳步增长。但是,由于精密光学领域门槛较高,短期内大额的资本性开支、人才引入以及研发等费用的增加,使公司近两年利润承压。2026年上半年,从外部环境来看,公司所属行业整体保持稳健发展,下游部分行业及客户受I技术发展驱动,国内市场需求及业务增长较快,公司作为产业链上游主体直接受益。从内部原因来看,公司规划内的主要资本性开支项目已经基本实施完毕,新增设备、产线与工艺路径基本已调试成熟,同时,公司持续优化业务结构,多措并举降本增效,固定成本已基本趋于稳定;业务方面,激光智能制造、半导体及泛半导体领域、红外成像光学业务规模持续巩固,公司上半年综合毛利率提升至34.64%,同比增加4.57个百分点,净利润同比实现翻倍增长。
本文数据来源于波长光电2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-25
证星财报简析
2026-10-25
证星财报简析
2026-10-25
证星财报简析
2026-10-25
证星财报简析
2026-10-25
证星财报简析
2026-10-25
证券之星资讯
2026-10-24
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




