
来源:证星财报简析
2026-10-25 06:12:45
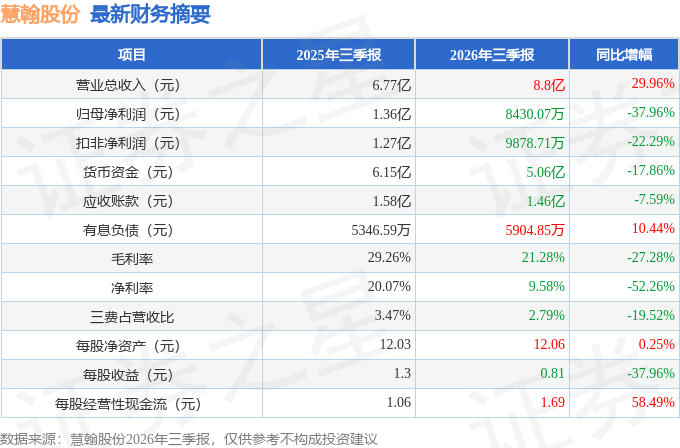
据证券之星公开数据整理,近期慧翰股份(301600)发布2026年三季报。截至本报告期末,公司营业总收入8.8亿元,同比上升29.96%,归母净利润8430.07万元,同比下降37.96%。按单季度数据看,第三季度营业总收入2.9亿元,同比上升28.21%,第三季度归母净利润3179.41万元,同比下降24.4%。本报告期慧翰股份存货明显上升,存货同比增幅达84.79%。
本次财报公布的各项数据指标表现一般。其中,毛利率21.28%,同比减27.28%,净利率9.58%,同比减52.26%,销售费用、管理费用、财务费用总计2456.34万元,三费占营收比2.79%,同比减19.52%,每股净资产12.06元,同比增0.25%,每股经营性现金流1.69元,同比增58.49%,每股收益0.81元,同比减37.96%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司上半年毛利率下降的原因梳理?
答:上半年毛利率阶段性下行核心源于行业共性的成本压力车规级存储芯片等核心元器件供给趋紧、上游原材料价格持续上涨,导致营业成本阶段性上升;同时产业链成本传导存在滞后性与滚动结算特征,下游客户的差价补偿在时间上滞后于成本上涨,形成营收增长与利润的“剪刀差”,阶段性拉低毛利率水平。2026 年 H1 毛利率承压,也与备货节奏、结算周期的季度性波动相关。拉长周期看,成本压力将逐步沿产业链向下游疏导,公司的客户均为行业内的头部企业,企业信誉和实力较强,公司长期盈利水平不会受到持续影响。
本文数据来源于慧翰股份2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-25
证星财报简析
2026-10-25
证星财报简析
2026-10-25
证星财报简析
2026-10-25
证星财报简析
2026-10-25
证星财报简析
2026-10-25
证券之星资讯
2026-10-24
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




