
来源:证星财报简析
2026-10-25 06:12:41
据证券之星公开数据整理,近期骏鼎达(301538)发布2026年三季报。截至本报告期末,公司营业总收入8.0亿元,同比上升9.92%,归母净利润1.09亿元,同比下降20.59%。按单季度数据看,第三季度营业总收入2.95亿元,同比上升18.35%,第三季度归母净利润3386.24万元,同比下降20.55%。本报告期骏鼎达公司应收账款体量较大,当期应收账款占最新年报归母净利润比达166.08%。
本次财报公布的各项数据指标表现一般。其中,毛利率36.59%,同比减9.39%,净利率13.62%,同比减27.75%,销售费用、管理费用、财务费用总计1.13亿元,三费占营收比14.14%,同比增18.98%,每股净资产13.74元,同比减21.53%,每股经营性现金流1.36元,同比增12.61%,每股收益0.99元,同比减20.58%
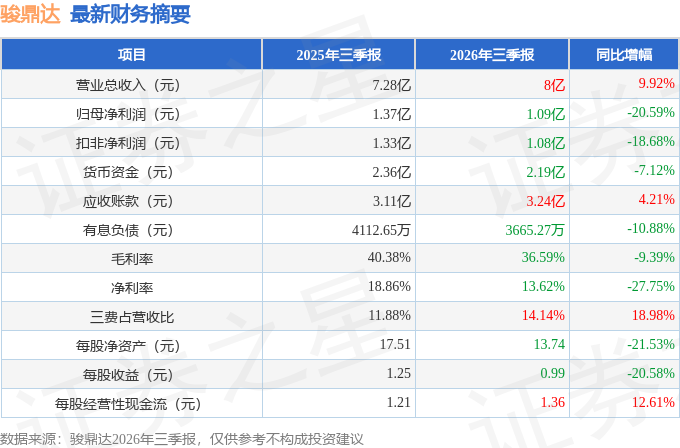
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.15亿元,每股收益均值在1.96元。
最近有知名机构关注了公司以下问题:
问:关于前期筹划收购富的旺旺事项,请介绍终止收购的原因?
答:富的旺旺主要产品为液冷冷板等,主要工艺包括钎焊等,《合作意向书》签署后,公司与富的旺旺及其实际控制人就本次交易事项持续沟通、协商与推进。经审慎研判,公司、标的公司、黄土旺和李明霞在核心交易条款方面未能达成共识,继续推进本次交易不符合交易各方整体利益。经友好协商,一致同意终止本次交易事项。
本文数据来源于骏鼎达2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-25
证星财报简析
2026-10-25
证星财报简析
2026-10-25
证星财报简析
2026-10-25
证星财报简析
2026-10-25
证星财报简析
2026-10-25
证券之星资讯
2026-10-24
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




