
来源:证星财报简析
2026-10-25 06:12:27
据证券之星公开数据整理,近期兆讯传媒(301102)发布2026年三季报。截至本报告期末,公司营业总收入3.14亿元,同比下降28.6%,归母净利润-5365.42万元,同比下降260.45%。按单季度数据看,第三季度营业总收入9713.94万元,同比下降33.91%,第三季度归母净利润-2515.52万元,同比下降308.68%。本报告期兆讯传媒三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达55.59%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率1.47%,同比减94.9%,净利率-17.09%,同比减324.7%,销售费用、管理费用、财务费用总计6350.79万元,三费占营收比20.23%,同比增55.59%,每股净资产7.11元,同比减3.96%,每股经营性现金流1.0元,同比增33.23%,每股收益-0.13元,同比减263.47%
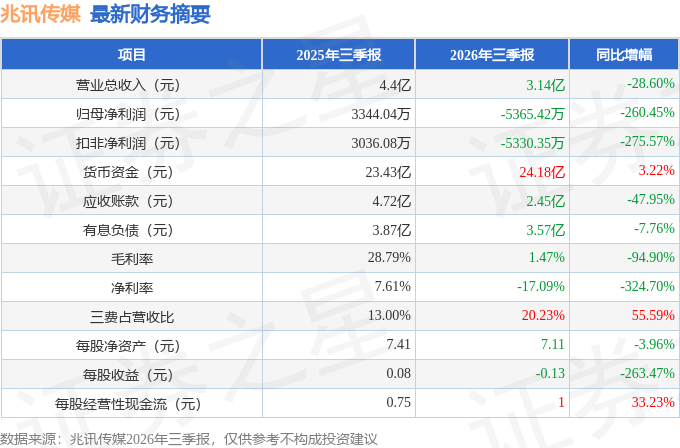
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在-1900.0万元,每股收益均值在-0.05元。
最近有知名机构关注了公司以下问题:
问:移动互联网媒体对公司业务影响的风险有哪些呢?
答:在移动互联网快速增长的情况下,智能终端的升级使得人们的生活变得极度便利,移动端的媒体创新不断,微博、微信、直播、短视频等先后兴起,碎片化的时间也大多数被手机所占用,不仅仅是电视、报纸、杂志、广播、户外等传统媒体公司为代表的数字媒体业态也同样受到移动互联网的冲击,公司存在受移动互联网冲击,市场份额和盈利能力下降的风险。公司应对措施有依托移动互联网技术的成熟和发展,公司将加强 I 技术赋能的应用,持续提高业务服务水平和管理效率,并且依托 I 技术,拥抱这个变化,构建数字户外和数字媒体的整合和协同能力,形成更完整的媒体传播矩阵,更好为客户提供跨媒体解决方案。
本文数据来源于兆讯传媒2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-25
证星财报简析
2026-10-25
证星财报简析
2026-10-25
证星财报简析
2026-10-25
证星财报简析
2026-10-25
证星财报简析
2026-10-25
证券之星资讯
2026-10-24
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




