
来源:证星财报简析
2026-10-31 03:14:17
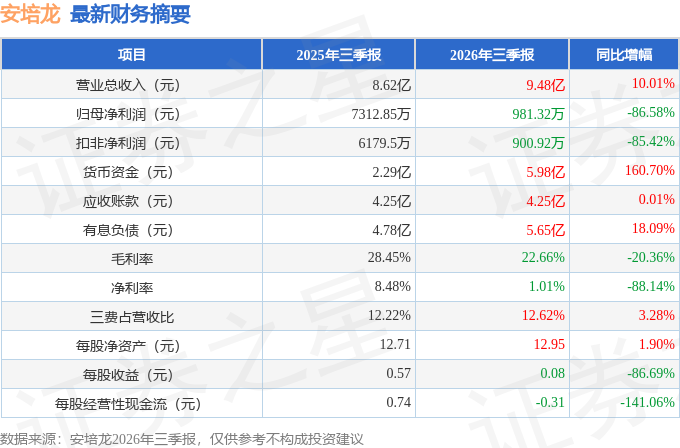
据证券之星公开数据整理,近期安培龙(301413)发布2026年三季报。截至本报告期末,公司营业总收入9.48亿元,同比上升10.01%,归母净利润981.32万元,同比下降86.58%。按单季度数据看,第三季度营业总收入3.55亿元,同比上升15.18%,第三季度归母净利润631.17万元,同比下降79.64%。本报告期安培龙公司应收账款体量较大,当期应收账款占最新年报归母净利润比达467.97%。
本次财报公布的各项数据指标表现一般。其中,毛利率22.66%,同比减20.36%,净利率1.01%,同比减88.14%,销售费用、管理费用、财务费用总计1.2亿元,三费占营收比12.62%,同比增3.28%,每股净资产12.95元,同比增1.9%,每股经营性现金流-0.31元,同比减141.06%,每股收益0.08元,同比减86.69%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2300.0万元,每股收益均值在0.17元。
该公司被1位明星基金经理持有,持有该公司的最受关注的基金经理是鹏华基金的闫思倩,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为106.78亿元,已累计从业8年266天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
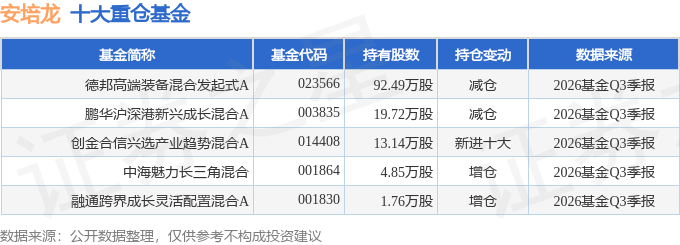
持有安培龙最多的基金为德邦高端装备混合发起式A,目前规模为0.61亿元,最新净值0.9778(10月30日),较上一交易日下跌3.15%,近一年下跌13.85%。该基金现任基金经理为陆阳。
最近有知名机构关注了公司以下问题:
问:请介绍一下 2026 年前三季度公司经营业绩情况。
答:2026 年前三季度,公司共实现营业收入 94,842.44 万元,同比增长10.01%,营业收入继续保持稳健增长态势。受宏观经济与行业竞争加剧影响,加之大宗原材料(金、银、铜等)市场价格持续高位运行,叠加下游客户年度降价诉求及汇率波动带来的汇兑损失,同时为应对激烈市场竞争并巩固市场份额,提高公司未来核心竞争力,公司继续加大了产品研发及市场拓展(尤其是海外市场拓展)投入,研发费用及销售费用增加。受上述多重综合因素影响,公司 2026 年前三季度盈利能力承压,归属于上市公司股东的净利润为 981.32万元,同比下降 86.58%,归属于上市公司股东的扣除非经常性损益的净利润 900.92万元,同比下降 85.42%。未来,公司将通过优化产品结构、深化降本增效及精细化费用管控,同时继续加大海外市场拓展,优化客户结构,努力改善盈利质量。
本文数据来源于安培龙2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




