
来源:财经报道网
2026-11-06 14:07:08
(原标题:今世缘三季报观察:连续双季业绩增长,跑出效率驱动的稳健发展轨迹)
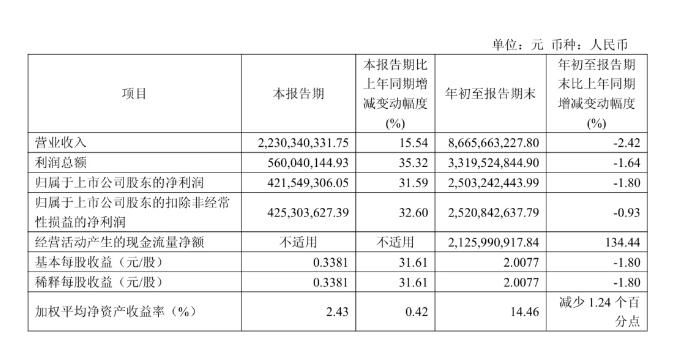
十月底的三季报披露窗口显示,2026 年三季度,白酒行业仍处在渠道去库存、需求复苏的筑底周期。在行业普遍调整的背景下,10月30日晚间,今世缘正式发布2026年第三季度报告,交出了一份逆势修复的亮眼答卷,公司第三季度实现营收22.3亿元,同比增长15.54%;归母净利润4.22亿元,同比增长31.59%。
经营底盘稳固,盈利弹性持续释放
整体财报数据看,前三季度今世缘营收规模站稳86.66亿元,经营底盘扎实稳固。期末归母净资产达到175.70亿元,较年初实现稳步增长,资产底子厚实,整体资产负债结构保持稳健。
从季度节奏看,今世缘本轮回升呈现出清晰的时间轨迹。二季度营业收入21.13亿元、同比增长14.11%,归母净利润6.97亿元、同比增长19.17%,当季即实现营收与利润双双转正。进入三季度,今世缘营业收入增速进一步提升至15.54%,归母净利润增速提升至31.59%。收入端同比增速连续两个季度上行,利润端连续两个季度保持两位数增长,回升动能的持续性得到验证。
现金流高增叠加毛利抬升,真实动销夯实增长质量
如果说连续两个季度的双位数增长验证了动能,那么现金流与盈利指标则验证了这份成绩的成色。
截至三季度末,今世缘经营活动现金流量净额达21.26亿元,同比增长 134.44%;单看上半年,该指标为16.16亿元,同比增长50.31%,回款质量明显改善。经营活动现金流的抬升,说明营收增长建立在真实动销之上,而非向渠道压货,也未形成明显回款压力。
与之呼应的是,期末公司合同负债约8.3亿元,较去年同期增加约3.1亿元,经销商提前打款的意愿与渠道信心正在恢复。充分表明,今世缘坚持不盲目向渠道压货,转向抓终端开瓶、宴席培育、圈层品鉴,本轮增长更多是终端真实动销拉动,而不是靠渠道打款堆出来的报表。同时,第三季度公司毛利率升至76.86%,同比提升1.8个百分点,同期销售费用率则同比下降2.9个百分点。
收入涨、毛利率涨、费用率降,三者同向,共同指向同一个结论:今世缘业绩并非靠让利换来的,而是经营效率改善的直接映射。在行业普遍以价换量、以费用换增长的当下,今世缘选择稳扎稳打、提质增效,这份克制对处在调整期的区域龙头而言,更显可贵。
梯次产品协同发力,区域多点支撑构筑复合底盘
今世缘连续的高质量增长并非偶然,背后是产品梯队与区域布局的协同。产品端,今世缘打造了丰富的产品矩阵,不同价位段各司其职。
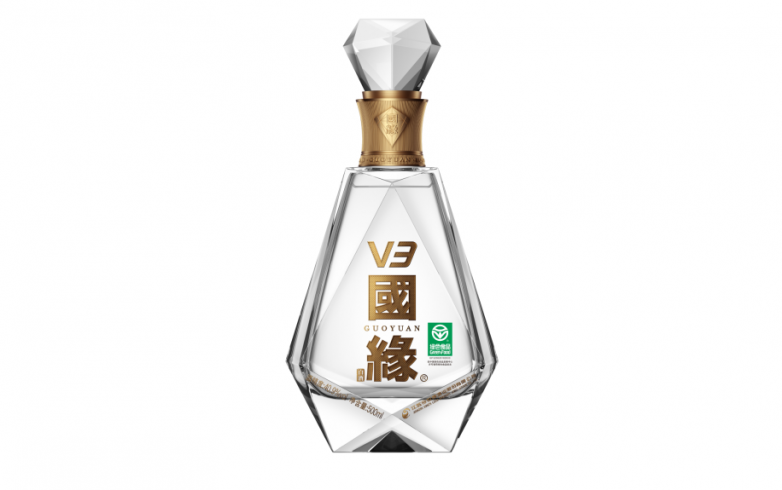
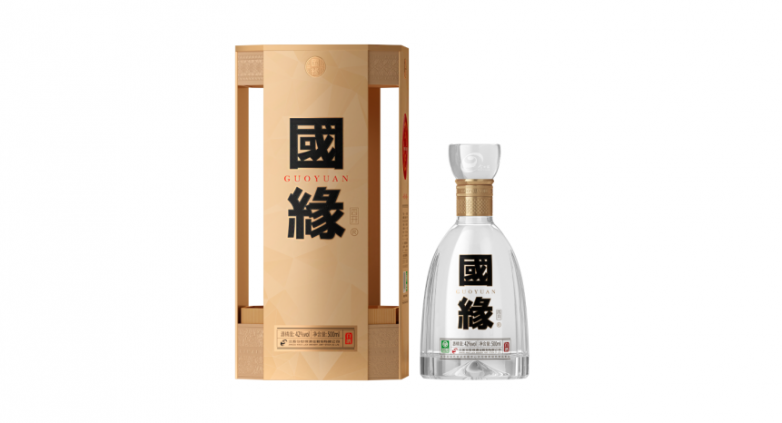
前三季度,出厂价300元以上的特A +类产品收入49.94亿元,占总营收约57.6%,以国缘四开、对开为核心,锚定商务宴请、高端宴席等核心场景,是利润与毛利率的基本盘。特A类产品卡位100—300元价格带,承接大众家宴、亲友小聚和日常自饮的刚需,前三季度收入31.01亿元,同比增长8.02%。在高端商务修复偏慢、刚需消费韧性更强的分化格局下,这一价位段的稳步扩容,让今世缘形成高低搭配、风险分散的产品结构。
今世缘渠道层面,省内深耕、长三角突围的梯次布局持续兑现。第三季度,公司省内收入同比增长14.7%,淮安大本营基本盘稳固,苏中、盐城分别录得超20%的亮眼增速,显示省内非核心市场仍有渗透空间;省外收入同比增长 29.4%,增速显著高于省内,皖、鲁等重点市场的前期布局与样板打造正逐步落地。省内多点开花筑牢压舱石,省外重点市场迎来突破窗口,产品分层叠加区域分散的组合,意味着今世缘抗波动能力正持续提升。
放在白酒行业大环境中观察,今世缘连续两季度的高质量增长,给区域名酒的调整期复苏提供了可参考的样本。今世缘始终把增长的立足点放在终端真实动销之上,依靠现金流改善、产品梯队建设以及省内省外市场的协同挖掘,走出一条提质增效的高质量发展路径。
本文来源:财经报道网

证券之星APP
2026-11-06
财经报道网新浪看点
2026-11-06
财经报道网新浪看点
2026-11-06
财经报道网
2026-11-06
财经报道网
2026-11-06
财经报道网
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06




