
来源:证券之星网站
2026-10-28 15:04:36
一瓶椰汁摆上货架,消费者看的是包装上的品牌。椰子从哪里来,谁来加工,谁替渠道开发产品,很少有人追问。
欢乐家正在做这些不太显眼的生意。过去,理解这家公司主要看椰汁和水果罐头;如今,只盯着自有品牌,已经不够了。
上半年,两大主力产品收入仍在下降,三季度公司总收入却明显加速。老产品尚未恢复,新增收入从哪里来?这次变化,关系到欢乐家今后靠什么赚钱。
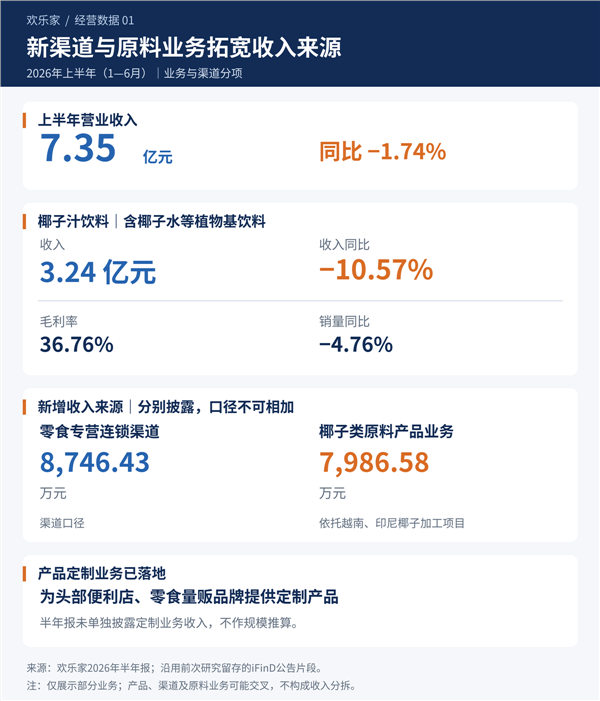
自有品牌之外,原料销售和产品定制开始贡献收入
欢乐家前三季度收入11.57亿元,同比增长11.04%,归母净利润4910.67万元,同比增长366.49%。利润增幅很大,得先说明基数:上年同期盈利规模较小,不能把数倍增长理解为生意规模同步扩大。扣非净利润4599.64万元,与归母利润相差311.03万元,说明这次改善主要体现在扣非利润上。
更有解释力的是收入的季度变化。上半年收入7.35亿元,三季度单季达到4.22亿元,同比增长43.54%。单季归母净利润2587.59万元,超过上半年两季度合计。这意味着增长在三季度变得更明显,但尚不能据此认定传统产品已经全面恢复。
半年报把原有业务的压力交代得很清楚。椰子汁饮料收入3.24亿元,同比下降10.57%;水果罐头收入2.62亿元,下降5.14%。经销模式收入下降14.64%。这些数字提醒人们,欢乐家的变化不能简单归结为消费者突然多买了椰汁。
新增业务已经有了规模。依托越南、印度尼西亚的椰子加工项目,上半年椰子类产品销售业务收入7986.58万元;面向头部便利店、零食量贩品牌的产品定制业务,收入4469.94万元。两项分别属于公司披露的业务口径,不宜与渠道收入直接相加,更不能全部当作同比新增收入。
它们改变的是客户关系。自有品牌要争取消费者认牌购买,原料销售要满足下游客户的加工需求,定制业务则围绕渠道的产品要求组织生产。同样使用原料、加工和供应能力,欢乐家可以参与一笔消费,却不必要求每件商品都挂着自己的品牌。
三季报也把椰子类原料初加工销售、产品定制和零食专营连锁渠道列为业务增量来源。不过,公司没有披露各项前三季度收入,眼下能够确认的是业务已经开展并形成贡献,尚不能精确分配三季度的收入增量。
利润改善还来自成本和费用。上半年生榨椰肉汁、椰子水原料采购单价同比下降超过三成,减少生产成本1256.31万元。椰子汁毛利率提高2.72个百分点至36.76%,即使收入下滑,每百元销售收入留下的毛利有所增加。这是可验证的改善,也说明原料价格对盈利有直接影响。
但整个公司的毛利率没有同步明显上升。前三季度综合毛利率约29.07%,上年同期约29.20%,基本持平。水果罐头上半年毛利率下降,加上新业务整体毛利率相对较低,解释利润时必须同时考虑业务组合。
销售费用下降更直接。前三季度销售费用1.42亿元,同比减少13.24%;收入增加后,销售费用率由约15.71%降至12.27%。公司在三季报中也将销售费用下降列为盈利改善原因。利润增长有成本与费用的支持,不能全部归功于新业务,也不能把新业务收入增长等同于盈利能力提升。
新渠道提供订单,供应能力决定能留下多少利润
欢乐家的渠道变化,在经销商数量上也能看到。上半年末经销商1455家,较上年同期减少15.65%。与此同时,公司进入零食专营连锁、便利店定制和电商、即时零售等渠道。传统经销网络仍然重要,但已经无法单独解释公司的全部收入变化。
零食量贩渠道最能说明新机会与代价并存。上半年这部分收入8746.43万元,同比增长0.63%,毛利率18.11%;经销模式毛利率为36.24%。二者产品结构和交易条件不同,不能只按毛利率判定哪一种渠道更好,但新渠道显然不能照搬传统经销的盈利预期。
订单能够增加工厂的生产机会,最终能留下多少利润,还取决于采购、排产、物流和服务成本。对定制业务来说,客户是否持续下单、扩大品类,比首次进入某个渠道更有意义。一次供货证明能够交付,重复订单才能进一步证明合作具有持续性。
原料业务则把竞争提前到了产品生产之前。海外椰子加工项目让欢乐家参与原料加工和销售,客户不再局限于购买成品饮料的渠道。这为增长增加了选择:即使消费者没有购买欢乐家品牌,公司也可能通过向下游供货参与其中。
这类生意的优势,需要在稳定供货和成本控制中逐步体现。现有披露足以说明公司在拓展业务范围,还不足以证明其拥有行业领先的成本或市场份额。把海外项目看成已经建立的经营基础,比直接把它写成竞争壁垒更准确。
现金流是目前不能跳过的检验。前三季度经营活动现金流净额只有98.35万元,明显低于同期净利润。按累计数相减,三季度单季经营现金流净流出约6831.68万元。公司解释,采购商品支出增加影响了经营现金流。
期末应收账款1.98亿元,高于上年末的1.22亿元;预付款项也有所增加,而存货由2.39亿元小幅降至2.34亿元。不能仅凭这些变化断言客户账期恶化,但它们说明,利润增长尚未带来相应的净现金流入,采购与回款仍需放在一起观察。
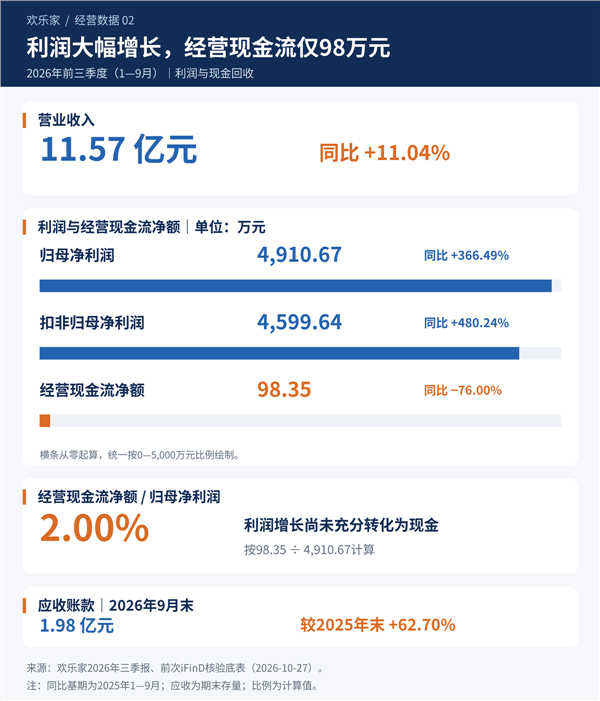
欢乐家的积极变化,在于它已经开始获得自有品牌销售之外的收入。椰子原料、产品定制和新增渠道,让已有的加工能力可以服务更多类型的客户;原料成本下降和销售费用控制,则让收入增长更容易转化为利润。三季报呈现的是一项有经营事实支持的改善,而不只是低基数制造的高增速。
这也回答了开头的问题:传统产品尚未全面恢复,公司仍然可以通过拓展供货方式增加收入。接下来要验证的,是新增订单能否持续,以及增长所需的采购支出能否通过回款得到覆盖。自有品牌恢复销售会增加盈利空间;原料和定制业务若能带来稳定订单与现金回收,欢乐家的增长便不必只依赖椰汁和罐头的销售起伏。

证券之星网站
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




