
来源:证券之星财经
2026-10-27 20:49:25
证券之星 丛文蕾
这个10月,安踏集团(02020.HK)有点忙。
10月7日,安踏完成对彪马(PUMA SE)29.06%股权的交割,成为这家德国运动品牌不控股的第一大股东;10月16日,集团董事局主席丁世忠之子、迪桑特中国董事长丁少翔进入亚玛芬(NYSE:AS)董事会;10月21日,集团三季报运营情况出炉。
几件事串起来,似乎预示着安踏的多品牌故事已经进入下半场,
01 347亿的亲儿子,长不出品牌溢价
今年第三季度,安踏品牌和FILA双双转负,迪桑特、可隆领衔的“所有其他品牌”同比大涨25%-30%。
数据再次印证,安踏擅长运营渠道和收购来的高端品牌,却仍未运营好自己一手做大的大众品牌。
2025年,迪桑特流水破百亿,可隆增速接近70%;安踏持股的亚玛芬体育(始祖鸟、萨洛蒙的母公司)今年上半年营收增长32%、归母净利润增长78%,大中华区二季度超过美洲,成为它全球最大的单一市场。就连刚收入囊中、还在亏损的彪马,也被寄予厚望。
反观集团自己的“亲生子”安踏品牌2024年营收还增长10.6%,2025年就骤降到3.7%,毛利率下滑0.9个百分点;2026年一季度勉强维持高个位数增长,二季度降到低单位数,到三季度直接转负。
主品牌的收入曲线,恰好踩着DTC改革红利上。2020年,安踏砸下20亿启动DTC改革,收回终端控制权、收紧折扣管理,直营并表抬高了流水。但渠道重构是一次性红利,吃完了就得靠品牌故事接棒。
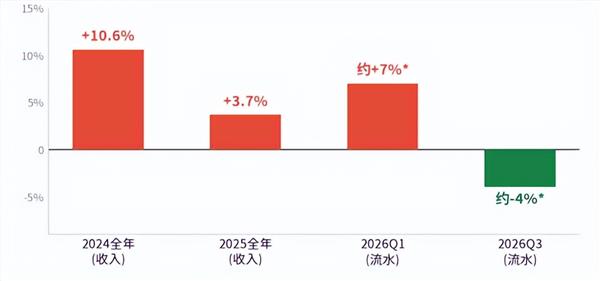
图源:公开数据整理
2023年初,丁世忠亲自点将,把徐阳放到了安踏品牌CEO的位置上。品牌此前三任CEO丁世忠、郑捷、吴永华都是销售出身,4A广告公司出身的徐阳,是首位营销背景的掌舵者。
更关键的是,他在始祖鸟大中华区总经理任上,把中国业务从约8亿元做到近30亿元,会员从1.4万涨到170万。这正是丁世忠想要的“品牌向上”。
然而三年过去,向上没有兑现。2025年主品牌只涨了3.7%,徐阳刚上任时放话的“2026年营收600亿元”目标,基本无望。
被视为提升品牌形象抓手的SV门店,数量已从62家缩减至41家;投入不小资源的超级安踏,又因面积太大、坪效太低,反过来分走了正价店的生意。今年,SV事业部被整合并入安踏品牌运动生活鞋产品事业部,超级安踏结束快速拓店、进入精细化运营阶段。7月15日,安踏一纸公告:徐阳“因家庭原因辞任”。
事后来看,彼时行业折扣普遍加深、电商占比抬升,加之徐阳的调整偏离了主品牌的立身之本。安踏的底色是统一货盘、大货生产、万店销售,体系越统一、效率越高;徐阳却主张把品牌变“小”,拆分人群和货盘,一次性铺开多种店型做测试。
还有一个绕不开的问题,安踏品牌往上走,势必撞上自家人。多品牌矩阵对外是护城河,对主品牌向上可能就是天花板。同样卖800元的鞋,消费者为什么放着FILA不买、要买安踏?这种心理差,背后是FILA早已建立的品牌溢价。
而品牌溢价的底座是产品心智。安踏不是没有爆款,PG7跑鞋一年卖出400万双,C系列卖了120万双。但这些爆款扎堆在跑步、篮球,户外、综训、运动生活几乎是空白。
业内甚至流传出“安踏擅长做生意,不太擅长做产品,产品常被当成国际大牌的‘平替’。”这项能力补不上,店开得再高级,也只是高级渠道。
02 棋盘满了,每个子都在撞天花板
迪桑特是集团继主品牌、FILA之后第三个百亿级品牌,掌舵者丁少翔被寄予厚望。
今年1月,他开始分管安踏旗下高端女性运动品牌MAIA ACTIVE;10月又进入亚玛芬董事会,一步步走向安踏多品牌版图更核心的位置。
但他那套大店、社群、会员、稀缺性的打法,随着迪桑特破百亿,边界也在显露。迪桑特靠产品功能立足、靠集团渠道能力取胜,却缺少一个令人记住的品牌故事。当增长不能再靠开店和品类红利,下一步增长来自何方依然未解。
安踏的多品牌战略,本质是“收购+运营”的复制游戏。FILA证明打法可行,迪桑特验证可复制。但走到2026年,棋盘上每个棋子都开始撞上自己的天花板。
FILA 285亿营收、66%毛利率,是集团最大的利润来源,但它所在的“高端运动时尚”赛道,恰恰是这轮消费降级里最先挨刀的。海通国际调研发现,三季度FILA线下折扣72折、同比小幅加深,线上折扣持平,流水因此走弱。
另一个增长担当可隆,下半场同样不轻松。中信建投研报指出,可隆此前的增长主要依赖核心门店和城市渠道,重点城市的布局基本到位后,接下来要靠提高店效。但可隆目前走的是“旗舰店换品牌资产”路线,大店化与坪效相对互斥。
与此同时,随着户外市场竞争加剧,可隆CEO丁思榕给出的解法是“避免变得平庸和大众”,用“K:”先锋支线维持新鲜度。但这条支线出货量极少、成本高,是品牌资产投资,不是增长来源。
安踏给全资收购的德国品牌狼爪的定位,是“全场景专业徒步”,卡大众户外价格带。大众户外是安踏矩阵里唯一没有先发优势的地带,狼爪却要在2027年实现中国区盈亏平衡。而这个位置,同样被集团内其他品牌上下夹击,外面还有凯乐石、伯希和围剿。
MAIA ACTIVE的处境更为残酷。收购前,“多元、独立、姐妹感”的调性、创始团队的审美体系、与核心用户的社群信任,都是它的品牌资产。
被收购后,MAIA定位反复横跳,创始团队出走,核心用户圈口碑翻车。丁少翔此时接手,多少有点“救火”的意思。
彪马是安踏史上首个“没有控制权”的资产:29.06%的持股比例,不并表、不换将、只要监事会席位。
但彪马2025年亏损6.46亿欧元。有乐观者把这看作“赋能共治”的叙事,可一个连主品牌都还没找到增长答案的公司,能否用“不干预”的模式,救活一个同样在失血的品牌有待观察。
中国市场是亚玛芬的主要增长引擎,把丁少翔放进董事会,等于把中国市场的实战经验接进全球决策链路。尽管亚玛芬11席董事会中安踏系占比已过半,但此前董事多为财务或治理背景,丁少翔是少有带品牌操盘履历的董事。以前是安踏向亚玛芬“汇报中国市场怎么做”,现在是让会做的人直接参与全球定调。
只是始祖鸟的稀缺性叙事能撑多久,萨洛蒙的通勤街鞋红利还有几年,体量、增速都还差着一截的威尔胜如何补课,这些都是丁少翔坐进董事会后要在牌桌上直接面对的题。
03 最缺的不是钱,是能打硬仗的人
平心而论,这轮行业寒冬里,迪桑特、可隆25%-30%的增长,确实冲掉了主品牌的下滑,多品牌矩阵的抗周期能力是真的。
但安踏现在的处境是,用十几年证明了自己是全球最会“买品牌”的公司——买得准、赋能快、放大得狠。可当棋盘上每个品牌都进入下半局,考验的不再是会不会买,而是有没有足够多能打硬仗的人。
今年以来,集团核心高管在集团内各品牌之间频繁调动。集团联席CEO、丁世忠的妹夫赖世贤代理安踏品牌CEO,全面接手日常经营;丁少翔接替出任亚玛芬体育董事。
10月22日,彪马监事会做出最新调整,负责集团并购业及资本市场相关工作的Dennis Tao担任彪马新任监事会主席。他曾在亚玛芬体育董事会任职,帮助公司完成战略调整、国际扩张及首次公开募股。为集团旗下各品牌对接创意人才的Pipa International CEO Jeanne Huang加入彪马董事,此前她在安踏品牌担任高级副总裁,负责产品开发、市场营销与零售业务。
这些动作,本质上是安踏围绕“多品牌运营能力”的人才重新配置,也是家族接班梯队的加速布局。安踏想向外界证明自己能在不同品牌、不同市场之间调配人才,并产生协同价值。
这种“人才内部市场化”的能力,确实是安踏区别于其他收购型集团的关键壁垒。但问题在于,真正能把各品牌故事讲到下半场的人还没出现,而人的成长恰恰又是没有捷径的。

观点
2026-10-27
观点
2026-10-27
雷达财经财富号
2026-10-27
雷达财经财富号
2026-10-27
雷达财经财富号
2026-10-27
雷达财经财富号
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27




