
来源:证券之星资讯
2026-09-30 16:37:11
证券之星 陆雯燕
近期,鸿蒙智行、赛力斯(601127.SH)合作模式调整引发市场热议,催化江淮汽车(600418.SH)走出新一轮行情。继9月22日至28日收获4天3板后,江淮汽车9月30日盘中再度触及涨停,最终收涨5.49%,报27.47元/股,总市值619亿元。市场炒作的重点在于江淮汽车与鸿蒙智行在电车领域的深度合作。相较年内高点,公司最新股价已“腰斩”。
然而,股价涨势与江淮汽车基本面之间仍存在明显割裂。今年上半年,公司营收增速达两位数,归母净利润亏损收窄,但仍难掩扣非净利润亏损加剧、现金流大幅恶化的现实。销量下滑、投资亏损叠加汇兑损失拖累了整体盈利水平。
证券之星注意到,江淮汽车将高端化转型寄望于尊界。但与2025年上市前期的爬升态势形成鲜明对比的是,尊界S800今年以来销量快速回落,月销长期徘徊于千辆以下。新品尊界V800、尊界V680于9月规模化交付,后续成绩仍待市场检验。
盘中触及涨停,股价仍较年内高点“腰斩”
9月15日,华为鸿蒙智行和赛力斯同时宣布,双方将在鸿蒙智行合作框架下探索新合作模式,产品定义、产品设计、品牌营销、渠道零售、服务体系由赛力斯主导,华为终端参与赋能。
江淮汽车迅速接住了这一信号。9月16日,在尊界S800典藏大观与尊界V800安徽首批交付仪式上,江淮汽车董事长项兴初公开表态,将坚定跟华为、供应链伙伴一起,造好车、卖好车、服务好车主。同时又宣布,尊界后续将覆盖SUV、运动豪华等更多细分场景。
问界宣布专属专营后,华为常务董事、终端BG董事长余承东多次表示,鸿蒙智行将分出更多的资源与精力进一步强化尊界、享界、智界和尚界的投入。据媒体披露,余承东日前还对外表示,华为和江淮汽车合作的尊界SUV新车,有望于2027年年初上市。
证券之星注意到,一系列消息催化下,江淮汽车在二级市场走出一轮强势行情。9月22日至28日,江淮汽车收获4天3板,9月28日涨停后报收25.22元/股。此后上涨势头延续,9月30日盘中,汽车整车板块盘中震荡拉升,江淮汽车股价触及涨停后炸板,截至收盘报27.47元/股,涨幅5.49%,总市值619亿元,全天交易金额74.93亿元。
然而,拉长时间看,江淮汽车这轮反弹的起点较低。今年2月24日,江淮汽车触及58.79元/股的年内高位。此后一路震荡回调,9月11日盘中下探至18.59元/股,创年内新低。对比来看,公司最新股价仍较年内高点回撤约53%。
三大因素拖累业绩,现金流急剧恶化
今年上半年,江淮汽车实现营收221.3亿元,同比增长14.31%;对应归母净利润亏损7.49亿元,同比减亏3.09%;同期扣非后净利润亏损9.91亿元,同比扩大8.22%。这意味着剔除非经常性损益后,公司主营业务的亏损在进一步加深。
江淮汽车的半年度亏损主要来自三个维度。其一,市场竞争加剧下销量承压。今年上半年,公司各类整车及底盘累计销售17.24万辆,同比下降9.55%。2024年上半年、2025年上半年,公司销售各类汽车及底盘20.62万辆、19.06万辆,分别同比下降7.57%、7.54%。
其次,联营企业经营业绩出现亏损,导致江淮汽车上半年整体投资收益亏损约1.3亿元。今年上半年,大众汽车(安徽)有限公司(下称”大众安徽”)实现营收29.49亿元,净利润亏损23.1亿元。按江淮汽车25%的持股比例估算,公司应分摊约5.77亿元亏损。但期初这笔长期股权投资账面价值仅余2.38亿元,故而期末全部减记至0,不再确认超额亏损。2024年以来,大众安徽净亏损已超百亿。
不过,大众安徽的潜在风险并未就此消失。2024年,大众安徽因经营发展需要增资65亿元,其中江淮汽车认购16.25亿元。截至今年6月末,尚有8.125亿元股权认购尚未支付。若后续缴付,对应长期股权投资的账面价值将相应恢复。一旦大众安徽亏损再现,届时江淮汽车利润端将面临新的压力。
此外,汇率波动也是利润表上的“刺客”。今年上半年,江淮汽车财务费用为1.39亿元,2025年同期为-2.55亿元,主要是汇率变动导致汇兑损失增加所致。
海外是江淮汽车的重要市场,主营业务中,境外地区今年上半年实现营收106.22亿元,占主营业务的51.64%;境内地区营收99.49亿元,占比48.36%。这意味着,江淮汽车过半主业营收来自海外,汇率波动的风险被报表照单全收。2025年同期录得汇兑收益2.89亿元,而本期转为损失0.99亿元,前后变动金额约达3.88亿元。
证券之星注意到,现金流表现同样值得警惕。今年上半年,江淮汽车经营活动现金流净额为-52.88亿元,较2025年同期净流出扩大21.41亿元,同比直降68.03%,已连续两期中报“失血”。
前八月销量下滑,尊界新品加码成效待考
今年上半年,江淮汽车乘用车板块销量呈收缩态势,实现销量4.91万辆,同比下滑25.59%;实现营收66.55亿元,同比增长36.93%,这组反差的主要原因来自尊界。江淮汽车坦言,公司乘用车除尊界外,产品和品牌竞争力不强,叠加地缘冲突影响,乘用车规模提升面临较大挑战。
从8月销量数据来看,江淮汽车1—8月累计销量22.8万辆,同比下降8.17%。乘用车板块中,仅MPV销量同比增长10.46%至1.27万辆,传统主力SUV和轿车下滑明显,销量分别为3.75万辆、1.73万辆,降幅28.43%、38.54%。
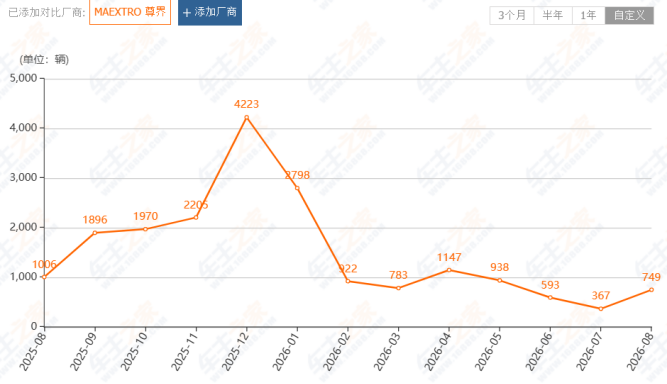
作为江淮汽车与鸿蒙智行合作打造的高端品牌,尊界首款车型尊界S800自2025年5月上市后被寄予带动品牌向上和利润提升的重任。车主之家数据显示,2025年12月,尊界S800销量爬升至4223辆。但今年以来,其销量整体断崖式下跌,1-8月期间,有6个月的单月销量低于1000辆,仅1月及4月销量过千,分别为2798辆、1147辆。
就下半年而言,尊界S800在6-8月的销量分别为593辆、367辆、391辆。与2025年8月以来不断走高的销售数据形成鲜明对比。为丰富产品矩阵,尊界V800、尊界V680于今年8月5日正式上市,补齐了此前仅有尊界S800一款车型的短板,带动当月整体销量攀升至749辆,但还是未能突破1000辆大关。新产品于9月开启规模化交付,后续销量贡献仍有待观察。
有观点认为,尊界S800前期的热销更多是存量高净值华为忠实用户的一次性集中释放,这批客群消费需求释放完毕后,后续新增消费群体未能有效接续,难以形成稳定的持续订单。
现阶段,尊界拉高了江淮汽车乘用车整体单车均价,这也是造成该板块销量与营收倒挂的重要原因。然而,品牌目前仅贡献了营收与品牌溢价,而超豪华车型的品牌营销、渠道建设、产线折旧都会持续产生刚性支出,这使得尊界尚难为江淮汽车实现正向利润。
与此同时,江淮汽车押注尊界面临的风险同样不容忽视。首先是赛道规模上限,百万级超豪华汽车本身属于小众市场,无法像主流家用新能源车那样创造几十万辆的销售成绩;其次是江淮汽车乘用车板块竞争力依赖尊界,若新品交付不及预期,乘用车业务将面临较大压力。未来,江淮汽车能否依靠尊界实现真正的战略转型,仍需时间检验。(本文首发证券之星,作者|陆雯燕)

证券之星资讯
2026-09-30
证券之星资讯
2026-09-30
证券之星资讯
2026-09-30
证券之星资讯
2026-09-30
证券之星资讯
2026-09-30
证券之星财经
2026-09-29
证券之星资讯
2026-09-30
证券之星资讯
2026-09-30
证券之星资讯
2026-09-30




