
来源:证券之星财经
2026-09-29 17:01:00
今年1月,无数个中国家庭的宝妈群里,转发着同一份文件:雀巢婴幼儿奶粉召回批次清单。那几周,不少宝妈放下手里那罐熟悉的进口奶粉,把手伸向其他品牌。
这一“伸手”的威力,七个月后体现在一家广州公司的财报里。8月25日晚间,健合集团(H&H国际控股,1112.HK)交出中期成绩单,营收86.96亿元,同比增长23.7%;净利润6.11亿元,同比暴增760%。
760%,放在任何一家消费公司身上都足够亮眼。但这份财报里真正耐人寻味的,不是这个数字有多大,而是它的两个来源恰好站在天平的两端。
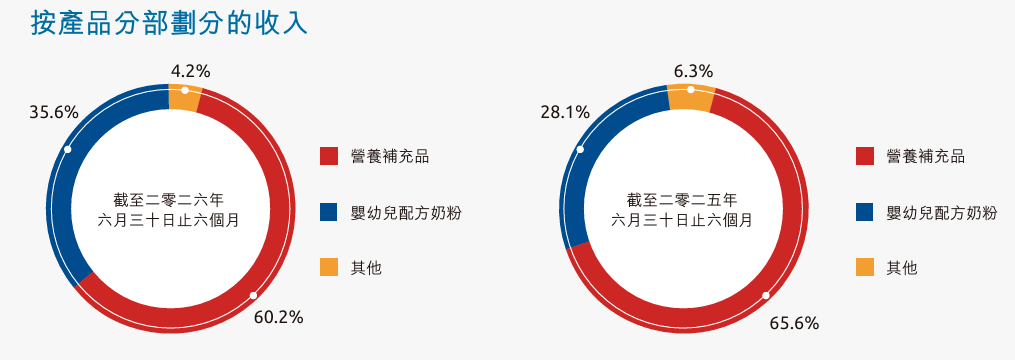
一边是奶粉业务吃到了黑天鹅的红利,在行业零售额整体下跌3.5%的年份逆势增长58%,其中相当一部分,正是1月宝妈们换罐送来的。
另一边,贡献集团近半收入的保健品业务撞上了另一只黑天鹅。今年2月起,小红书全面禁止达人推广“蓝帽子”保健食品,这家把“内容种草”玩到行业第一的品牌,十年间最锋利的增长武器被收走了一大半。
一家公司的中期报表,同时站在风口与红线的交汇处。
01 雀巢召回,宝妈换罐
今年年初,全球奶粉行业爆发了一场大召回。
由于供应商提供的ARA油脂原料疑似被蜡样芽孢杆菌污染,而这种细菌产生的呕吐毒素耐高温,冲奶粉的热水根本杀不死,雀巢在全球超过50个国家启动婴幼儿配方奶粉预防性召回,中国市场涉及71个批次。
随后,达能、拉克塔利斯相继跟进召回,a2牛奶公司也在美国召回了三个批次的奶粉,巴黎检察官办公室已对雀巢、达能立案调查。
作为召回方,雀巢上半年营养品业务有机增长率录得-1.2%,仅召回一事就拖累集团一季度增长率约0.9个百分点;a2的中文标签产品“a2至初”全年销售额下滑约14%。
这些品牌并非失去了工厂或技术,而是失去了最贵的东西——家长的信任。婴幼儿奶粉是所有消费品中信任门槛最高的品类之一,家长换品牌的成本几乎为零,换回来的成本却是天文数字。
健合集团旗下品牌合生元,因没有使用涉事原料,成了这轮信任大迁徙的主要承接者。上半年,合生元中国内地婴幼儿配方奶粉销售额同比增长58.0%,超高端市场份额从去年同期的14.8%升至20.6%,创历史新高。
图源:公司财报
有券商测算,合生元上半年婴配粉的增量中,约有一半来自外资品牌召回后的被动转移。这部分增长不需要任何营销努力,属于典型的“风口送的”。
另一半增量来自实打实的成分。合生元上半年推出了首款含HMO(母乳低聚糖)的进口配方奶粉,卡位超高端价格带,接住了行业高端化迁移的趋势。
接得住转移来的消费者是运气,接住后能留住,才是能力。目前这两者混在58%的增速里,市场暂时无法区分。
一个可供参考的信号是,今年一季度合生元婴配粉增速高达74.4%,整个上半年已回落至58%,超高端份额也从年初22.1%的峰值回落至6月底的20.6%。管理层更是在一季报中主动预警,本轮爆发带有明显的“阶段性行情”特征。
02 小红书“关灯”,Swisse熄火
如果说,奶粉业务的故事是“意外顺风”,那么占集团收入近半的成人营养板块(ANC),面对的就是一场“结构性逆风”。
今年2月,小红书《禁止分享商品及服务规则》正式生效。规则要求,所有“蓝帽子”"保健食品,连同OTC药品、医疗器械等“三品一械”类目,被全面纳入禁止达人推广的清单,普通博主、KOC甚至医护人员,一律不得发布相关种草内容,违规最高永久封号。
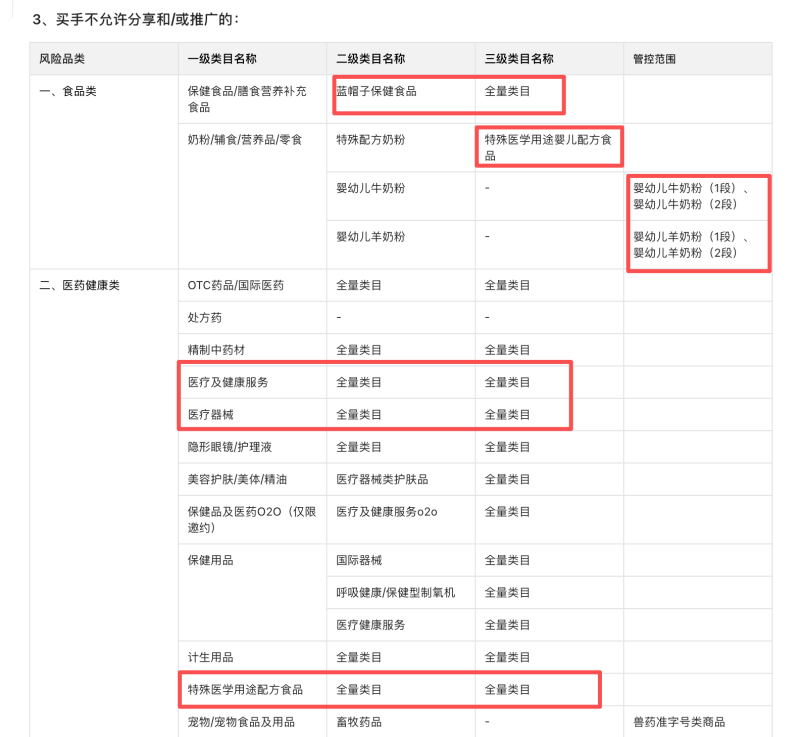
《小红书禁止分享商品及服务规则》公示通知
随后,抖音也发布了跨境膳食补充剂专项治理公告。2月施行的《直播电商监督管理办法》把达人带货界定为商业广告,三品一械不得用代言人推荐;3月起,市场监管总局又在全国开展为期半年的网络食品、保健食品虚假宣传专项整治。平台的门一扇一扇关上。
对大多数保健品品牌,这是营销打法的一次修补;可对Swisse来说,是增长引擎的降档。
过去十年,Swisse在中国市场的崛起,几乎就是一本“内容种草方法论”的教科书。它在小红书构建了一套高度工业化的种草模型:头部达人负责权威背书与话题引爆,中腰部博主和海量素人围绕“熬夜护肝”“口服美容”等具体场景沉浸式种草,再通过拦截“护肝保健品推荐”这类高意向搜索词,精准捕获决策前端的用户。
2024年,小红书在年度“种草大赏”上授予Swisse“品牌长效增长”奖,颁奖词写的是“矩阵化种草,生意体量稳居全网TOP1”;其中国区市场负责人曾公开分享,明星产品靠深度运营小红书实现了166%的销量增长。平台颁奖,品牌总结,双方共同确认了一件事,Swisse与小红书存在深度共生关系。
这种共生关系直接反映到财报上。今年上半年,跨境电商渠道贡献了Swisse中国内地收入的81.7%,抖音渠道销售额同比增长57.5%,直接把Swisse送上了抖音营养保健市场第三的位置,新零售渠道增长34.2%。Swisse的用户触达、心智建立与复购维护,已经高度依赖内容平台协同完成。
如今,在这片每月1.2亿用户寻求健康指引的阵地上,蓝帽子产品的达人种草通道被整体关闭。但需要说明的是,禁令直接封住的是国产蓝帽版本的达人推广,跨境海外版暂时不在清单之内。可这不等于Swisse可以松口气,国产线失去了最重要的种草阵地,海外线赖以营销的“高浓度”“原装进口”话术,也正在接受越来越严格的审视。
麻烦还不止于平台规则。Swisse在中国市场一直运行“双轨制”,国产蓝帽子版本在官方旗舰店销售,跨境海外版本走天猫国际等渠道。以辅酶Q10为例,海外版每粒含150毫克,国产版仅43.5毫克,价格却更高。
此前,蓝帽子版本承担着“合规背书”的角色,为品牌整体可信度打底;如今这个背书身份本身成了推广禁区。今年3月,有媒体将五款网红护肝片送检,Swisse奶蓟草片主播口播宣传每粒含水飞蓟宾70毫克,实测只有28.6毫克;4月,央视又曝光叶黄素品牌“澳洲优思益”为“假洋牌”,一时间监管收紧与舆论审视,同时挤压这个品牌的营销空间。
不过,健合的应对姿态颇为积极。中报显示,Swisse中国上半年增长20.5%,超高端线Swisse PLUS增长18.6%,儿童线Little Swisse大增60.2%,并强调全链路质量管控与临床验证。翻译过来就是,从“达人怎么说”转向“科学能证明什么”。
03 三层利润成色,年底见真章
再回到开头的760%利润增幅,背后是三层因素的叠加。
首先就是低基数。2025年上半年,健合集团的净利润只有0.71亿元,今年6.11亿元的利润,增长七倍多,但也只是刚回到2023年同期(6.08亿元)的水平。拿坑底的数字做分母,反弹的百分比自然惊人,但绝对值只是“回到地面”。
其次,婴配粉增量中约半数来自召回后的被动转移。这部分增长不可持续,雀巢管理层已公开表示,预计年底前重获市场份额。公司数据显示,二季度召回对增长的拖累,也已经从0.9个百分点收窄至0.3个百分点。
第三层,也是成色最实的一层,是经营修复本身。毛利率从62.5%提升到65.4%,经调整EBITDA利润率升至21.8%,经营现金流16.95亿元,三大业务全部正增长;债务总额较年初压降超10亿元,净杠杆率从3.45倍降至2.05倍,97%以上的债务转为人民币计价。
要知道,2025年健合全年的财务费用高达9.1亿元,是当年净利润的4.6倍,利息每降一分,利润就多一分,这是比任何风口都确定的利润来源。
三层叠加之后再往下半年看,健合集团面对的是一张复合考卷。
奶粉这边,考题是防守成本。公司预告下半年将开展“更积极的品牌建设及推广活动”,而上半年销售费用已达34.01亿元、费用率39.1%,研发投入占营收比重却只有1.2%。用更贵的营销去防守一个事件送来的份额,这笔账要到年报才能验证。
保健品的考题则变成了范式转换。种草通道收窄后,Swisse能否靠产品力和合规体系维持20%以上的增速,决定了集团“全家庭营养”叙事的成色。
而在两条战线之下,还压着两块更沉的石头。
一块是商誉。截至6月底,健合集团账面商誉75.34亿元,超过同期65.14亿元的净资产,来自过去十年对Swisse、Zesty Paws等品牌的高溢价收购,一旦标的业绩放缓,减值将直接侵蚀利润。
另一块是澳洲税务纠纷,而且刚落地一枚实弹。今年7月,澳洲税务局就2018年Swisse资产转让的知识产权估值作出书面裁定,税项与罚款合计约3.12亿澳元,折合人民币约15亿元,相当于健合上半年净利润的2.5倍。健合旗下子公司BHA已提起上诉,若胜诉,反而有望拿回约1.04亿澳元的退税及利息。按3到4年的审理周期估算,这颗雷还要在头顶悬很多年。
拆完账就能看出,760%利润的反弹真实但被夸大,奶粉份额的跃升含金量过半,而保健品业务正处在旧打法失效、新范式未立的过渡带上。
而真正的分水岭不在中报,在年底。到那时,召回红利消耗殆尽,种草禁令的滞后影响开始显现,雀巢卷土重来,健合的真实成色才第一次不经滤镜地呈现在市场面前。

证券之星资讯
2026-09-29
证券之星资讯
2026-09-29
证券之星资讯
2026-09-29
证券之星资讯
2026-09-29
证券之星资讯
2026-09-28
证券之星资讯
2026-09-28
证券之星资讯
2026-09-29
证券之星资讯
2026-09-29
证券之星资讯
2026-09-29




