
来源:证券之星资讯
2026-09-23 15:25:53
证券之星 陆雯燕
低位启动的四连涨停引爆股价后,风电齿轮箱部件细分龙头锡华科技(603248.SH)股价接连回调,9月23日以跌停收盘。盘面剧烈波动背后,公司基本面的压力早已埋下伏笔。今年上半年,锡华科技营收微增1.46%,归母净利润却下滑37.33%,单季度经营情况逐季恶化。
证券之星注意到,锡华科技业务高度集中于风电赛道,但风电行业竞争加剧、产品均价下滑,叠加成本上行等因素,使得公司毛利率显著承压。与此同时,锡华科技上半年应收账款占营收比重达60.72%,近九成应收账款集中于前五大欠款方,经营性现金流“失血”也拖累了经营质量。一旦短期市场情绪退潮,估值终将回归基本面。
四连板后资金出逃,业绩面承压
9月15日至18日,锡华科技启动了一轮短期拉升行情,公司股价连续四个交易日以涨停收盘,累计涨幅46.42%,区间换手率高达89.32%,远高于日常水平。
期间,锡华科技两次发布异动公告,风险提示称公司股价短期上涨幅度较大,存在市场情绪过热、非理性炒作风险,已严重偏离同期上证指数和公司所属的中上协行业分类“C34通用设备制造业”行业指数。
作为2025年12月23日上市的次新股,锡华科技上市首日盘中一度冲高至45.62元/股,这也是公司迄今的历史最高价。此后股价震荡回调,截至9月14日,股价报收16.78元/股,已处在历史低位区间,较高点回撤63.22%。这意味着9月15日开启的四连涨,启动价格正好在上市以来的低位区间。
市场分析称,本轮行情是整个风电零部件板块的情绪回暖与资金炒作双重驱动。锡华科技作为风电齿轮箱专用部件的核心供应商,叠加“次新股”、“流通盘小”等标签,使得资金撬动股价所需体量较小,容易走出短期快速拉升行情。
证券之星注意到,连续涨停之后,前期进场的短线资金选择离场。龙虎榜数据显示,与9月15日至18日营业部资金集中买入不同,9月21日及22日龙虎榜前五大营业部分别净卖出1.29亿元、3571.51万元,资金出逃迹象明显。
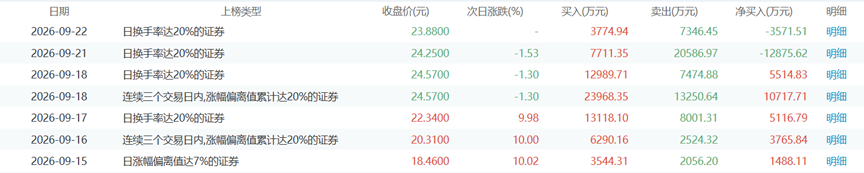
盘面走势同步转弱,9月21日以来,锡华科技股价止步连板并接连回调。9月23日,盘中股价触及跌停,虽然期间一度开板,但收盘依旧封死跌停,最终报收21.49元/股,全天换手率仍达32.32%。
股价剧烈波动背后,锡华科技基本面压力早已显现。今年上半年,公司一改2025年营收净利双增态势,陷入增收不增利困境。公司实现营收5.89亿元,同比增长1.46%;实现归母净利润5950.99万元,同比下降37.33%。
拆解单季度,今年Q2单季营收3.02亿元,同比下滑11.11%;归母净利润3067.5万元,同比直降49.32%,表现较Q1进一步恶化。Q1实现营收、归母净利润2.87亿元、2883.49万元,增速分别为19.15%、-16.26%。
风电主业经营承压,毛利率大幅缩水
资料显示,锡华科技主要从事大型高端装备专用部件的研发、制造与销售,产品结构以风电齿轮箱专用部件为主、注塑机厚大专用部件为辅,产品主要应用于大型风电装备与注塑机领域。
从收入结构看,公司业务重心高度集中于风电板块。今年上半年,风电齿轮箱专用部件实现营收4.83亿元,营收占比82.07%;注塑机厚大件专用部件实现营收7792.76万元,营收占比仅13.23%,尚不足以对冲风电行业周期波动带来的冲击。
今年上半年,风电行业呈阶段性调整、结构性分化的发展态势,招标规模阶段性回落。据中国招投标公共服务平台统计,2026年1-6月,全国陆上风电、海上风电公开招标规模分别同比下降19%、74%。受招标节奏放缓影响,上半年国内风电新增并网装机同比有所下滑。
行业变化使得锡华科技所处的风电赛道风险集中暴露,虽然公司营收仍保持韧性,但价格竞争“吃掉”了利润。锡华科技坦言,受2025年上半年“531抢装”影响,2026年上半年下游整机及风电齿轮箱厂商需求出现波动,风电齿轮箱部件行业市场竞争加剧,部分产品销售单价及盈利空间受到挤压。
此外,部分风电客户根据其自身产能规划安排,成品件采购占比下降,毛坯件等单价相对较低产品的采购占比提高,拉低了公司整体盈利水平;人工成本和制造费用上行,进一步压缩产品毛利率水平。多重因素影响下,锡华科技上半年综合毛利率为20.79%,较2025年同期的27.85%减少了7.06个百分点。
其中,风电齿轮箱专用部件毛利率从2025年同期的29.21%降至今年上半年的21.41%,缩水了7.8个百分点;注塑机厚大件专用部件毛利率相应从17.26%降至10.96%,减少了6.3个百分点。
欠款高度集中,现金流持续恶化
锡华科技是南高齿、弗兰德、采埃孚等全球排名前列的风电齿轮箱制造商大型专用部件、全球大型注塑机龙头海天塑机厚大专用部件的长期主力供应伙伴,公司与大部分主要客户合作十年以上,其中与南高齿的合作历程逾二十年。
但深度绑定头部客户的经营模式,也让锡华科技形成了客户高度集中的结构性短板。2022-2024年,公司来自前五大客户的收入占总营收的比重在90%以上,2025年降至87.97%。锡华科技在2026年半年报中也提及“公司风电业务收入占比较高且客户集中度较高”。
锡华科技对南高齿在业务上形成较为严重的依赖。2022-2024年及2025年上半年,南高齿均位列第一大客户,但同样也是公司第一大欠款方。锡华科技对其应收账款余额分别为6880.24万元、8585.23万元、1.23亿元、1.22亿元,占总额的35.05%、41.43%、45.38%、34.28%。单一客户欠款占比处于较高水平,客户信用风险高度集中。
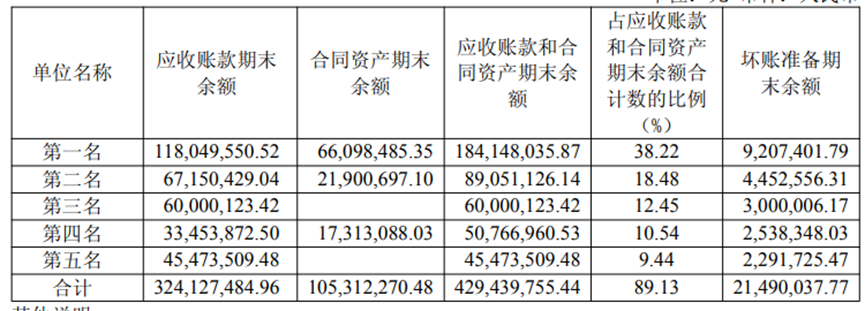
今年上半年,锡华科技集中化的欠款格局并未明显改善。公司前五大欠款方应收账款和合同资产期末余额合计4.29亿元,占合计总数的89.13%。其中,来自第一大欠款方的应收账款和合同资产期末余额1.84亿元,占比38.22%。
证券之星注意到,受行业特性与客户结构双重影响,锡华科技应收账款规模逐年攀升。2022-2025年,公司应收账款账面价值分别为1.86亿元、1.97亿元、2.57亿元、3.64亿元,占营收的比重从19.79%攀升至28.86%。
今年上半年,公司应收账款账面价值同比增长5.57%至3.58亿元,规模已接近去年全年,占到同期总营收的60.72%,意味着公司上半年超六成的营收均为账面收入,并未形成实际现金流入,营收含金量不足。此外,应收账款周转天数从2025年同期的92.39天拉长至110.3天,回款效率大幅走低。
除应收账款外,锡华科技存货规模同比增长4.06%至1.72亿元。应收、存货双向资金占用,导致公司今年上半年经营性现金流同比下滑4.41%至-7222.48万元。拉长时间看,锡华科技经营现金流呈恶化态势,2023年为1.23亿元,2024年“腰斩”至6333.49万元,2025年则进一步下滑至-820.23万元。(本文首发证券之星,作者|陆雯燕)

证券之星资讯
2026-09-23
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23
证券之星资讯
2026-09-22
证券之星资讯
2026-09-22
证券之星资讯
2026-09-21
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23




