
来源:证券之星资讯
2026-09-22 10:03:58
证券之星 陆雯燕
8月,车灯龙头星宇股份(601799.SH)因批量辞退107名应届生引发巨大社会舆论,连带牵出财报数据出错等问题,这场风暴恰好卡在了公司赴港上市的关键节点上。尽管公司在8月中旬取得港股上市备案通知书,但聆讯日程至今仍无明确排期,已慢于常规申报节奏。二级市场上,星宇股份A股股价较年内高点“腰斩”,逾240亿市值蒸发。
负面舆情同步传导至核心供应链,奔驰、大众相继启动专项调查。港交所上市科也要求星宇股份就群体性劳资纠纷作出补充说明,大幅抬高了公司港股IPO的审核风险。事实上,这并非单一事件,劳务派遣比例超标、正式员工大规模置换外包等用工合规问题已在招股书中集中浮现。
经营面上,智能汽车照明成为星宇股份的重要增长引擎,其2025年销售额全球第一。但赛道内卷下,智能汽车照明均价与毛利率仍整体下滑。公司陷入产品结构升级,毛利率降级的窘境,综合毛利率连续三期中报低于20%。今年上半年,星宇股份增收不增利,终结了连续三年营利双增的态势。多重压力共振下,公司冲击A+H上市面临严峻挑战。
赴港IPO关键期爆发舆情,A股股价较年内高点“腰斩”
公开资料显示,2025年秋招期间,星宇股份招聘了约400名应届生。今年8月8日,在公司约谈下,107名应届生解除劳动合同。彼时,应届生被要求“二选一”:以“个人原因”离职,接受半个月工资补偿,或转岗生产车间流水线,按普工体系重新核定薪酬。
星宇股份“羞辱式”批量解约应届生引发巨大舆论。8月25日,常州市人社局通报,星宇股份协商过程中方法简单生硬,缺乏充分有效沟通,造成不良影响,对人力资源总监作出停职处理。
8月27日,星宇股份发布致歉信,后于9月7日发布整改措施。对于管理层的处理,公司总经理周晓萍被扣薪1年,副总经理李树军被调整分工并扣薪6个月,人力资源总监俞志明被免职处理(此前已停职),人力资源部部长李梅被降职调岗。此次批量解约事件严重损害公司公信力,引发社会对其招聘履约能力、人力管理规范的全面质疑。
一波未平一波又起,2025年年报中,星宇股份董事长母子年龄仅差7岁的信息错误近期被媒体挖出。星宇股份副董事长、副总经理周宇恒为周晓萍之子,年报中标注的年龄为58岁。上交所于9月9日下发监管工作函,处理事由为“就公司相关事项明确监管要求”。
同日,星宇股份发布更正公告,称周宇恒年龄信息存在错误,其出生于1985年12月。因此,2025年对应年龄应为40岁。后续,星宇股份更多财报信息差错被曝光,但公司未作出正式回应。
证券之星注意到,星宇股份大规模舆情爆发卡在了港股上市的关键期。8月14日,公司披露完成中国证监会境外上市备案。据了解,今年1月,星宇股份首次向港交所递交上市申请,失效后于7月底再次递交申请材料。
据了解,按港股IPO的常规节奏,通常拿到备案后1到2周就能获得港交所聆讯排期。但时至今日,星宇股份的港股上市进程仍未有最新进展。
8月初事件发生至今,星宇股份A股股价从约95元/股回落至72.2元/股,累计跌幅超20%。拉长时间看,今年以来,公司二级市场的走势早已承压,当前股价较年内156.43元/股的高点回撤近54%,市值蒸发逾240亿元。
批量解约引发连锁反应,用工合规“旧账新愁”交织
证券之星了解到,裁员事件并未因通报和致歉而平息,部分应届生将材料寄送至港交所,并向大众、奔驰等核心客户反映情况。
9月初,大众中国回应称已第一时间启动专项调查,奔驰BOP也表示将进行进一步审查。根据界面新闻披露,港交所上市科已要求星宇股份就群体性劳资纠纷事项作出补充说明,重点核查事件是否构成招股书未披露的重大合规风险。
资料显示,星宇股份专注于汽车车灯的设计、开发、制造和销售。公司客户涵盖大众、奔驰、宝马、丰田、吉利汽车、理想汽车、蔚来汽车等多家国内外汽车整车制造企业。
根据港股招股书,星宇股份过半收入来自前五大客户。对于深绑头部车企的星宇股份而言,两大知名外资车企启动合规审查,叠加港交所的上市专项审核,或将影响公司后续供应链合作资质,对订单稳定性及港股上市进程带来显著的不确定性风险。
事实上,星宇股份用工合规问题并非局限于此次解约风波。其在招股书中承认,公司及部分境内子公司劳务派遣员工比例曾超过法定的10%,公司直至今年5月31日才整改合规。
与此同时,星宇股份劳务外包规模在急剧扩张。2025年劳务外包总工时1087.42万小时,较2024年863.82万小时增长近26%;同期支付的3.02亿元报酬总额则较2024年的2.44亿元的增长约24%。
与之形成对比的是,正式员工却在快速收缩。其员工总数在2024年大幅增长至10426人,2025年又大幅收缩至7532人,一年时间,员工人数就缩减了27.76%,跌至约2020年水平。
深究其员工变动,生产人员压降最大,同比减少40.22%至4729人,而技术、财务、管理和行政人员则有不同程度增长。截至今年3月底,星宇股份员工人数7501人,较2025年末减少了31人。
星宇股份还披露,公司未根据地方规定为员工足额缴纳社保及公积金,部分第三方代缴同样不到位。2023年至2025年及2026年1-3月(下称“报告期”)社保及公积金的缴纳差额(包括第三方代理缴纳的部分)累计约4亿元。
相较于A股市场,港股对用工合规、劳资关系的审视更严格,而星宇股份的一系列问题集中暴露了公司合规管控、员工权益保障等层面的治理失效。
智能车灯以利润换规模,上半年增收不增利
从产品结构来看,2023年至2025年,星宇股份传统业务非智能汽车照明销量从6993.1万件跌至5794.8万件,但营收规模从95.52亿元增长至116.42亿元。2026年一季度,其营收、销量同步收缩,分别为25.61亿元、1223.4万件,降幅分别为2.19%、20.72%。虽然报告期内销售均价从136.6元╱件攀升至209.3元╱件,但传统基本盘增长动能走弱的苗头已显现。
在新能源崛起的浪潮中,星宇股份推动客户结构转型,智能车灯业务成为公司重要增长引擎。报告期内,非智能汽车照明营收占比从93.2%走低至74.7%,智能汽车照明营收占比则从0.3%提升至19.6%。2026年一季度,智能汽车照明实现营收6.72亿元,是2023年全年的23倍多。按2025年销售额计,星宇股份在全球及中国的智能汽车照明市场均排名第一,在中国的市场份额为28.4%。
但亮眼的市场份额背后,智能车灯赛道内卷加剧,该业务目前还处在以利润换规模的阶段。报告期内,智能汽车照明均价从4141元/件走低至2282.5元/件,2025年一度低至1625.8元/件。相应地,其毛利率从25.1%震荡走低至20%。
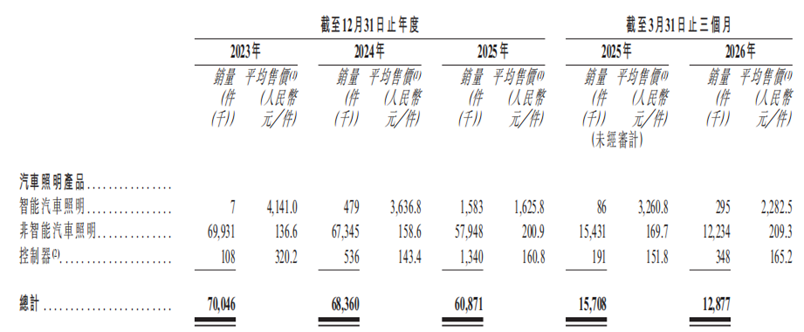
星宇股份表示,2023年智能汽车照明产品平均售价较高,主要是在产品的开发阶段(量产前),公司将首年产生的研发、测试及样品成本计入价格,该成本由客户承担。
证券之星注意到,随着汽车行业市场竞争日益激烈,整车制造商面临较大的成本竞争压力,作为汽车零部件制造商,星宇股份则直接遭遇上游成本压力的冲击。在产品结构升级、高端业务放量的同时,公司整体盈利水平不升反降。报告期内,其整体毛利率分别为20.5%、19.1%、19.6%、19.3%。
值得一提的是,公司今年上半年整体毛利率为18.76%,同比下降0.51个百分点,说明第二季度的毛利率拖累了上半年表现。自2024年同期以来,星宇股份毛利率已连续三期中报低于20%。公司在业绩会上表示,上半年部分配套车型销量不达预期,叠加部分原材料价格上涨等因素,综合导致毛利率承压。
业绩面上,今年上半年,星宇股份陷入增收不增利的窘境。公司实现营收68.84亿元,同比增长1.87%;受下游乘用车整车内销不畅、部分配套车型销量不达预期、部分原材料价格上涨等因素影响,归母净利润同比下降5.26%至6.69亿元,结束了此前营收净利三连涨的态势。同期公司经营活动现金流净额仅9.91亿元,同比下滑17.3%。(本文首发证券之星,作者|陆雯燕)

证券之星资讯
2026-09-21
证券之星资讯
2026-09-21
证券之星资讯
2026-09-20
证券之星资讯
2026-09-20
证券之星资讯
2026-09-20
证券之星资讯
2026-09-20
证券之星资讯
2026-09-22
证券之星资讯
2026-09-21
证券之星资讯
2026-09-21




