
来源:证星公司调研
2026-11-18 19:01:47
证券之星消息,2026年11月18日路德科技(688156)发布公告称公司于2026年11月17日召开业绩说明会。
具体内容如下:
问:公司本次股权激励行权价24.26元,当前股价已经显著低于行权价,请管理层怎么看待这个情况?是否会考虑调整股权激励方案?后续有哪些经营举措,来支撑公司价值、振股价,让股权激励能够达到预期激励效果?
答:尊敬的投资者,您好。感谢您对公司的关注。
一、关于行权价与当前股价倒挂
公司2026年股票期权激励计划草案于2026年6月披露,行权价24.26元/份,系按照股权激励相关规则、以草案披露前后二级市场价格为基准确定,定价时并不存在人为压低行权价向激励对象输送利益的情形。此后数月,受市场多重因素影响,公司股价出现明显调,倒挂由此形成。
二、关于是否调整股权激励方案
公司理解投资者对于倒挂可能削弱激励效果的关切。需要说明的是,股权激励方案的行权价调整属于须经董事会、股东会审议并履行信息披露义务的重大事项,公司将在严格遵守《上市公司股权激励管理办法》及科创板相关规则的前提下,结合激励目标的实现情况、人才保留的实际需要以及全体股东利益,审慎评估是否有必要启动相应程序。目前阶段,管理层更为聚焦的是将倒挂所揭示的估值差距,通过经营基本面的改善来实质性弥合,而非以调整行权价的方式替代经营责任。
三、支撑公司价值与股价修复的经营举措
2026年以来,公司经营基本面已出现方向性改善前三季度营收约3.1亿元,归母净利润实现扭亏为盈,生物发酵饲料收入占比约79%。后续经营重心集中在以下方向
第一,加速产能爬坡与规模化释放。亳州、永乐等核心发酵基地产能利用率正在逐步攀升,新厂固定成本摊薄是毛利率修复的关键变量,随着产销量提升,规模效应将逐步体现。
第二,聚焦主业与产品结构升级。在生物发酵饲料主业上推动销量持续增长,并稳步提升高蛋白高端饲料产品占比,逐步向高附加值品类延伸,增强盈利的持续性与抗周期能力。
第三,落实“提质增效重报”制度安排。公司已制定2026年度行动方案,以降本增效、严控风险、改善现金流为核心,全面推进主业做强与经营质量提升。市值管理方面,公司始终致力于通过提升经营业绩、加强投资者沟通来增强市场信心,股价的最终修复将取决于基本面改善的持续验证与市场认知的逐步收敛。
2.目前市场上同类糟渣发酵饲料竞品越来越多,竞争加剧,公司对比同行的差异化优势在哪里,打算怎么维持毛利率和市场份额?
尊敬的投资者,您好。感谢您对公司的关注。差异化优势主要体现在三方面一是上游酒糟资源的先发卡位。公司已与珍酒、金沙窖酒、古蔺郎酒等酱香型酒企建立稳定合作,并与古井贡酒签订长期供货协议,锁定核心产区酒糟资源。竞品增多不等于可获得的优质酒糟同步增多,后来者面临原料可得性与采购成本的双重门槛。
二是跨环保、生物发酵、动物营养的工程化能力。公司拥有160余项专利,菌种定向选育可将营养物质转化率提升30%以上。竞品可以模仿单一产品配方,但难以短期复制从菌种到养殖端效果验证的完整闭环。
三是产品升级正在切换竞争维度。新推出的酵素粉粗蛋白较原有产品提高约5—10个百分点,粗纤维可降至5%以内,并富含功能性成分,可针对不同养殖场景配方设计。竞争正从同质化蛋白饲料转向“营养浓度+功能成分+场景适配”。
维持毛利率的路径是产能爬坡降本与产品结构上移两条腿走路。2026年第三季度单季生物发酵饲料毛利率约20%,高于上半年18.65%,主要来自新基地产能利用率提升带来的固定成本摊薄;后续亳州、遵义、永乐从爬坡走向稳产仍有降本空间。同时,酵素粉等高蛋白、高功能性产品占比提升,将推动毛利率中枢上移,而非停留在周期性反弹。
维持市场份额的策略是在优势区域做深而非全线铺开。公司按“西南深耕、华北拓展、华东突破”推进,依托遵义、永乐、亳州等基地贴近酒企与养殖集中区,以直销和大客户直供提高单客户采购份额。产品已进入首农集团、新希望、现代牧业、澳华集团等头部企业供应商目录,认证周期和替换成本本身构成粘性。
综上,公司真正的壁垒是“原料拿得到、成本算得过、产品升得上去”三者叠加的系统能力。
问:公司股价已经跌破7月低点,股民受伤,上市公司后续有什么计划保证投资者利益?
答:尊敬的投资者,您好。感谢您对公司的关注。后续维护股东长期利益的安排包括
一是公司已制定《未来三年(2026—2028年)股东分红报规划》,满足条件后将积极实施现金分红;
二是2026年前三季度经营活动现金流净额6,711.74万元,同比增长162.97%,应收账款较年初减少4,787.71万元,盈利质量正在改善;
三是股权激励考核目标构成刚性约束,当前股价低于行权价,期权行权价值取决于业绩达成与股价修复,管理层与股东在“把业绩做出来、把股价推去”的方向上是一致的;
四是公司已建立《市值管理制度》,通过规范信息披露和常态化投资者沟通维护市场信心。
问:请公司目前的经营状况是什么样的?
答:尊敬的投资者,您好!感谢您对路德科技的关注。公司目前经营状况稳步修复,2026年9月,公司各生产基地均实现盈利。前三季度实现营业收入3.13亿元,同比增长23.38%;归母净利润591.11万元,较上年同期扭亏为盈。生物发酵饲料业务收入2.48亿元,占营收79.39%,叠加发酵湿料等产品销售,相关收入占比超过九成;第三季度单季生物发酵饲料毛利率约20%,高于半年度18.65%,主要系各工厂生产成本同比摊薄、规模效应显现,成本增幅低于收入增幅。盈利改善主要得益于各生产基地在9月实现全面盈利、饲料销量增长、期间费用同比减少及历史应收账款清收成效较好。1—9月经营活动现金流净额6,711.74万元,同比增长162.97%,连续三个季度稳步走高,Q3单季环比继续提升,主要支撑包括产销放量带动营收增长及款规模增加;加大无机固废存量应收账款催收,应收账款较年初减少4,787.71万元;银行借款压降、付息现金减少,利息支出压力趋缓。后续随着饲料、固废主业产销稳步释放,公司将持续优化销售款政策,常态化推进应收清收,并有计划降低负债,有信心维持稳健现金流水平。
路德科技(688156)主营业务:饲料生产;生物饲料研发;畜牧渔业饲料销售;发酵过程优化技术研发;固体废物治理;污水处理及其再生利用;水污染治理等。
路德科技2026年三季报显示,前三季度公司主营收入3.13亿元,同比上升23.38%;归母净利润591.11万元,同比上升136.65%;扣非净利润464.99万元,同比上升124.74%;其中2026年第三季度,公司单季度主营收入1.03亿元,同比下降3.55%;单季度归母净利润-301.51万元,同比上升1.24%;单季度扣非净利润-309.35万元,同比上升31.18%;负债率55.64%,投资收益11.33万元,财务费用2113.54万元,毛利率29.5%。
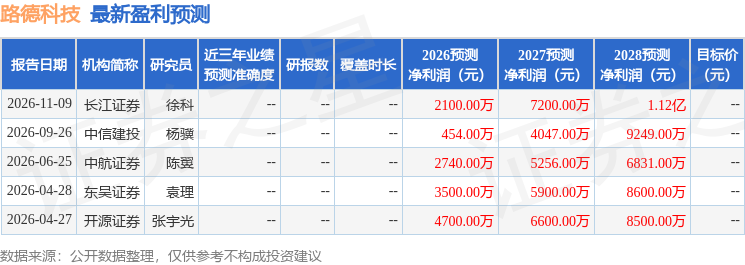
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出202.45万,融资余额减少;融券净流入0.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星公告
2026-11-18
证券之星公告
2026-11-18
证星董秘互动
2026-11-18
证星董秘互动
2026-11-18
证星董秘互动
2026-11-18
证星董秘互动
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18




