
来源:证券之星资讯
2026-11-18 19:29:11
2026年,传统商超正处于从“以场为中心”向“以商品、顾客为中心”的转型期,资本折旧、租赁负债等会计扰动使账面利润承压,但现金流与主业收益更能检验转型成色。高鑫零售2027财年上半年中期财报提供了清晰样本:主业盈利稳固、自由现金流亮眼、百亿净现金安全边际厚实,多业态改革逐步获经营数据验证,读懂其真实经营质量是理解转型底气的关键。
百亿净现金护航,财务韧性突出
当前,商超行业的调整正经历一场由表及里、从门店改造到经营重构的深度变革。在此趋势下,市场对零售企业的担忧,往往始于账面利润的波动。然而,利润表并非判断经营质量的唯一标尺,拆解高鑫零售财报数据,便能清晰区分“会计账面影响”与“实际经营损耗”的边界。
与部分轻资产商超不同,高鑫零售持有较多自有物业资产。按照香港财务报告准则,公司需逐年对相关物业计提折旧与减值。但这类计提属于账面会计处理,并不形成实际的经营现金流出,也不影响门店的日常运营。而剔除减值、折旧摊销、利息及税项后,公司经调整EBITDA为10.28亿元。换言之,门店零售主业本身仍在持续创造正向收益,企业的核心经营底盘依旧稳固。
现金流端更具说服力。报告期内,公司自由现金流达16.3亿元,高于经调整EBITDA,反映出公司主营业务的收现能力较强,在扣除门店调改、新业态布局、供应链升级等必要资本开支后,仍有大额资金结余。这既得益于供应链、库存周转与费用管控的持续优化,也来自门店调改、业态升级与全渠道布局的成效兑现,支撑公司在转型投入期保持充沛现金储备与经营韧性。
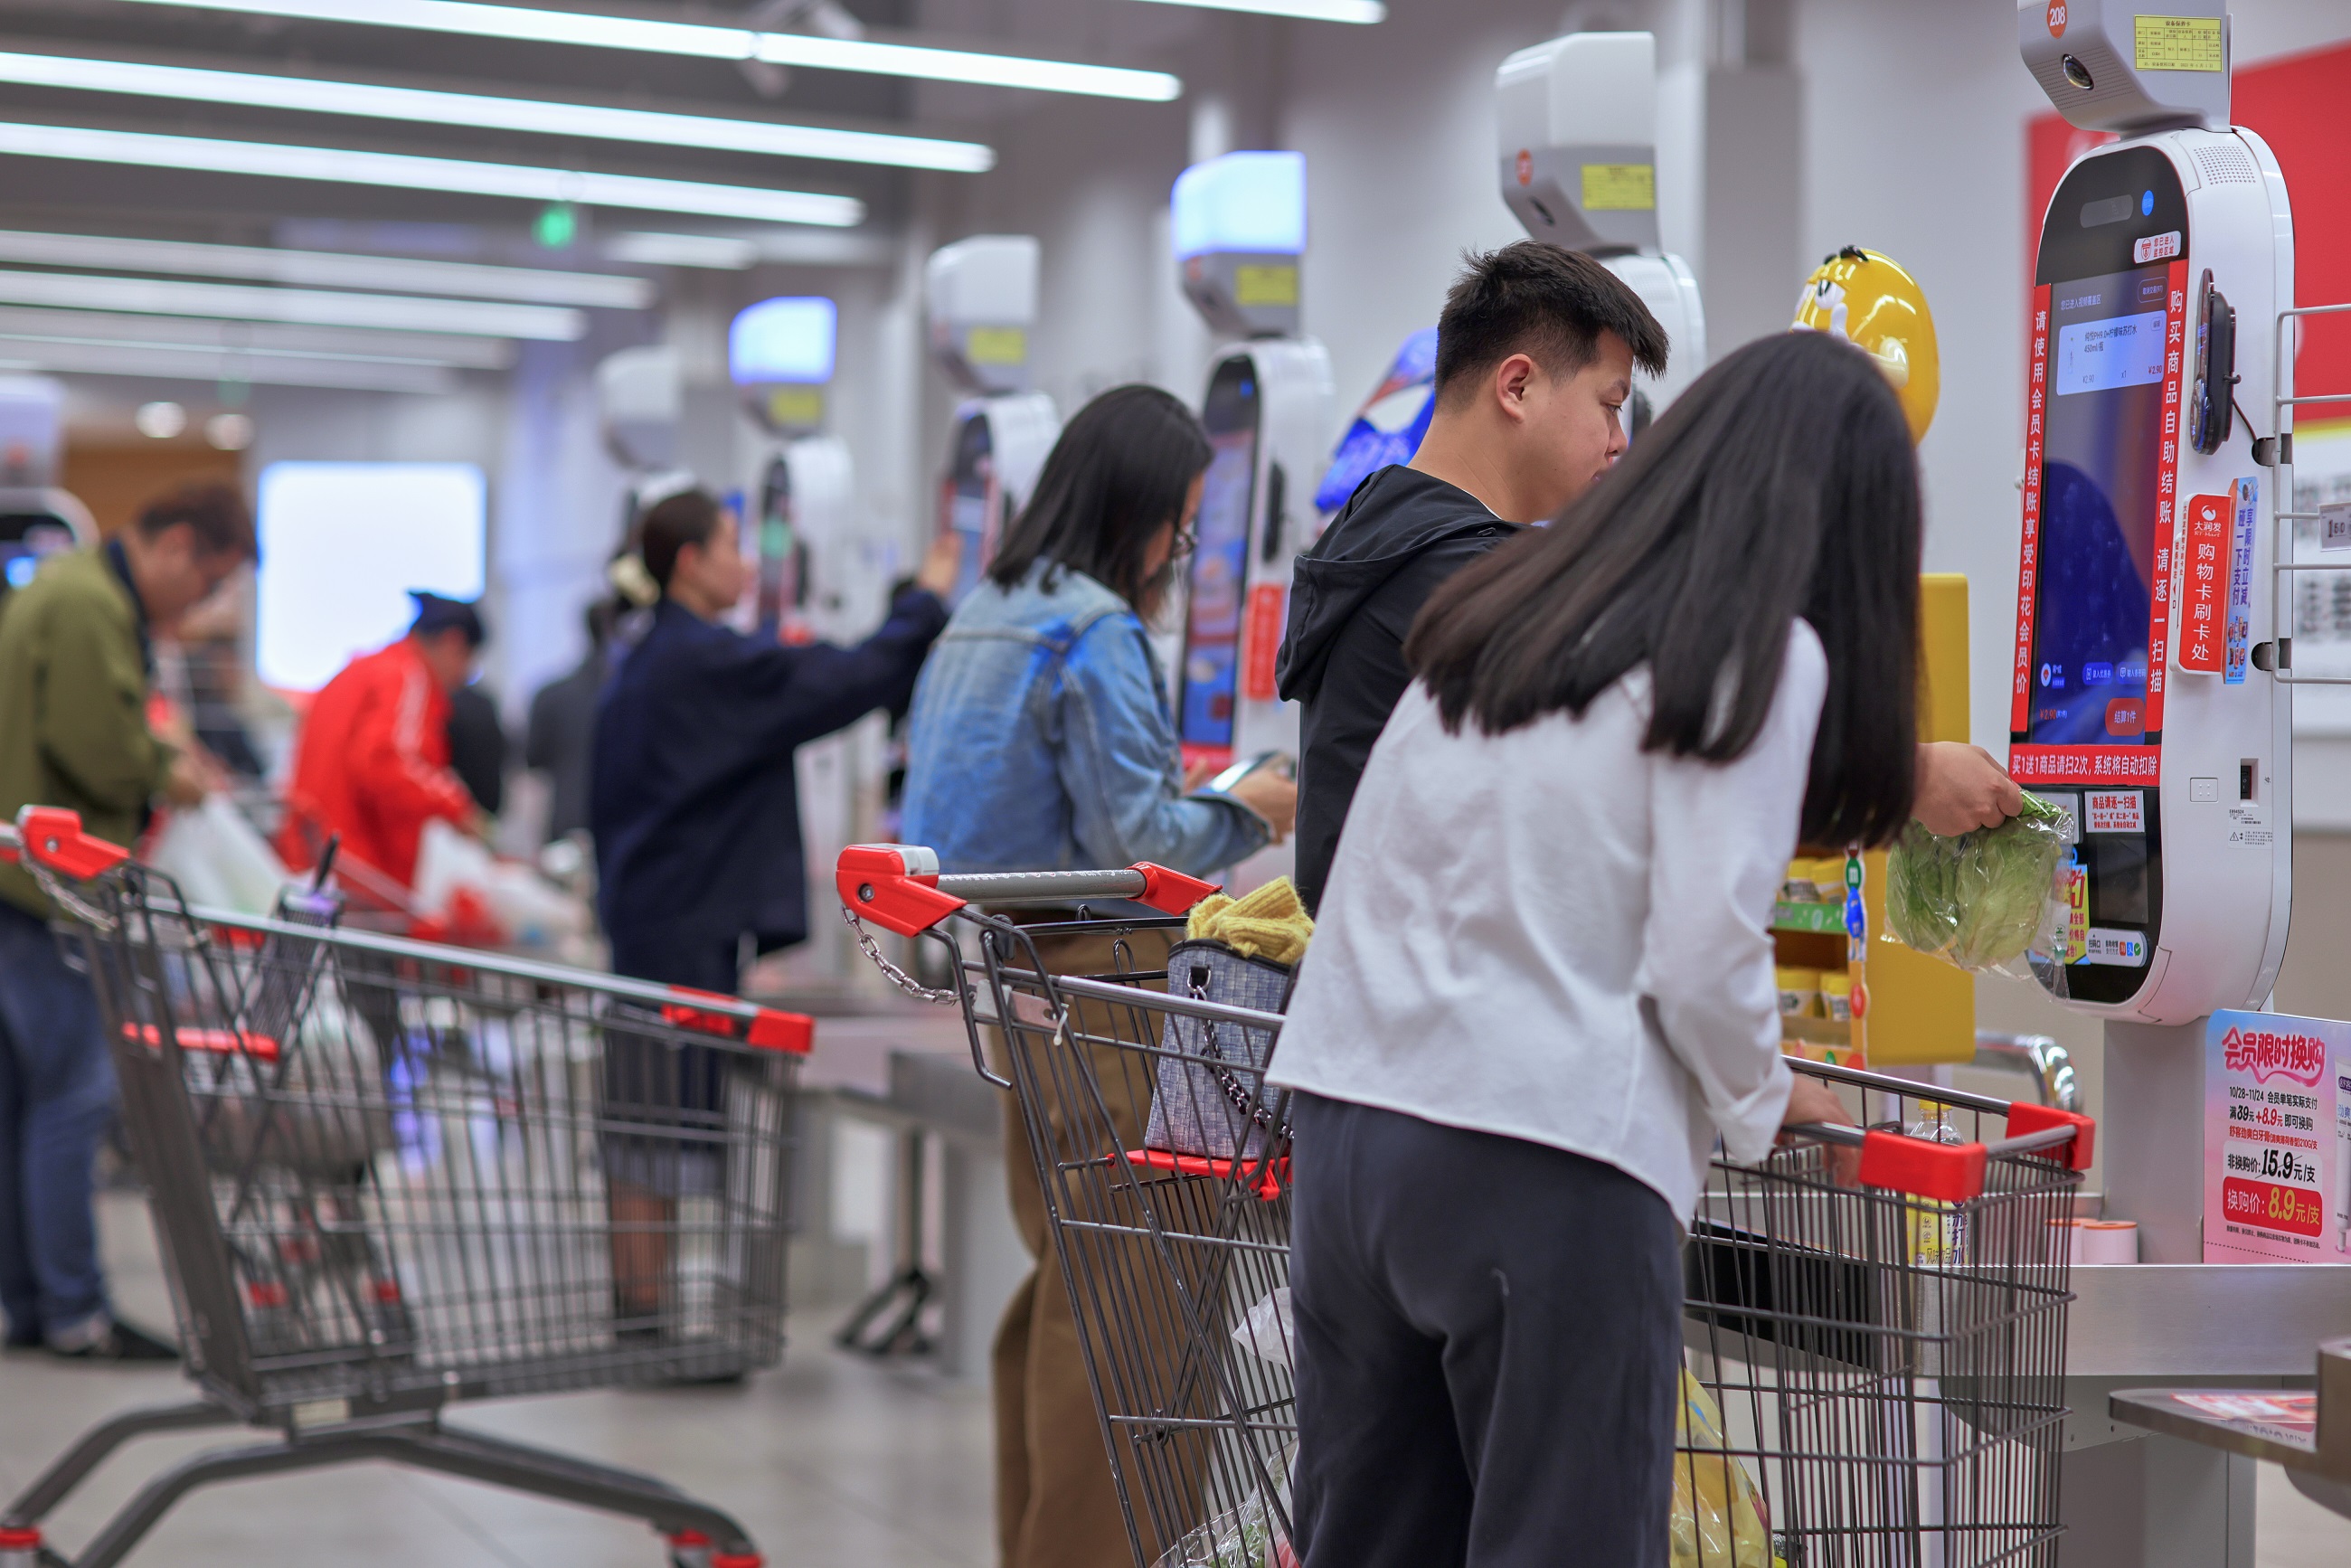
在商超行业中,自由现金流保持为正意味着经营表现优于多数同业。16.3亿元的规模,更凸显公司自我造血的扎实功底。而截至报告期末,高鑫零售净现金规模达105.2亿元。百亿级的资金储备意味着,在这场关乎生存的行业深度转型中,公司握有战略主动权,能够在行业调整期保持业务节奏自主,并为门店调改、业态优化和供应链升级提供充足资金支持。
商品力迭代,筑牢长期经营壁垒
财务底盘稳固,为高鑫零售经营转型提供了弹性。德弘资本入主后,高鑫零售治理结构持续优化,三维度改革成效逐步释放。
商品与供应链能力是零售企业的核心护城河,高鑫零售已构建起“全国联采+自有品牌+生鲜场景”的差异化竞争力。全国联采是供应链重塑的核心,生鲜品类全国联采销售额占比已达25%,大标品占比达33%。通过源头直采、聚焦头部供应商,企业获得更优采购成本,也保障品质标准化。
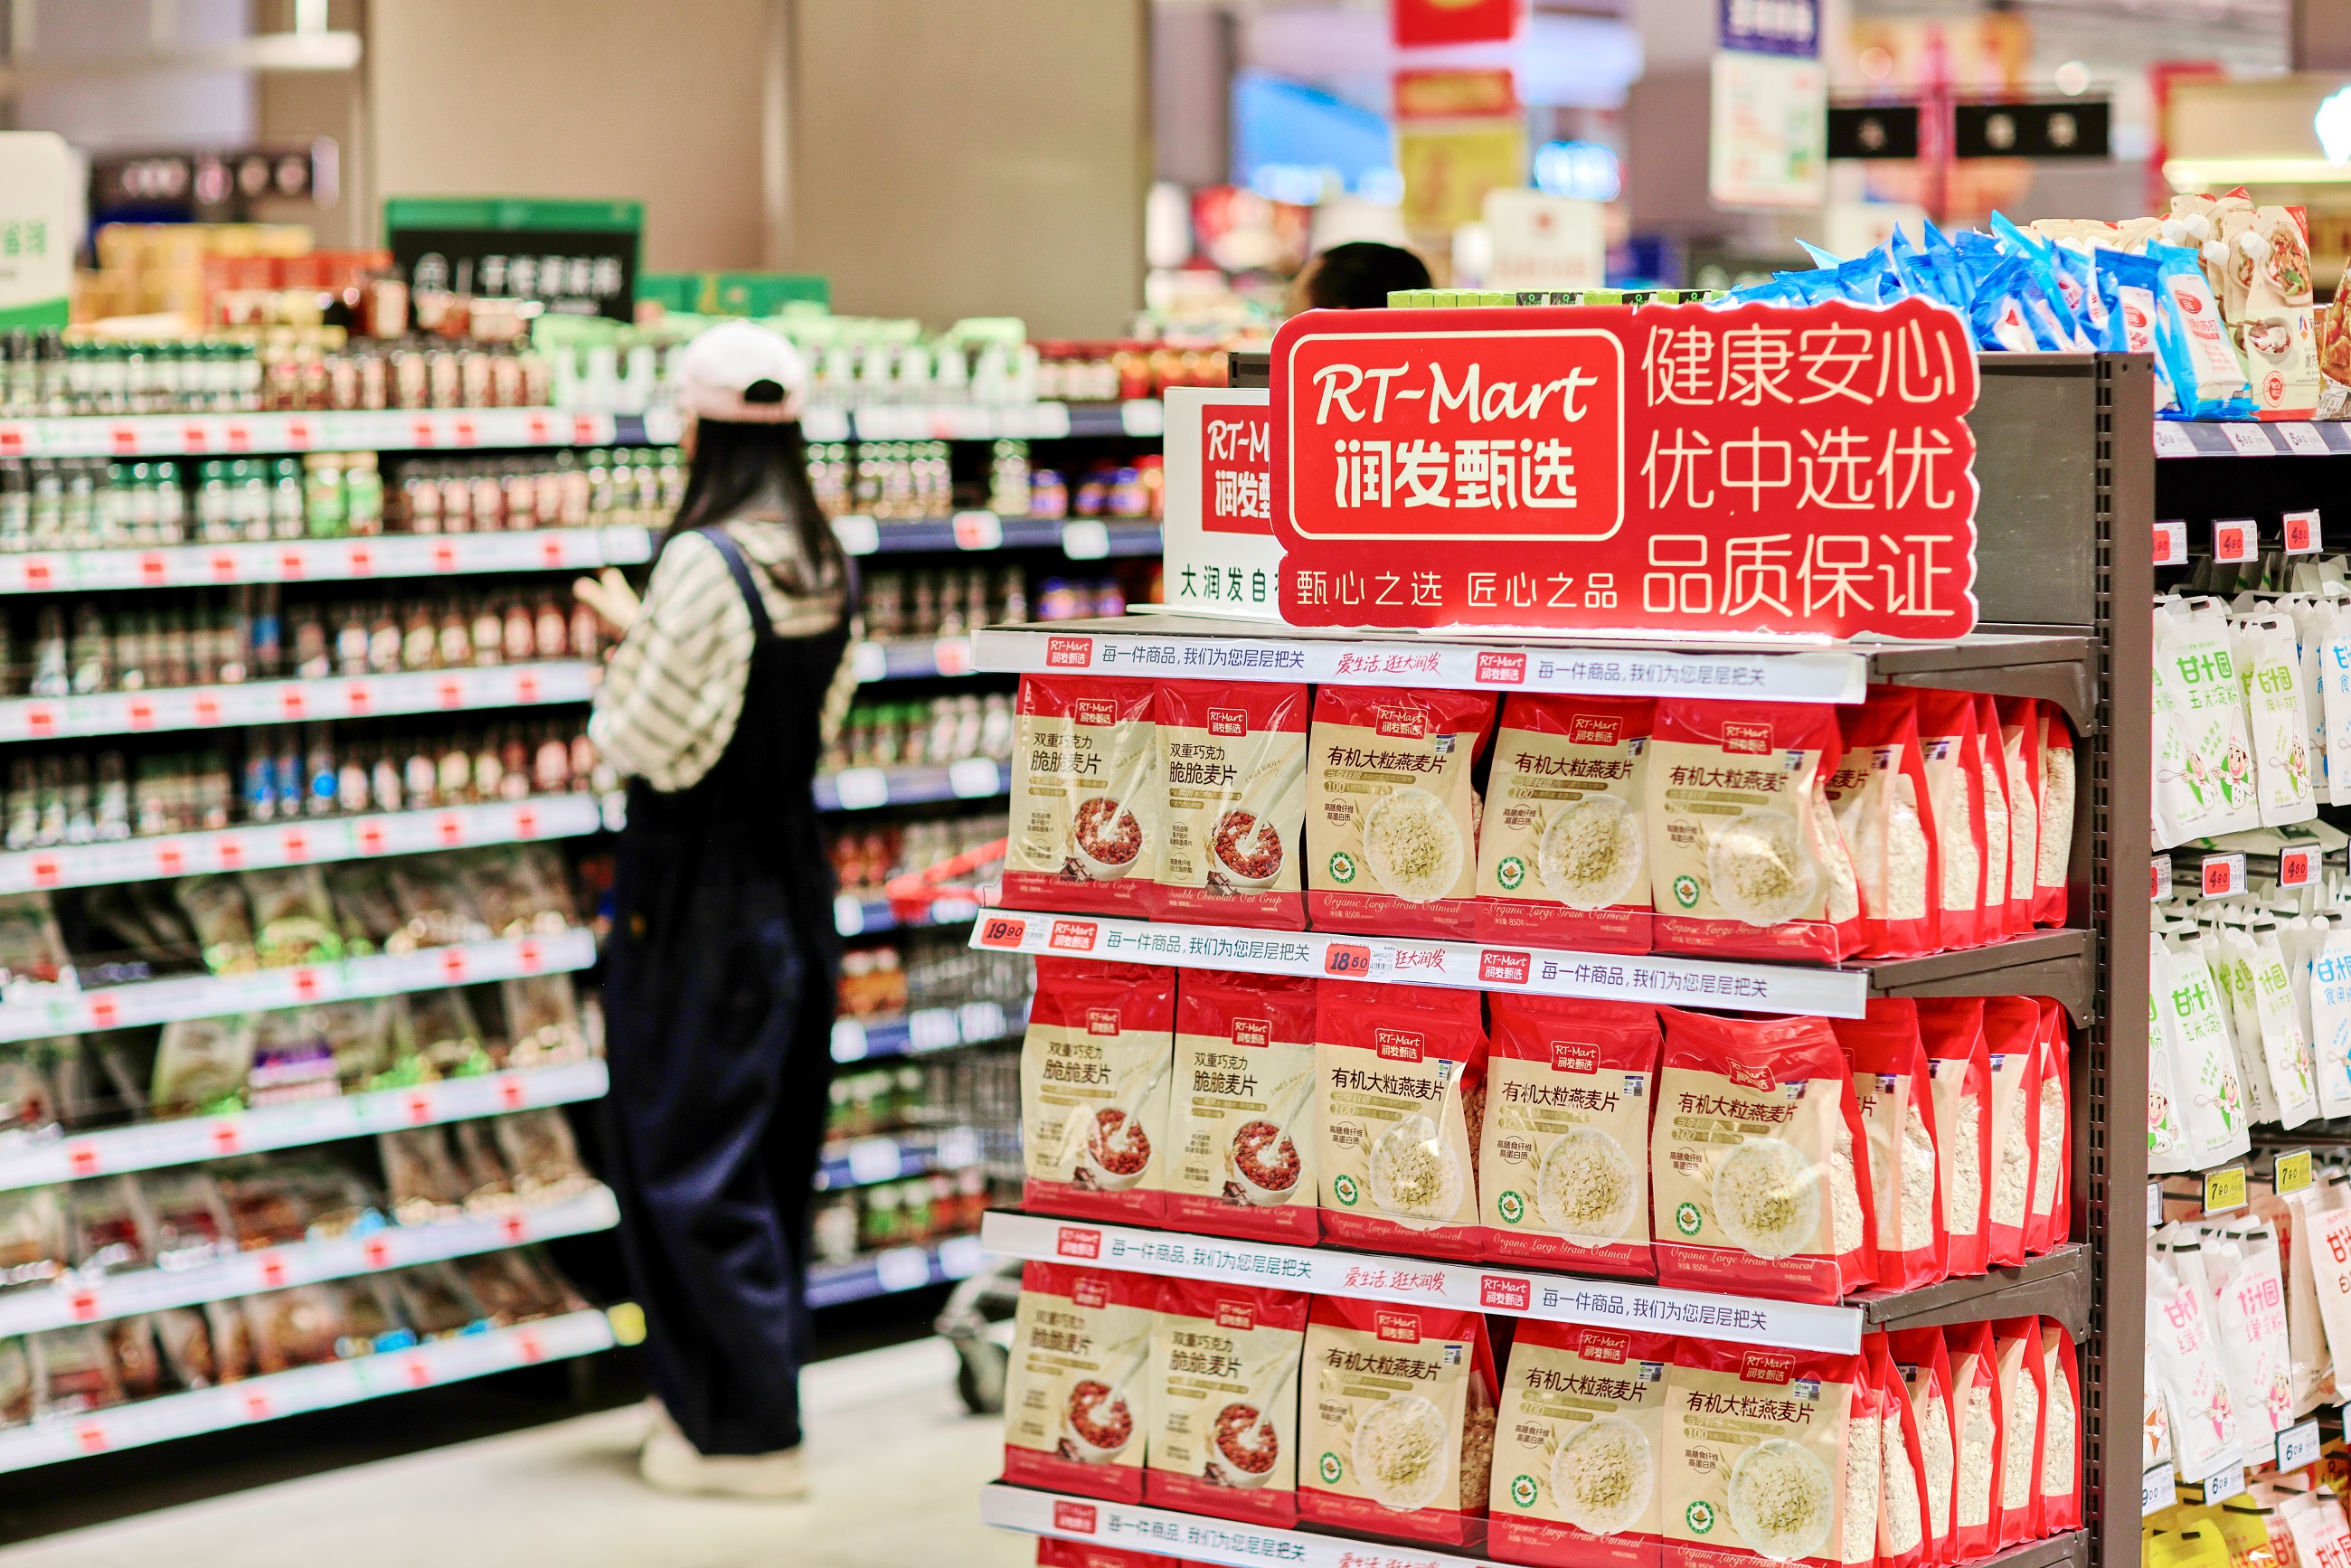
自有品牌是构建毛利壁垒的关键支点。公司拥有“大拇指超省+润发甄选”双品牌矩阵,分别主打极致性价比与品质差异化。截至2026年9月,自有品牌销售额占比提升至3.6%,期内销售额同比增长82%,复购率同比稳步提升,自有品牌正从培育期驶入快速增长期。
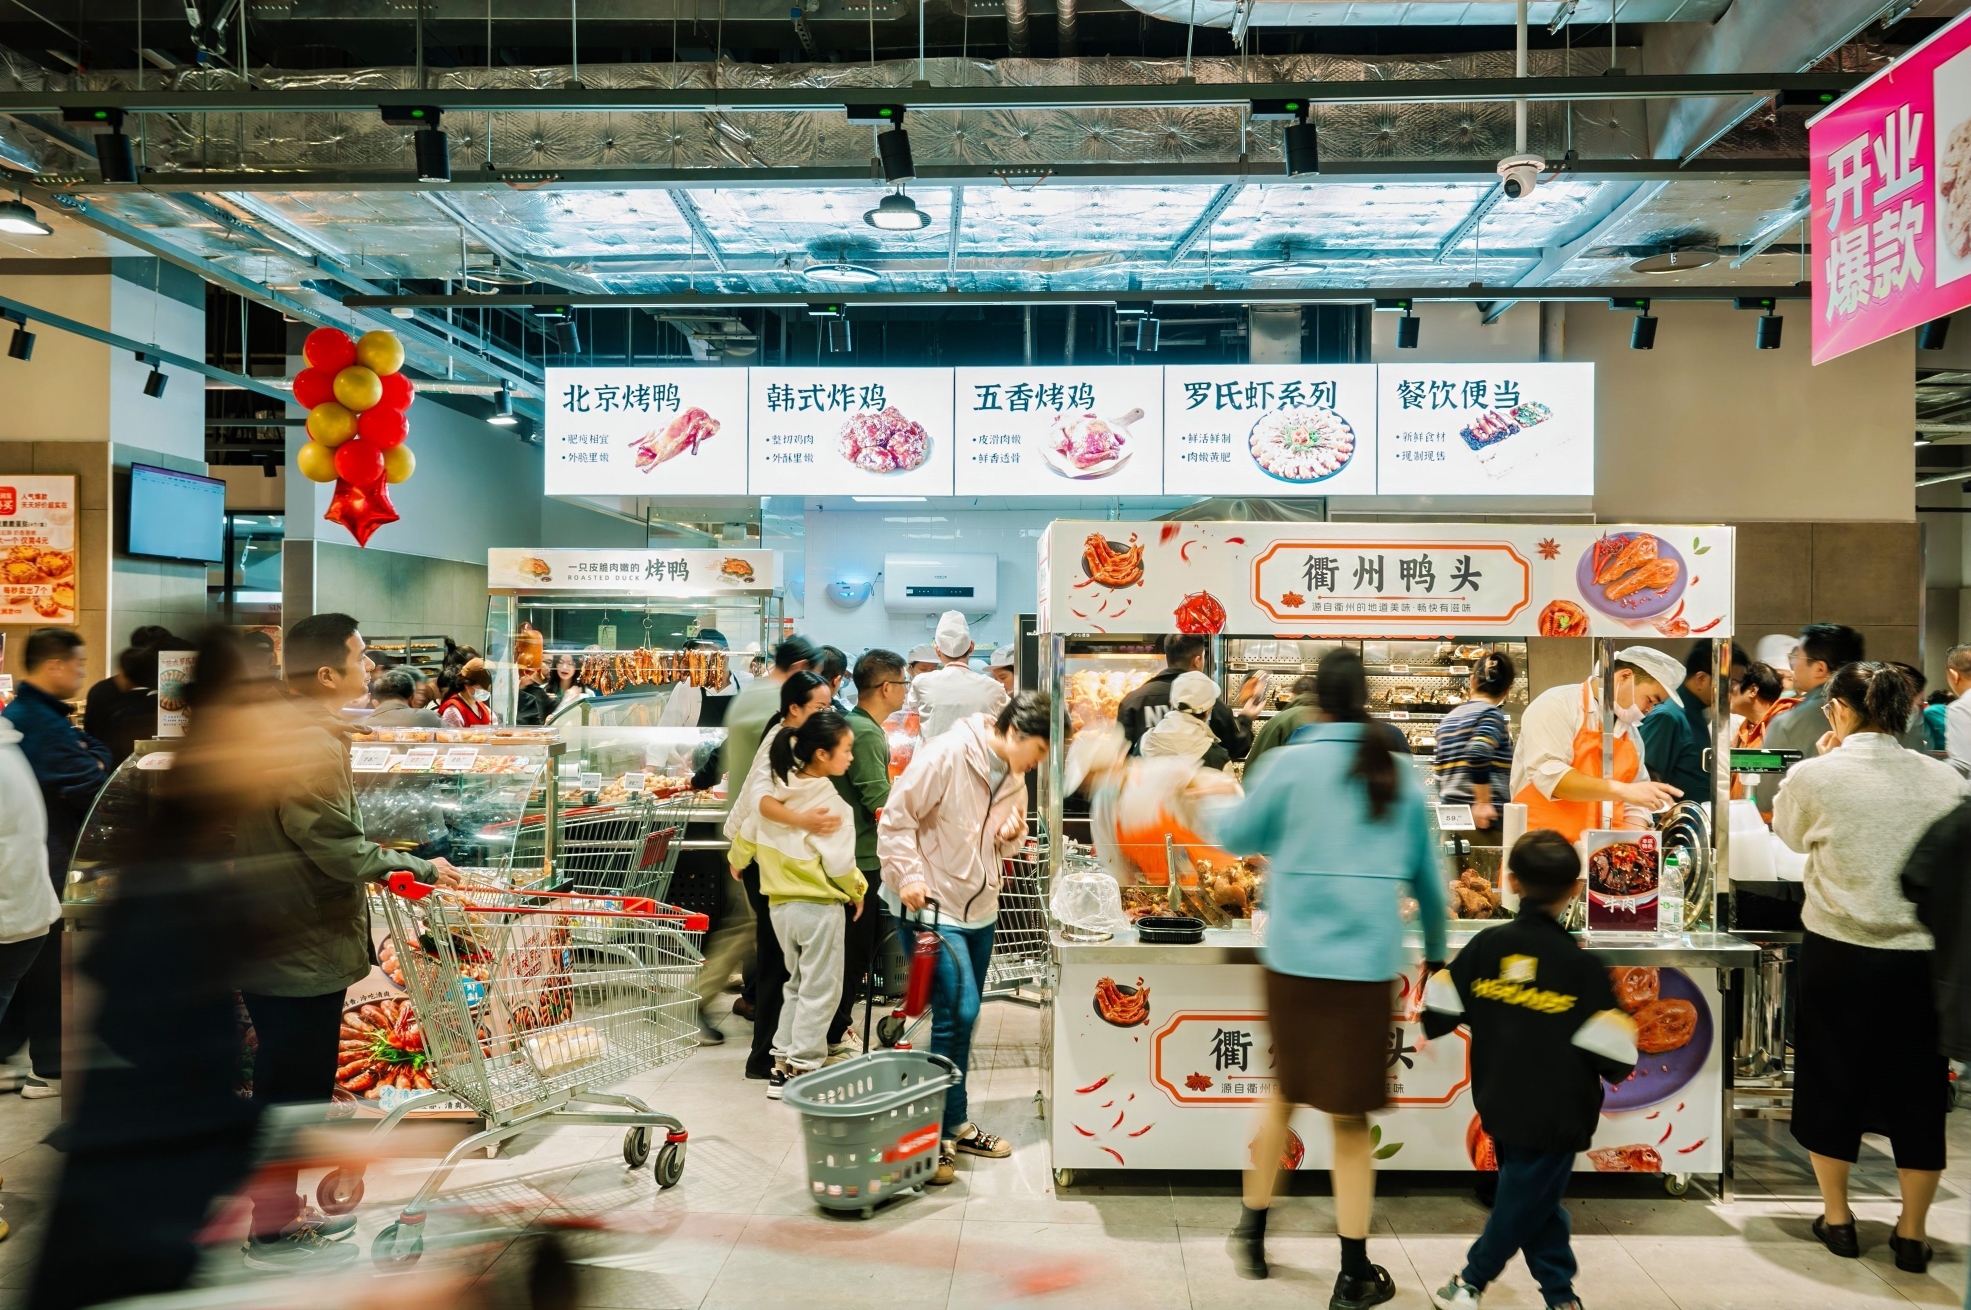
生鲜业务亦实现了规模与盈利同步改善。报期内销量同比增长1.6%,渗透率、毛利率稳步提升。此外,围绕社区消费习惯,公司推进安心集市、生鲜早市等场景运营,拉动到店客流与消费频次。
三线业态协同,进入规模化复制前夜
业态迭代是高鑫打开增长空间的第二主线。公司已形成“大店+中超+前置仓”三位一体布局,期内围绕“拓、调、缩、降”优化门店模型。
“拓”是延伸服务边界:通过加密大中超与前置仓,盘活大店闲置面积引入商店街多元业态;“调”是以可复制模块升级核心场景,带动连带消费;“缩”是压减低效面积,适配商品结构;“降”是推进降租、出清低效门店,优化资产组合。
中超与前置仓进展最具标志性,大润发Super社区超市已率先跑通模型。截至2026年9月30日财年末,大润发Super全国门店达34家,其中线上销售占比31%,数字化履约能力持续增强;同时现金流已转正,具备独立复制扩张基础。
前置仓定位为大店的服务延伸,单仓投入压缩至40万元,单仓模型已跑通,可依托大店供应链低成本补齐线上履约短板,支撑后续规模化复制。运营端同步推进精细化管理,提升资产资金使用效率。
稳定的主业造血能力与充裕现金储备,为门店调改、新业态复制留出充足空间。随着社区零售模型逐步跑通、供应链与自有品牌协同发力,高鑫零售转型成效将持续兑现,经营韧性与修复弹性值得期待。

证星董秘互动
2026-11-18
证星董秘互动
2026-11-18
证星董秘互动
2026-11-18
证星董秘互动
2026-11-18
证星董秘互动
2026-11-18
证星董秘互动
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18




