
来源:证星公司调研
2026-11-02 21:09:10
证券之星消息,2026年11月2日国科军工(688543)发布公告称公司于2026年10月30日召开业绩说明会。
具体内容如下:
问:公司三季报的营收,净利润,扣费净利润均出现30%下降。公司解释原因是因为上游供应链。请1.供应链截止目前是否解决?如果没解决,请公司有什么措施?2.按照三季报情况,公司业绩今年将出现明显下滑,请公司有什么具体应对措施?3.去年的军贸订单是否能在今年第四季度全面履约交付?目前是否有新的订单?
答:尊敬的投资者,您好!1、上游配套属于军工特种供应链,部分上游特种配套件交付时序延后,经过多方协调,配套件已供货陆续,针对现状公司采取全流程动态跟踪排产等措施,降低配套延迟对交付的影响,至目前可保障全年生产任务完成。2、公司面对装备订购计划结构性调整致经营压力阶段性下滑,公司四季度继续提升安全管控措施,全力推动在手订单生产验收、交付;加快动力模块项目、产线提升改造,夯实产能;持续推进新型号定型量产,同步拓展国内订货与军贸市场;内部狠抓落实降本增效,全力提升改善经营能力。3、子公司航天经纬4.66亿元军贸合同剩余产品正在分批次组织生产、试验与验收,将按期履约。公司持续推进军贸项目拓展及军贸业务的商务合作,若有相关业务进展情况,公司将严格按照信息披露要求及时公告。感谢您的关注!
问:请1.公司董事长离职已经很久,何时重新选举? 2.截止到半年报,公司2026年的半年各项经营数据都弱于2025年同期,公司有没有相关的改善经营的具体措施? 3.明年是建军100年,公司作为南昌本地企业,是否有献礼计划?
答:尊敬的投资者,您好!1、原董事长辞任之后,相关职责已妥善代行,公司经营平稳。董事、董事长选举需要履行国资遴选、提名、董事会及股东会全套法定程序,各项筹备工作正在推进。后续相关安排,公司将及时公告,请以正式披露文件为准。2、业绩阶段性承压,主要受军品订货节奏、上游配套交付延后影响,主业竞争力未发生变化。公司正多措并举改善经营加快动力模块项目与产线改造,扩充交付能力;大力开拓国内订货与军贸市场,加快推动新产品型号研制、定型、量产;坚持高强度研发,保障公司业务可持续增长;主动协同上游供应商,统筹备货排产。军工行业存在明显季节性,四季度是军品集中交付窗口期,公司全力保障履约交付。3、作为省属国有军工企业,公司始终以强军首责为根本,全部科研、生产任务均严格按照国防建设统一规划开展,全力做好弹药装备、固体动力产品保障及新型号装备攻坚克难工作,以高可靠的装备支撑国防建设。如果有达到披露标准的重大事项,公司会依规公告。感谢您的关注!
问:请1、剩余约4.34亿元订单计划在2026年内完成交付,还有多少未确定收入?预计能按计划时间完成交付吗?2、你们之前不是曾说过上游交付的得到解决,为什么隔了一段时间又反复出现呢?这种情况会延续吗?3、公司的“总装”项目进度如何?
答:尊敬的投资者,您好!1、军贸合同剩余部分按计划在本年度分批完成生产、试验、交付验收,将按期履约。2、前期交流中提到上游交付问题得到解决,是当时制约交付的核心卡点实现阶段性疏通。原有单点瓶颈化解之后,仍有可能受上游配套单位产能调配、特种原材料供给、试验验证进度、客户订货时序调整等因素影响,出现新的阶段性配套波动,属于军工细分领域较为典型的行业特征。3、尊敬的投资者,您好!动力模块能力建设项目目前已全面开工,各项建设工作按计划有序推进,土建主体工程施工稳步开展,专用工艺设备采购同步实施,项目配套安评、环评、工艺鉴定等专项工作统筹推进中;该项目聚焦固体发动机研产能力建设,可兼顾军品、军贸与商业航天动力配套需求,项目建成后将有效扩充固体动力装药、动力模块产能,缓解现有产能瓶颈,有效支撑在手订单的交付。航天动力建设项目已完成用地相关手续办理,现阶段按年度建设计划推进前期工程及配套建设准备中。项目投产后产能释放效益取决于下游型号定型、订单落地情况。相关项目详细情况请以公司在上交所披露的公告为准。感谢您的关注!
问:1)动力模块8.1亿的项目,目前看竣工投产是什么时间;2)项目静态回收期是多少年?3)三季报业绩符合年度计划吗; 4)目前看26年的年度计划能完成吗?
答:尊敬的投资者,您好!1、公司动力模块能力建设项目目前已全面开工,土建施工、专用设备采购同步推进,安评、环评、工艺鉴定等军工专项验收工作统筹开展。军工建设项目除工程竣工,还需完成一系列专项审查、鉴定及验收试产爬坡等流程,项目进展情况公司将按照信息披露要求及时公告,请您持续关注。2、根据项目可研,该项目预计投资收期为5年(含建设期);该数据为可研阶段基于当时假设条件测算,后续受订单规模、交付节奏、成本、定价等因素影响,实际指标可能与测算值存在差异,不构成业绩承诺。3、军品业务具备较强的阶段性、季节性特征,订单签订、产品验收及收入确认节奏受客户排产、试验鉴定安排等影响。前三季度经营表现和年度计划的时序安排存在阶段性差异,公司年度经营计划为全年统筹目标,军品交付、款集中在下半年属于行业常见情形。4、公司四季度继续提升安全管控措施,全力统筹在手订单组织生产、推动产品验收、交付,努力落实年度经营安排。但军工业务受客户订货计划、试验验收节点等外部因素影响,存在不确定性,公司将积极推进各项工作相关情况请以公司后续披露信息为准。感谢您的关注!
问:公司年报出适时开展产业投资并购,此前也表示持续调研产业链相关项目。请目前在固体动力配套、核心材料及智能制造等领域,是否仍有收购非关联企业控股权的实际需求?
答:尊敬的投资者,您好!固体动力配套、核心材料、智能制造方向,是公司围绕主业补强产业链、完善配套能力的重点关注领域,公司持续对产业链相关项目开展常态化调研摸排。从长期战略来看,公司存在依托产业投资补齐产业链短板、强化协同能力的布局思路,但收购非关联企业控股权仅为产业投资可供选择的方式之一,并非预设路径,可结合标的实际情况选择产业合作、参股、并购等多种形式。后续若实施相关投资且触及信息披露要求,公司将严格按照科创板规则及时履行信息披露义务,相关事项请以公司公告为准。感谢您的关注!
问:请,公司在手订单和合同负债的情况如何?在「十五五」规划启动的背景下,需求端有什么变化?
答:尊敬的投资者,您好!1.截至三季末,公司合同负债约6597.94万元,主要为预收客户订单款项;公司依据在手订单积极组织排产备货,保障年度任务完成。2.“十五五”期间,国防装备建设重点向新质战斗力倾斜,智能弹药、固体动力等赛道迎来结构性机会。公司加快产能建设与新型号攻关,匹配中长期装备建设需求。感谢您的关注!
国科军工(688543)主营业务:导弹(火箭弹)固体发动机动力与控制产品及弹药装备的研发、生产与销售。
国科军工2026年三季报显示,前三季度公司主营收入6.01亿元,同比下降22.45%;归母净利润8934.29万元,同比下降37.5%;扣非净利润8468.37万元,同比下降32.85%;其中2026年第三季度,公司单季度主营收入2.17亿元,同比下降39.27%;单季度归母净利润3028.61万元,同比下降54.01%;单季度扣非净利润2714.1万元,同比下降57.75%;负债率22.71%,投资收益169.27万元,财务费用-785.05万元,毛利率43.82%。
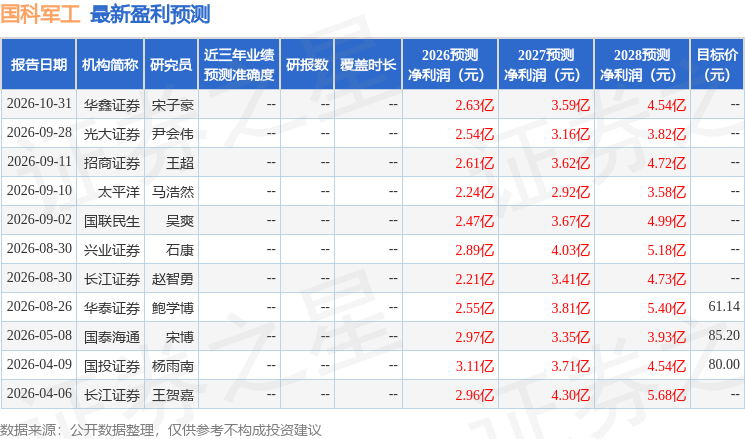
该股最近90天内共有9家机构给出评级,买入评级7家,增持评级2家;过去90天内机构目标均价为65.88。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出9039.51万,融资余额减少;融券净流入78.59万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券时报网
2026-11-02
21世纪经济报道
2026-11-02
券商中国
2026-11-02
国际金融报
2026-11-02
证券时报网
2026-11-02
证星公司调研
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02




