
来源:证星公司调研
2026-11-02 19:46:50
证券之星消息,2026年11月2日华特气体(688268)发布公告称East Capital、国华兴益保险、国金证券、国联民生证券、鸿运私募基金、华安基金、华创证券、华福证券、华泰证券、华西证券、金鹰基金、Willing Capital Management Limited、君联资本、摩根大通、南方基金、青岛金光紫金创业投资、群益国际控股、瑞银证券、润晖投资、山西证券、上海博笃投资、上海方物私募、北京磐泽资产、上海嘉世私募、上海九方云智能、上海潘璐姿贸易、上海申银万国证券、上海益和源资产、上海元昊投资管理、深圳市国晖投资、首创证券、太平洋证券、天风证券、承珞(上海)投资、西安敦成私募、兴业基金、玄卜投资(上海)、阳光资产、招商证券、浙商证券、中国人保资产管理、中国人寿养老保险、中金公司、中泰证券、东方财富证券、中信建投证券、中信证券、众为资本、珠海景瑞私募、投资者、光大保德信基金、光大证券、广东宝新投资、广东臻远基金于2026年10月29日调研我司。
具体内容如下:
问:公司的基本情况介绍及最近主要变化。
答:二、问环节
1、2026年三季报业绩解读?
公司是一家致力于国产化替代,打破极大规模集成电路、新型显示面板等高端领域气体材料制约的气体厂商,主营业务以特种气体的研发、生产及销售为核心,辅以普通工业气体和相关气体设备与工程业务,提供气体一站式综合应用解决方案。2026年前三季度,公司实现营业总收入13.76亿元,同比上升31.78%,其中,特种气体业务实现营业收入约9.41亿元,同比增长约43%;实现归属于母公司股东的净利润1.67亿元,同比上升40.58%,实现归属于母公司股东的扣除非经常性损益的净利润1.63亿元,同比上升40.65%;报告期末,公司总资产为37.67亿元,较报告期初增长5.13%,归属于母公司股东的所有者权益为26.69亿元,较报告期初增长32.59%。
公司凭借稳定可靠的供应保障能力,推动部分核心特气产品(部分光刻及其他混合气体、氟碳类气体、氢化物气体)销量实现提升、销售额增加。前三季度,公司加速推进氦气产品在国内半导体客户的覆盖广度,为当期业绩提供增量。同时,公司通过部分核心电子特气产品的产能释放与成果转化,有效优化了半导体领域应用产品的盈利结构,报告期内,公司半导体领域实现营业收入约6亿元,同比增长约37%。
2、公司后续新产品的进展情况如何?
公司乙硅烷、溴化氢、三氯化硼等高端电子特气新产品已于2025年相继斩获销售订单,成功打通从研发到市场的成果转化路径。今年以来,公司持续向产业链下游客户推进新产品认证进程,客户结构不断优化,新增部分优质客户,产品认可度稳步提升。目前,相关新产品仍处于市场导入阶段,实际产量与产能规划之间尚存差距,公司将多措并举,加速推进新产品的客户认证与市场放量。
3、公司在建的两个基地的情况如何?
目前,公司江西基地可转债募投项目“年产1,764吨半导体材料建设项目”和“年产1,936.2吨电子特气项目”已于今年相继结项,新增产能将逐步释放,公司电子特气整体产能规模、量产供给能力得以提升,产品品类矩阵持续丰富完善。公司南通基地建设工作按公司规划稳步推进。
4、明年氦气价格及竞争情况展望?
目前,氦气相关产品销售价格距高位已经下来了,价格受地缘政治、全球供应、政策变化等因素影响波动较大。氦气本身为资源型产品,国内的市场供给量受俄罗斯联邦政府相关法令以及我国实施的临时禁止出口管理影响较大,在政策不变的情况下,国内市场可能出现富余氦气,竞争可能加剧。公司在氦气资源、产品品类及终端客户均有优势,明年,公司将持续扩大氦气产品在国内半导体客户的应用规模,稳固自身竞争优势及盈利优势,应对明年价格的不确定性。
5、公司第三季度毛利环比二季度毛利提升的原因?
从二季度起,公司加速推动氦气产品在国内半导体客户的覆盖布局,三季度氦气产品在半导体领域客户的应用规模持续扩大,带动相关业务毛利水平进一步优化。
同时,公司依托部分核心电子特气产品的产能释放与成果转化,有效改善了半导体领域应用产品的毛利结构,为整体盈利能力的提升提供了有力支撑。
6、公司在前驱体板块的拓展情况如何?
公司紧扣2026年技术创新与产品开发核心任务,抓住产业政策与资本双重推动下战略新兴产业快速发展的机遇,以建立新产品导入先发优势为核心,助力公司突破价格竞争困境。研发工作持续聚焦先进制程应用气体材料、高纯碳氢类、硅基前驱体等高端产品领域。目前,公司已经研发出几款硅基前驱体产品,相关产能还在建设中。
7、存储客户的认证周期对比逻辑芯片客户,会不会更长?
不同客户涉及的晶圆尺寸、制程技术、工艺等不同,认证周期也不一致。同时,认证周期也受客户的大小、意愿、紧迫程度的影响,存在差异。
8、在下游扩产和新技术路线推进的背景下,公司认为哪些特气品种未来可能出现较大的增长潜力?
下游产业技术迭代正推动特种气体需求向“质”升级。随着晶圆尺寸扩大、制程技术精细化,电子特气的精细化程度与稳定性要求持续提高,先进逻辑制程、存储技术对中高端气体材料的需求尤为迫切。
人工智能的训练与应用落地,将拉动全球存储芯片需求全面上升。I大模型训练对超高数据传输带宽、超低延迟性能提出严苛要求,直接催生高带宽存储器(HBM)刚需增量;模型推理环节催生海量高清数字化内容产出,持续拉高终端存储配置门槛,进一步带动3D NND Flash市场需求扩容。在此行业浪潮下,高纯三氟甲烷、高纯氪气、乙硅烷、高纯甲烷、高纯六氟丁二烯、高纯锗烷等高端电子特气,已成为3D NND制程、DRM存储芯片、HBM高带宽内存、3DX-I架构、新型光伏电池等前沿领域的核心刚需耗材,伴随技术落地量产,市场需求将得以释放。
华特气体(688268)主营业务:以特种气体的研发、生产及销售为核心,辅以普通工业气体和相关气体设备与工程业务。
华特气体2026年三季报显示,前三季度公司主营收入13.76亿元,同比上升31.78%;归母净利润1.67亿元,同比上升40.58%;扣非净利润1.63亿元,同比上升40.65%;其中2026年第三季度,公司单季度主营收入5.04亿元,同比上升36.98%;单季度归母净利润7442.18万元,同比上升81.2%;单季度扣非净利润7289.22万元,同比上升80.56%;负债率27.81%,投资收益373.35万元,财务费用2813.84万元,毛利率31.84%。
该股最近90天内共有5家机构给出评级,买入评级2家,增持评级3家;过去90天内机构目标均价为108.12。
以下是详细的盈利预测信息:
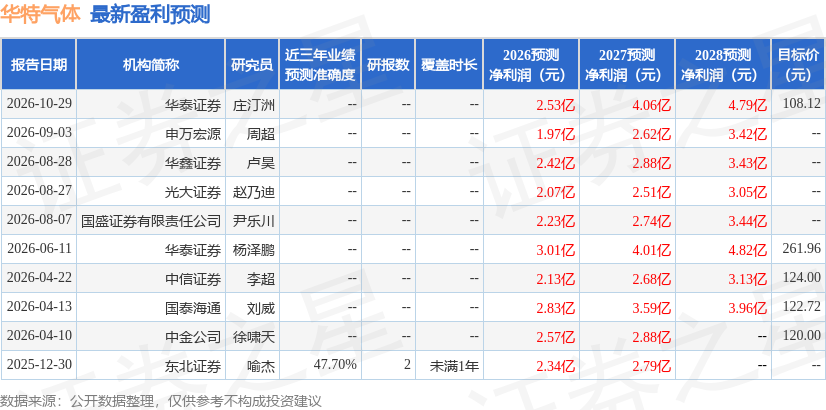
融资融券数据显示该股近3个月融资净流出2.96亿,融资余额减少;融券净流出6.17万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星公告
2026-11-02
证星公司调研
2026-11-02
证星公司调研
2026-11-02
证星公司调研
2026-11-02
证券时报网
2026-11-02
证星公司调研
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02




