
来源:证星公司调研
2026-11-02 19:46:49
证券之星消息,2026年11月2日药康生物(688046)发布公告称公司于2026年10月29日接受机构调研,国联民生、中泰证券、理成资产、途灵资管、泾溪投资、鑫融长弘、瓴仁投资、平安证券、招商证券、国海证券、长江证券、开源证券、天风证券、中邮证券、西部证券、华源证券、中信证券、中银国际、山西证券、华鑫证券、申万宏源、光大证券、野村东方、汇添富、南方基金、易方达、中欧基金、东方证券、富国基金、长城基金、建信基金、诺安基金、华安基金、华夏基金、富安达基金、财信基金、华宝基金、银河基金、国泰海通证券、泰信基金、融通基金、鹏华基金、平安基金、华商基金、长信基金、浙商基金、金鹰基金、嘉实基金、前海开源、华西证券、湘财基金、国泰基金、中银基金、农银汇理、国投瑞银、国联安、海富通、富安达、申万菱信、圆信永丰、兴业证券、信达澳亚、浦银安盛、光大保德信、国海富兰克林、摩根士丹利、德邦基金、天弘基金、信诚基金、中航基金、创金合信、中信建投、国联基金、睿远基金、安联资管、东方红资管、东吴人寿、平安养老、太平资管、平安资管、招商信诺、太平洋资管、东吴证券、工银安盛、浙商资管、华泰资管、国君资管、浦银理财、信银理财、华能贵诚信托、IDG资本、高毅资产、拾贝投资、华泰证券、物产中大、正圆私募、非马投资、鑫垣私募、敦颐资产、乐赢私募、彤源投资、致合资管、源峰私募、旭松资产参与。
具体内容如下:
1、不同工业客户类型需求及增长情况,对工业客户未来 2-3年景气度判断?
2026 年前三季度工业客户收入 4.02 亿,同比增长 56.24%,占收入比重 55.57%,其中 2026Q3 工业客户收入 1.54 亿,同比增长 63.95%,环比增长约 10%。
报告期内,国内、海外的工业客户均实现了良好增长,从询单量、下单速度、价格敏感度等各个维度的指标来看,bigpharma、biopharma、biotech 等各类客户均需求良好,部分经营稳健的仿制药企也明显增加了对于创新的投入,通过自建早研团队、拓展外部合作等方式,构建创新管线,推动企业转型。整体来看,当前行业仍然维持高景气。
公司国内市场已实现工业客户的广泛覆盖,市场口碑良好,客户认可度高,海外市场仍处于渗透率提升、客户池扩容阶段,经过近几年的投入与培育,2026 年海外工业客户收入增长已经明显提速,有望从高投入期逐步进入收获期。公司对未来 2-3年工业客户收入增长充满信心。
2、公司海外业务持续高增长的核心驱动因素以及未来增长的持续性如何展望?
2026 年前三季度海外收入 1.73 亿,同比增长 62.1%,2026Q3工业客户收入 0.62 亿,同比增长 57.56%,占收入比重约23.5%。
海外市场,公司坚持以自建销售渠道为主,拥有超 40 人 BD 团队,覆盖北美、欧洲及亚太三大区域,并在非核心区域借助代理商提高海外市场的覆盖广度和覆盖速度,伴随着过去几年对海外市场的持续投入,公司对海外市场的熟悉程度逐渐增加,海外销售团队逐渐成熟,品牌知名度逐步建立,客户池逐步扩容,海外市场开拓进入加速阶段,有望从高投入期逐步进入收获期。
公司建立了全球最大的基因工程小鼠资源库,拥有小鼠品系超 22,000 种,且仍然在持续不断的迭代更新,同步搭建了完善的临床前测试平台,覆盖全疾病领域以及各种药物形式,无论是产品还是服务,均具备全球竞争力。考虑到公司目前整体海外收入体量并不大,市场渗透率仍然较低,预计海外市场仍将维持良好增长。
3、公司目前的产能情况、产能利用率及未来的产能规划? 公司目前合计产能近 31 万笼,其中 1.8 万笼为 2026Q3 新投产,预计将于 2026 年底满产,新产能将一定程度缓解目前产能紧张局面。2027 年,公司仍有扩产计划,预计将新增产能3-4万笼,将视下游客户需求及签单情况有序投放。
4、临床前药效业务的订单情况及价格情况?对明年的展望? 临床前药效业务 2026 年前三季度收入已超去年全年,占整体收入比重超 35%,截至目前,签单及价格均维持良好趋势。鉴于工业客户的良好需求,公司对明年的临床前药效业务保持乐观,2026Q3 已经进行了人员的扩招,为未来的增长打好基础。
5、纽迈生物业务进展?
纽迈生物已完成 NeoMab-IgG(标准)、NeoMab-CLC(共轻链)及 NeoMab-HC(单重链)全系列模型的研发及验证,在标准 IgG 筛选平台的基础上搭建了全人源共轻链及单重链抗体发现平台,其自主立项并启动了一系列创新靶点研发项目,目前均在正常推进过程中。
纽迈生物 2025 年已产生千万级别收入,2026 年前三季度收入也实现了良好增长,全人抗体序列授权多家药企,随着自研项目进展,预计未来将有更多序列及 PCC分子对外授权。
药康生物(688046)主营业务:实验动物模型的研发创制、生产销售及相关技术服务。
药康生物2026年三季报显示,前三季度公司主营收入7.24亿元,同比上升25.79%;归母净利润1.7亿元,同比上升54.79%;扣非净利润1.53亿元,同比上升64.88%;其中2026年第三季度,公司单季度主营收入2.64亿元,同比上升31.71%;单季度归母净利润5930.06万元,同比上升52.07%;单季度扣非净利润5706.43万元,同比上升91.11%;负债率19.88%,投资收益959.11万元,财务费用248.2万元,毛利率64.96%。
该股最近90天内共有9家机构给出评级,买入评级6家,增持评级3家;过去90天内机构目标均价为39.32。
以下是详细的盈利预测信息:
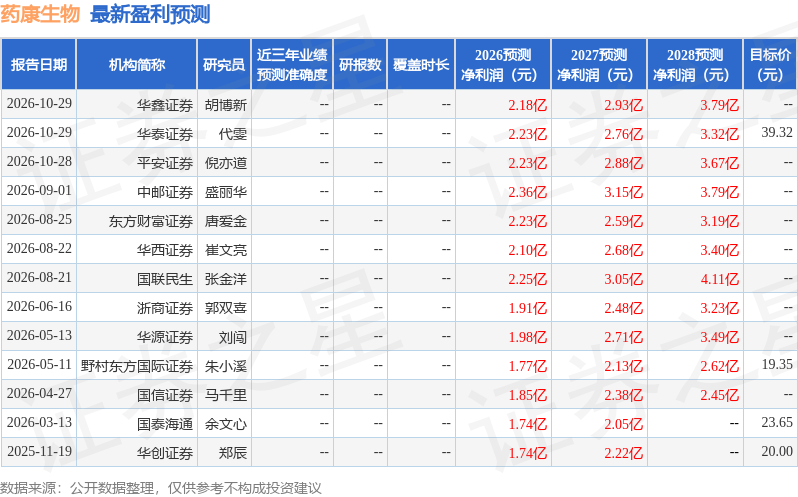
融资融券数据显示该股近3个月融资净流入1717.83万,融资余额增加;融券净流入42.88万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星公告
2026-11-02
证星公司调研
2026-11-02
证星公司调研
2026-11-02
证星公司调研
2026-11-02
证券时报网
2026-11-02
证星公司调研
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02




