
来源:证星公司调研
2026-10-30 23:04:14
证券之星消息,2026年10月30日深科达(688328)发布公告称公司于2026年10月30日召开业绩说明会。
具体内容如下:
问:在 AI 眼镜、车载显示、柔性屏相关设备上有没有新订单?
答:尊敬的投资者,您好!公司持续布局 I 眼镜、车载显示、柔性屏等新兴显示领域相关设备,积极对接下游客户需求,相关业务拓展工作正在有序推进。如达到信息披露标准,公司将及时履行信息披露义务。感谢您的关注。
问:业绩不好吗。股票跌那么多?
答:尊敬的投资者,您好!感谢您的关注。公司2026年1-9月,营业收入同比增长27.74%,归母净利润同比增长205.64%,公司目前订单充足,经营正常,基本面无重大不利变化,不存在应披露而未披露事项。二级市场股价受宏观环境、市场情绪、行业周期等多重因素影响,提请投资者理性投资、注意风险。
问:东南亚工厂配套项目进展如何?海外订单交付周期、回款节奏和国内封测客户相比有没有差异?
答:尊敬的投资者,您好!公司已在东南亚成立新加坡、泰国、马来西亚子公司,重点服务北美客户在东南亚的产线配套需求,按客户产能规划分批交付验证,项目稳步落地中,交付主要受出口报关、海运、海外现场安装调试、客户跨区域验收流程影响;款方面,海外头部大厂资信稳定、坏账风险低,后续进展请以公司公告为准,感谢您的关注。
问:目前在车规芯片、算力芯片、存储芯片客户的验证和批量导入进度如何?对比海外同类设备,在良率、UPH、稳定性、价格上竞争力怎么评估?
答:尊敬的投资者,您好!公司分选设备可以用于各类芯片、半导体器件的FT检测环节,对标海外头部设备,在良率、UPH、稳定性核心指标上,主力机型已达到对标水平,可满足客户量产要求;部分高端、特殊封装场景,海外老牌厂商积累更深。价格上具备合理优势,叠加本土快速交付、本地化技术服务、定制迭代优势。不同客户、不同封装、测试方案下指标存在差异,不适合笼统量化对比;客户最终选型以其自身产线验证结果为准。相关客户验证、批量进展存在不确定性,后续情况请以公司公告为准,感谢您的关注。
问:三季度归母净利润同比改善后续是否能保持?
答:尊敬的投资者,您好,公司前三季度归母净利润同比改善,主要得益于半导体设备业务持续放量、高附加值产品占比提升,叠加内部经营提质,盈利结构持续优化。截止9月底,公司半导体设备业务在手订单33,052.21万元,同比增长195.40%。其中,测试分选机在手订单22,739.08万元;存储设备在手订单10,313.13万元,北美HDD客户为公司在手订单第一大客户。公司将持续深耕半导体分选等核心设备、推进新产品验证导入,优化客户与订单结构,力争保持稳健经营。后续经营情况请以公司定期报告及公告为准,感谢您的关注。
问:想了解三季度半导体设备在手订单整体情况,四季度收入确认节奏是否平稳?
答:尊敬的投资者,您好!截至 9 月末,公司半导体设备业务在手订单 33,052.21 万元,同比增长 195.40%,其中测试分选机在手订单 22,739.08 万元,存储设备在手订单 10,313.13 万元,北美 HDD 客户为当前在手订单第一大客户。半导体设备收入确认以客户验收为前提,公司将积极推进订单交付验收,相关数据请以公告为准,感谢您的关注!
问:可转债募投的先进封装测试设备项目,目前建设和研发进度是否达到预期?
答:尊敬的投资者,您好!根据公司2025年10月1日披露的《关于变更部分募投项目并新增募投项目、向子公司提供借款以实施新募投项目及新设募集资金专户的公告》(公告编号2025-048),公司“半导体先进封装测试设备研发及生产项目”已变更为“半导体新一代测试设备研发项目”及“核心零部件研发项目”,专注于半导体新一代平移式测试分选机、重力式测试分选机、双轨测试分选机、高温转塔测试分选机等新型分选机设备的研发,以及新一代直线电机、编码器等智能装备核心零部件的研发。
公司可转债募投项目正按计划有序推进,公司将严格按照募集资金管理制度规范使用资金,持续推进项目实施。项目后续进展、资金投入情况,请以公司相关公告为准,感谢您的关注!
问:未来 1-2 年资源会优先向哪些业务倾斜?
答:复尊敬的投资者,您好!未来3-5 年,半导体设备业务仍是公司发展的重点,公司资源重点向半导体设备业务倾斜,持续跟进存储、先进封装赛道客户需求,研发资源重点布局三温平移式分选机、存储类设备、TGV 真空压膜(覆膜)设备等重点产品。公司也将同步关注车载显示、I眼镜等新兴显示设备方向的市场机会,根据下游客户认证及项目进展动态调配资源。资源投入节奏将结合行业周期、客户导入进度、订单落地情况综合安排。感谢您的关注!
问:领导,您好。公司三季度业绩整体不错,在手订单情况也不错,向您咨询3个1、对公司3季度和2季度单季度半导体业务再比较下,比如:1)公司半导体业务3季度单季度看,较2季度单季度环比是否增长?2)3季度单季度半导体毛利率有所下降的原因是什么?后面半导体业务的毛利率是否能够回升?2、根据公司在手订单和最新经营情况,希望给我们展望下公司四季度和明年一季度的经营情况?股市弱市,希望领导能多给投资者讲详细下公司经营情况和基本面情况3、3季度之后,10月份及未来对公司存储这块业务,北美客户的订单情况展望下。
答:尊敬的投资者,您好!(1)公司半导体设备业务第三季度单季收入环比二季度实现增长,三季度半导体业务毛利率环比有所下降。平移式分选机为公司新产品,毛利率高于转塔式分选机。受平移机核心部件导轨交期制约,部分新增平移机订单交付延后,导致三季度平移机收入确认偏少。目前平移机在手订单储备充足,收入确认高度依赖客户验收排期。后续若新产品营收占比持续提升,毛利率存在进一步改善的可能,最终取决于新产品接单节奏及交付验收进度。
平移式分选机为公司新产品,毛利率高于转塔式分选机,受限于平移机核心部件导轨的交期影响,部分新增平移机订单交付时间有所延迟,从而影响了第三季度平移机的确收。目前平移机交付我们的在手订单储备是充足的,收入确认高度取决于客户验收排期,随着未来如新产品占比不断提高,毛利率则有可能进一步提升,具体还是结合后续新产品接单情况以及交付时间。?
(2)公司已在第三季度报告中披露半导体设备业务在手订单、Q3新接订单等经营信息,目前在手订单持保持充足。四季度及明年一季度,公司将重点推进在手订单的生产、交付、验收工作,同步加快新产品、新方案在下游客户的认证导入。未来经营业绩受下游资本开支、客户验收节奏、行业周期等多重因素影响,存在不确定性,相关经营数据请以公司后续定期报告及公告为准。?
(3)北美存储客户是公司长期重点合作客户,公司持续跟进该客户扩产规划、新机型验证导入等机会,积极配合客户项目推进;但海外客户采购计划受行业周期、客户自身资本开支节奏影响,订单落地存在不确定性,后续相关进展如达到披露标准,公司将及时公告。感谢您的关注!
问:能否请贵公司介绍TGV真空压膜设备和国际领先厂商对比处于什么水平?该设备是属于玻璃芯基板量产的核心瓶颈吧?
答:尊敬的投资者,您好!玻璃芯基板量产是多设备、多工艺协同的系统工程,TGV 真空压膜属于配套设备。TGV 真空压膜(覆膜)设备属于公司面向先进玻璃载板赛道的前瞻研发布局,定位 TGV 载板金属化之后、SP 布线之前的层压工序设备,依托公司在真空压合、精密温压控制、视觉对位的底层技术延伸开发,正处于研发阶段,订单落地存在不确定性,后续相关进展如达到披露标准,公司将及时公告。感谢您的关注!
深科达(688328)主营业务:主要从事半导体设备、智能显示装备、以及智能装备核心零部件的设计、研发、生产与销售。
深科达2026年三季报显示,前三季度公司主营收入6.74亿元,同比上升27.74%;归母净利润8519.42万元,同比上升205.64%;扣非净利润8481.22万元,同比上升250.52%;其中2026年第三季度,公司单季度主营收入2.39亿元,同比上升42.08%;单季度归母净利润2374.68万元,同比上升226.63%;单季度扣非净利润2423.04万元,同比上升418.37%;负债率44.56%,投资收益120.48万元,财务费用260.39万元,毛利率36.69%。
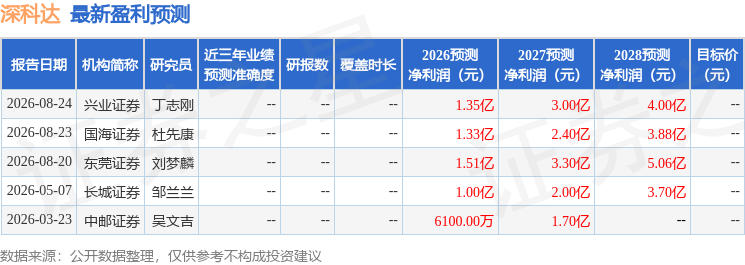
该股最近90天内共有2家机构给出评级,买入评级2家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出3354.74万,融资余额减少;融券净流入0.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券时报
2026-10-31
证券时报
2026-10-31
证星公司调研
2026-10-31
证星公司调研
2026-10-30
证券时报网
2026-10-30
21世纪经济报道
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




