
来源:证星研报解读
2026-10-29 08:58:50
国金证券股份有限公司赵中平,毕先磊,储天舒近期对众鑫股份进行研究并发布了研究报告《收入利润稳健增长,印尼新产能加深全球化布局》,给予众鑫股份买入评级。
众鑫股份(603091)
2026年10月27日,公司披露2026年三季报,26Q1-Q3实现营收4.61亿元,同比+38.40%,归母净利润3.12亿元,同比+57.56%,扣非净利润3.11亿元,同比+63.05%。其中26Q3实现营收5.58亿元,同比+46.76%,归母净利润1.18亿元,同比+44.61%,扣非净利润1.20亿元,同比+46.94%。
经营分析
泰国基地产能爬坡支撑收入增长。公司较早进行泰国产能布局,伴随泰国10万吨产能逐步爬坡,能够有效承接美国市场需求,支撑业绩成长。
印尼布局新产能,加深全球化布局。公司在印尼投资建设年产5万吨纸浆模塑餐具项目,预算总额为6000万美元,项目的建设周期为1年,第2年投产30%产能,第3年达产100%产能。印尼基地有望增强进一步增长公司供应链韧性,并有助于提高市占率以及市场竞争力。
毛利率稍下滑,期间费用率改善。26Q3公司毛利率为31.1%,同比-2.7pct,预计毛利率下滑主要受价格影响。26Q3销售/管理/研发/财务费用率分别同比+0.2/-1.8/-1.1/+0.2pct,期间费用率有所改善,其中财务费用率提升主要受到汇兑影响。综合看,26Q3归母净利率为21.1%,同比-0.3pct。
盈利预测、估值与评级
公司从“产能扩张”走向“全球产能兑现”,成长逻辑进一步验证。
我们预计26-28年公司归母净利润分别为4.61/6.62/9.02亿元,同比+73.27%/+43.58%/+36.16%。当前股价对应PE估值为13/9/7倍,维持“买入”评级。
风险提示
行业竞争加剧;原材料价格波动;新产能建设不及预期。
证券之星数据中心根据近三年发布的研报数据计算,东北证券陈渊文研究员团队对该股研究较为深入,近三年预测准确度均值为65.65%,其预测2026年度归属净利润为盈利5.99亿,根据现价换算的预测PE为7.4。
最新盈利预测明细如下:
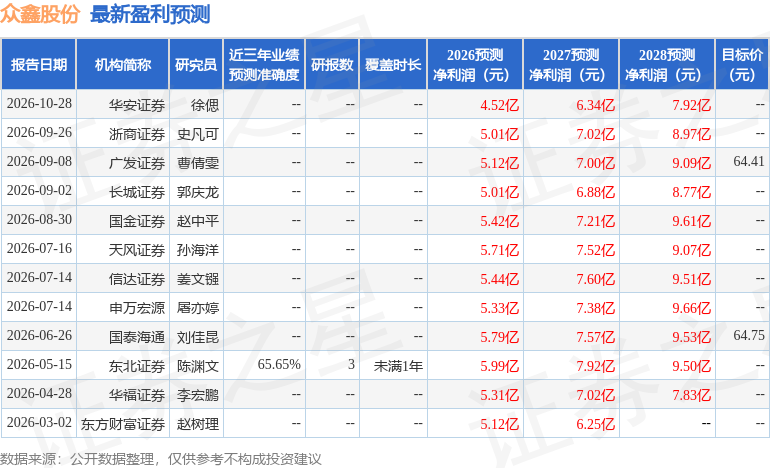
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为64.41。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证券之星资讯
2026-10-29
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




