
来源:证星财报简析
2026-10-17 06:02:02
据证券之星公开数据整理,近期海通发展(603162)发布2026年三季报。截至本报告期末,公司营业总收入55.97亿元,同比上升85.99%,归母净利润8.19亿元,同比上升224.09%。按单季度数据看,第三季度营业总收入21.26亿元,同比上升75.88%,第三季度归母净利润2.95亿元,同比上升78.1%。本报告期海通发展盈利能力上升,毛利率同比增幅35.95%,净利率同比增幅74.25%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率18.83%,同比增35.95%,净利率14.63%,同比增74.25%,销售费用、管理费用、财务费用总计1.89亿元,三费占营收比3.38%,同比减31.13%,每股净资产3.74元,同比减20.05%,每股经营性现金流1.06元,同比增24.48%,每股收益0.61元,同比增221.05%
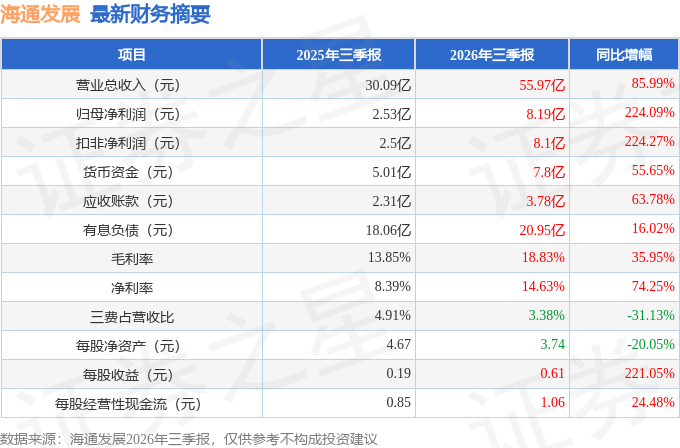
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在11.09亿元,每股收益均值在0.81元。
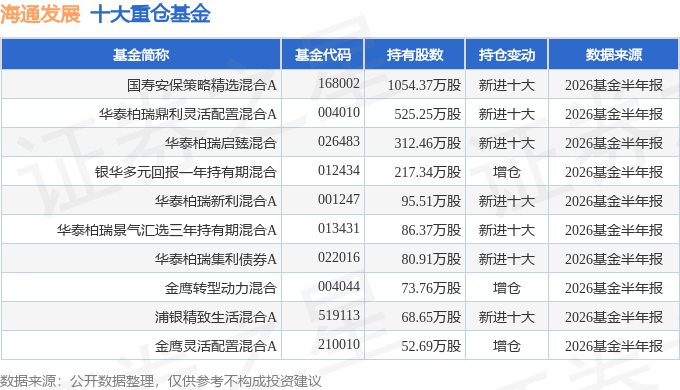
持有海通发展最多的基金为国寿安保策略精选混合A,目前规模为10.5亿元,最新净值2.601(10月16日),较上一交易日上涨0.08%,近一年上涨50.22%。该基金现任基金经理为吴坚。
最近有知名机构关注了公司以下问题:
问:本次再融资预案的基本情况、投资目的?
答:公司计划通过购置方式新增干散货船舶及多用途重吊船共16艘,项目投资总额约22亿元,拟募集资金20亿元,建设期限36个月。本次投资一方面是为了持续优化船队结构,灵活匹配不同货种与航线的要求,实现公司业务的全面覆盖与高效运营;另一方面用于购置多用途重吊船,以迎合高端设备及重大件持续提升的航运需求,与公司现有件杂货业务形成有效互补。 二、近一年多以来BDI从低位升至接近3500点、创下近四年新高,市场上行最核心的催化因素有哪些?
地缘政治是非常关键的因素,导致大量船舶出现绕航,物流环节出现诸多卡点,装卸港发生变化、整体航程被拉长,其中红海与霍尔木兹海峡的影响最为明显,叠加其他各类因素,共同推动了整个物流格局的变化。
三、公司对本次定增是什么态度,后续有什么相关安排?
航运是重资产型行业,公司希望在全球航运领域占有一席之地,作为中国民营船东紧随中远海、招商轮船的步伐,在市场上具备一定影响力,因此非常看重运力规模,认为运力是船东的核心竞争力。公司本次再融资是因为看好未来干散货市场,认为是持续盈利的好时机,才推出融资方案。未来公司除了用募集资金购置船舶外,如果有合适的时机和价格,公司也会持续使用自有资金扩充运力,提升公司在航运领域的运力吨位和市场影响力。
四、如果发生强厄尔尼诺气候现象,对散运各核心货种主要有哪些影响?
首先是煤炭,日本、韩国、东南亚出现破纪录高温,导致空调开机率上升,同时降雨减少使得印度水电发力不足,缺口需要煤炭补充,欧洲水电也有相应减产,且当地天然气库存相对较低,也有煤炭需求,因此四季度煤炭市场比较乐观。其次是粮食,欧洲玉米今年四季度可能减产,会推动进口量增加,无论是从巴西还是其他地区进口,都会增加运输需求。第三是巴拿马运河水位,过去几周开始持续降低,预计会持续到明年第一季度,很多散货船会选择绕行好望角,美湾出发的粮食船绕行会带来吨海里数的明显上涨;目前LNG船为了插队过巴拿马运河已经拍到400万美元过河费,散货客户难以承受这样的费用,只能选择绕行。另外西非、巴西降雨减少,矿石出口的窗口期更长,出口会更加强劲,当然也和中国的需求强度相关。整体来看四季度的相关因素大多是有利的,明年粮食是否会因为降雨减少而减产还不排除可能,但具体减产力度还在等待相关数据,才能判断对明年的影响。
五、公司百船计划的进展及船型结构情况?
公司百船目标正稳步推进,不固化船型比例,紧盯各船型周期波动,择船价相对低位购置资产;船型定位以超灵便型为核心,打造全散货船型布局,兼顾灵活性与盈利性;购船偏好以二手船为主,相较新造船具备显著成本优势,且运力可以及时投入使用。
六、对今年四季度以及中长期的干散货市场走势如何判断?
从FF来看,各船型远期运价都表现不错,从去年年初开始,今年四季度、明年一季度的远期运价一直在上升,现在四季度运价已经比三季度好很多,明年一季度和四季度还有比较大的价差,后续FF价格还会有一定波动,但目前市场情绪非常好。对于明年,目前还看不到战争放缓的走势,供给端的收紧还会持续。一方面,2010年到2012年是散货船下水较为集中的年份,这批船舶从去年到今年陆续进入第三次特检期,正常特检时间约14天,现在很多船龄偏老的船舶待坞时间可能达到20天甚至更长,挤压了市场有效供给;另一方面,如果红海、中东等地区部分船舶仍无法正常通行,也会导致实际可用供应相对变小,抵消新船下水带来的供给宽松影响。
七、后续公司对投资者报方面有什么安排?
公司始终在动态平衡股东当期报与长期价值创造之间的关系,公司着眼于长远和可持续发展,并综合分析了所处行业特点及当前发展阶段,以及公司自身资产规模、经营情况、发展战略和外部融资环境等因素后,在当前阶段,公司选择将更多留存收益投入运力扩张和船队升级。未来随着公司船队扩大至一定规模后,公司将兼顾全体股东的整体利益和公司未来中长期价值创造及可持续发展,对应地提高现金分红比例,打造价值+成长+报型企业,以实际行动馈广大股东。
本文数据来源于海通发展2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-17
证星财报简析
2026-10-17
证星财报简析
2026-10-17
证星财报简析
2026-10-17
证星财报简析
2026-10-17
证星财报简析
2026-10-17
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16




