
来源:证券之星港美股
2026-09-21 10:40:20
中金发布研报称,考虑到近期运价好于该行预期,上调太平洋航运(02343.HK)2026/2027年盈利37.1%/42.7%至2.41/2.57亿美元,当前股价对应11.4/10.7倍2026/2027年市盈率。该行维持“跑赢行业”评级,上调目标价33.5%至4.54港元/股,对应12.5/11.7倍2026/2027年市盈率,较当前股价有9.66%上行空间。该行于本周五组织公司进行非交易型路演,近期小宗干散货运价持续上行,截至9月17日,BSI、BHSI运价指数分别周环比上涨2.9%、5.3%,同比分别上涨18.1%、21.7%,该行看好公司受益于运价上行,全年实现较好盈利表现。
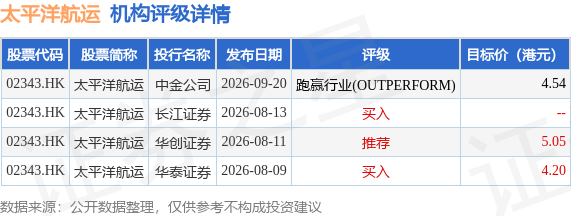
投行对该股的评级以买入为主,近90天内共有2家投行给出买入评级,近90天的目标均价为4.6港元。中金公司最新一份研报给予太平洋航运跑赢行业(OUTPERFORM)评级,目标价4.54港元。
机构评级详情见下表:
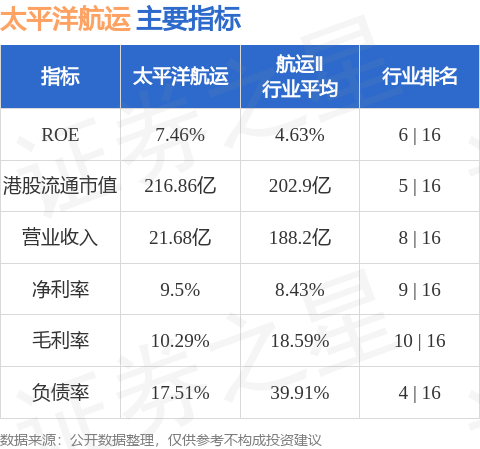
太平洋航运港股市值216.86亿港元,在航运Ⅱ行业中排名第5。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-09-21
证券之星港美股
2026-09-21
证券之星港美股
2026-09-21
格隆汇
2026-09-21
证券之星港美股
2026-09-21
证券之星港美股
2026-09-21
证券之星资讯
2026-09-21
证券之星资讯
2026-09-21
证券之星资讯
2026-09-21




