
来源:证券之星港美股
2026-09-18 10:50:22
摩根大通发布研报称,携程集团-S(09961.HK)第二季业绩及第三季度展望显示,国内酒店业务的变现率调整将延后至第四季度及明年第一季,较该行预期更迟及幅度更大;该行将目标价由560港元下调至490港元,维持“增持”评级。
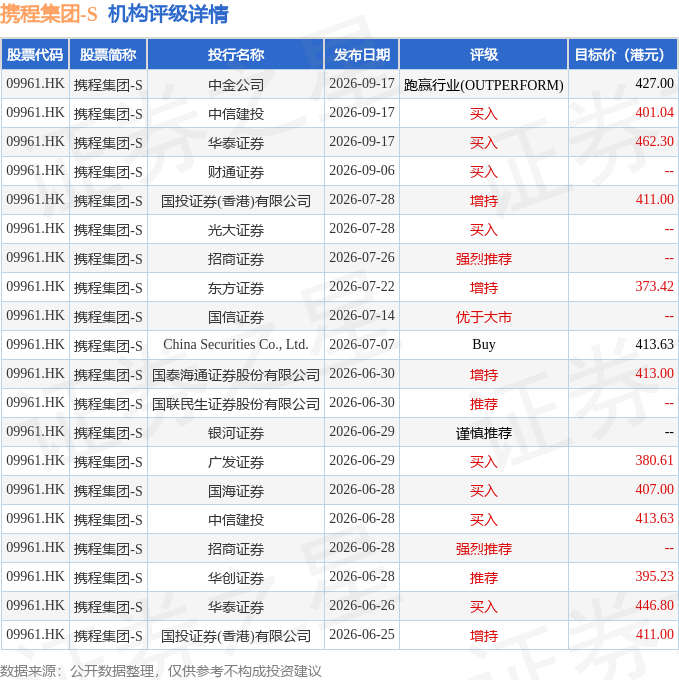
投行对该股的评级以买入为主,近90天内共有8家投行给出买入评级,近90天的目标均价为411.97港元。中金公司最新一份研报给予携程集团-S跑赢行业(OUTPERFORM)评级,目标价427港元。
机构评级详情见下表:
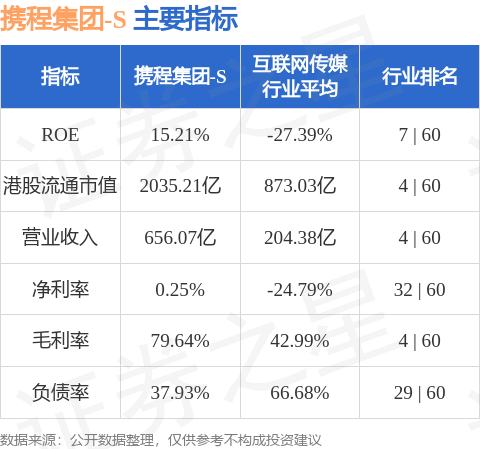
携程集团-S港股市值2035.21亿港元,在互联网传媒行业中排名第4。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
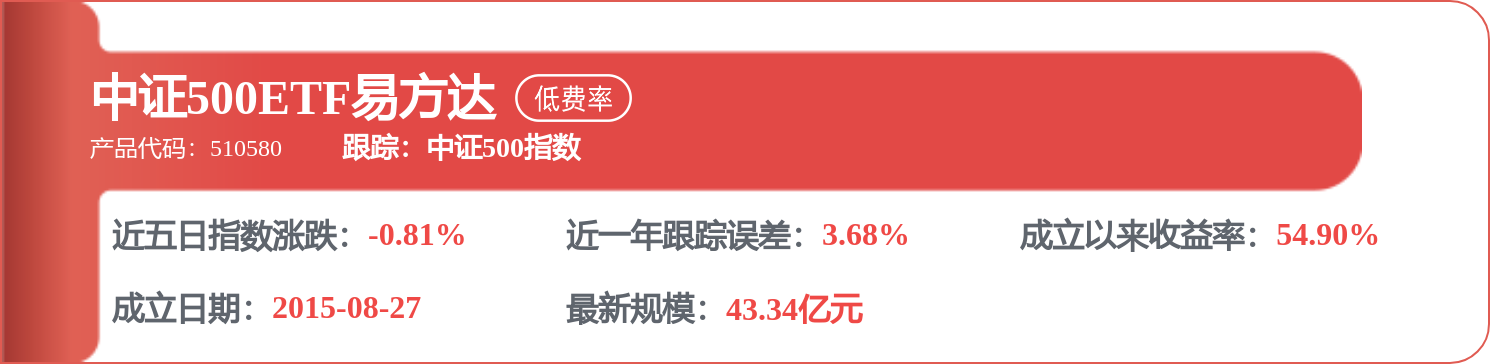
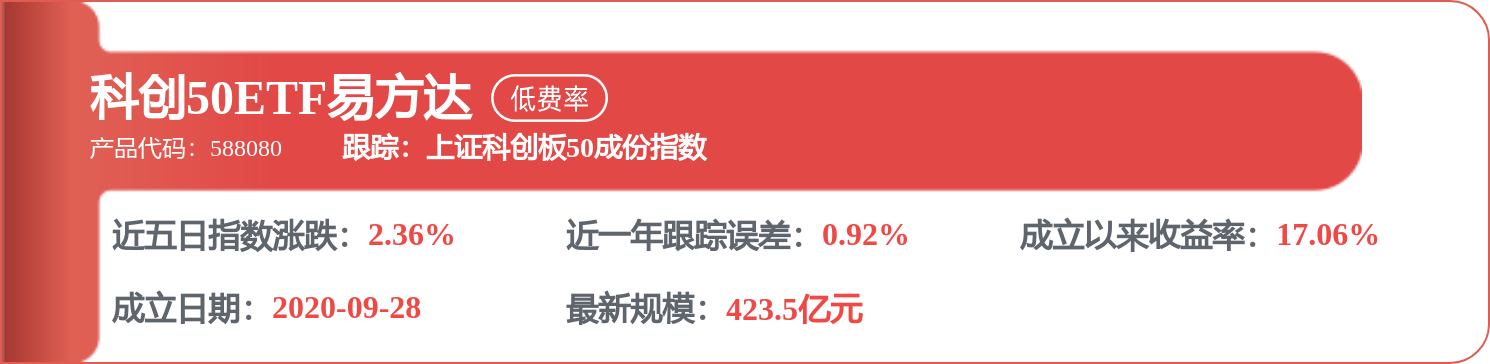
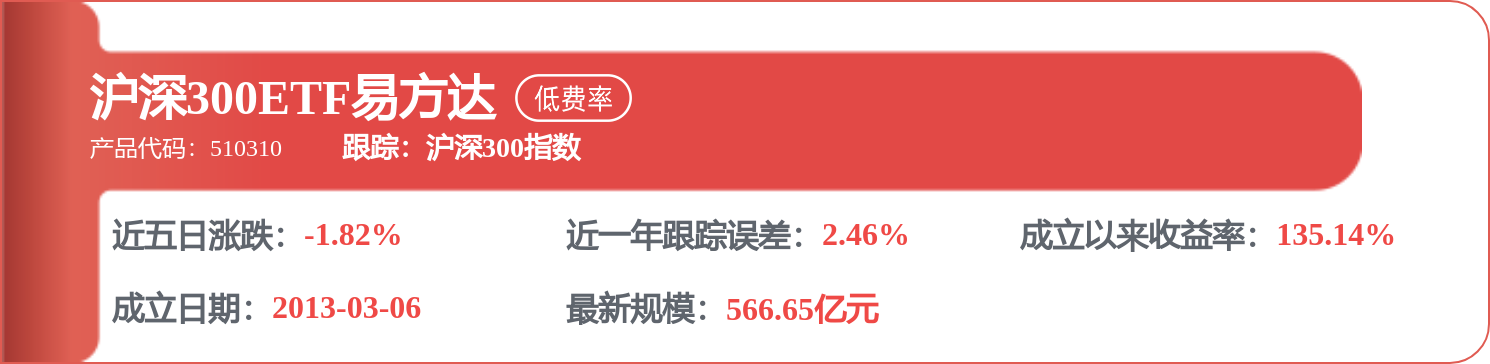
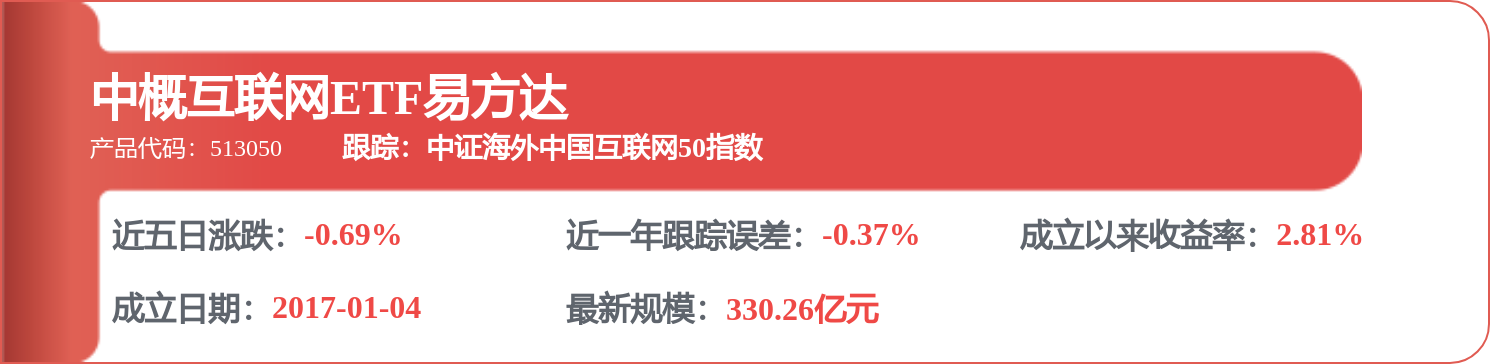
相关 ETF

证券之星港美股
2026-09-18
红星资本局
2026-09-18
21世纪经济报道
2026-09-18
中国基金报
2026-09-18
21世纪经济报道
2026-09-18
证券之星港美股
2026-09-18
证券之星资讯
2026-09-18
证券之星资讯
2026-09-18
证券之星资讯
2026-09-18




