
来源:证券之星资讯
2026-11-11 10:09:51
证券之星 陆雯燕
当前,天力锂能(301152.SZ)正处在多重压力交织的节点。近日,公司实控人新增股份质押及冻结,其中李雯100%持股遭司法冻结。目前,王瑞庆、李雯、李轩3名共同实控人股份质押比例达六成,同时有近五成持股被司法冻结。
证券之星注意到,天力锂能的治理风险也在持续发酵,控股股东及关联方资金占用问题持续被挖出,导致多期财报“打补丁”。公司控股股东、实控人王瑞庆7月末被立案调查后,于10月请辞总经理职务。连续三年深亏后,天力锂能今年前三季度营收净利双增。但公司前三季度扭亏主要靠上半年锂价上行带来的涨价红利,三季度锂价回调后业绩迅速环比转亏,毛利率也逐季下滑,盈利的稳定性仍面临考验。
共同实控人质押超60%股份,李雯100%持股被冻结
公告显示,天力锂能共同实控人李轩持有公司1200万股股份,本次质押500万股,占其持股数量的41.67%,占总股本的4.21%,质押用途为个人资金需求,质押日期从2026年11月2日至2027年8月1日。本次股份质押后,李轩累计质押股份数673万股,占其所持股份的56.08%。
截至公告披露日,王瑞庆、李雯、李轩三位共同实控人累计质押股份数2780万股,占其所持股份的60.46%,占总股本的23.41%。其中,王瑞庆、李雯的质押率分别为57.51%、70.25%。上述质押股份均在未来半年内到期,对应融资余额1.74亿元。其中,李雯与李轩系姐妹关系,王瑞庆是二人姑父,三人为一致行动人。三人质押融资还款资金来源包括分红资金、投资收益和其他收入等,天力锂能在公告中强调三人具备资金偿付能力。
与质押并行的,是司法冻结的持续蔓延。公告同步披露,李雯所持有的1200万股公司股份全部被司法冻结及轮候冻结,占公司总股本的10.11%。此次股份冻结系与杭州城投资产集团合同纠纷被法院执行所致。本次冻结后,三位共同实控人累计被冻结股份数2142.23万股,占其所持股份的46.59%,占总股本的18.04%。
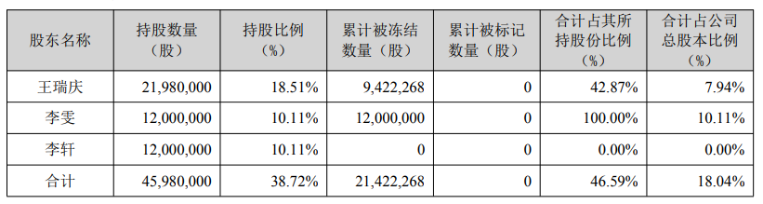
证券之星注意到,被冻结的股份数集中于李雯与王瑞庆。王瑞庆合计被冻结942.23万股股份,占其持股比例的42.87%。今年下半年以来,王瑞庆的股份多次被司法冻结。根据8月17日及9月4日披露的公告,王瑞庆分别有120万股、100万股股份被冻结,均系质押合同纠纷所致,冻结期限为三年。
从质押到司法冻结,反映出共同实控人阵营的个人流动性风险正在持续蔓延。10月,王瑞庆的持股还被司法变卖。其持有的天力锂能90万股股份被江门市蓬江区人民法院公开变卖,成交金额合计约1496.88万元。此次拍卖后,王瑞庆持股减少至2198万股,占公司总股本的比例由19.27%减少至18.51%,仍为天力锂能第一大股东。
多轮财报更正暴露治理缺陷,王瑞庆卸任总经理
王瑞庆的麻烦远不止质押冻结,7月,因涉嫌信息披露等违法违规,天力锂能及王瑞庆被中国证监会立案调查,目前相关结果尚未落地。
证券之星注意到,此次立案并非天力锂能首次因信披与内控问题被监管关注。早在2024年6月,河南证监局就因控股股东非经营性资金占用、重大投资协议未及时披露、收入核算不准确等五大违规问题,对公司采取责令改正的行政监管措施,并对包括王瑞庆在内的3名责任人出具警示函。
然而,被监管警示后,王瑞庆仍屡屡通过预付账款方式占用上市公司资金。今年以来,天力锂能相继对2023年以来的部分财报进行追溯调整,其中2024年年报四次被修正。
据梳理,2026年2月,天力锂能更正2024年长期资产减值3713.79万元,对应调整了2024年年报、2025年一季报、2025年半年报、2025年三季报部分财务数据;4月,因未充分披露控股股东资金占用,公司调整了2024年年报部分财务数据;8月16日,因关联方非经营性资金占用漏记、雅安天蓝新材料科技有限公司收购被重新认定为同一控制下合并,公司对2023-2025年报进行追溯调整。
最近一次财报追溯调整是在8月28日,主要是新增披露资金占用情况。2024年控股股东及关联方通过天力锂能与第三方签订合同,涉及的4200万元款项未直接从公司支付,但合同主体为公司,实质上构成关联方资金占用。因此,2024年度因资金往来形成的控股股东及关联方资金占用总额从1.11亿元更正为1.53亿元。
更正后的2025年年报显示,2023-2025年度天力锂能因资金往来形成共3.25亿元控股股东及关联方资金占用。2026年4月28日前资金占用本金及利息已全部偿还,2026年因该本金产生利息33.65万元也已全部偿还。
连续多轮会计差错更正暴露了天力锂能在财务审核、资金管控方面长期存在的治理漏洞。治理层面以及立案的压力最终传导至人事,10月14日,天力锂能发布公告,王瑞庆因个人原因辞去总经理职务,仍继续担任董事长,总经理一职由李子郯接任。
毛利率逐季下滑,盈利稳定性受考
资料显示,天力锂能主要从事三元正极材料及其前驱体材料的研发、生产和销售,处于锂离子电池产业链中游正极材料制造环节。核心产品包括三元材料、磷酸铁锂、碳酸锂等锂电池材料,其中以三元材料为主导。
2022年8月,天力锂能登陆深交所创业板。上市首年实现营收26.18亿元,同比增长57.43%;归母净利润1.31亿元,同比增长54.18%,这也是目前业绩的最高峰。
2023-2025年,天力锂能盈利能力大幅承压,归母净利润分别亏损4.96亿元、4.66亿元、2.01亿元,累计亏损约11.63亿元。公司将亏损归因于碳酸锂价格波动、产能利用率偏低、单位产品固定成本分摊较高等因素。作为正极材料企业,天力锂能原材料主要为碳酸锂、氢氧化锂、前驱体以及各种硫酸盐,公司所处行业受上游原材料价格波动及下游市场需求变化影响较大。
今年前三季度,天力锂能业绩出现回暖信号。报告期内实现营收16.99亿元,同比增长10.67%;对应归母净利润1529.7万元,同比大幅增长117.54%,实现扭亏为盈。
拆解单季度,今年Q1及Q2,天力锂能分别实现归母净利润845.21万元、784.64万元。从行业层面来看,2026年一季度电池级碳酸锂现货价格均价为15.44万元/吨,二季度冲高至17.19万元/吨。进入三季度,价格未能守住高位,回落至14.75万元/吨,环比下跌14.2%,走出一条先扬后抑的曲线。
受锂价上行和需求回暖推动,三元材料上半年价格上扬。2026年半年报显示,三元材料2026年均价152.52元/kg,同比增长46.02%;上半年实现营收9.49亿元,同比增长19.3%。由此估算销量约6219.83吨,较2025年同期有所下滑,这意味着今年上半年的营收增长是依靠涨价换来的。
进入Q3,三元材料价格大幅回落,原因既有镍、钴等上游原材料走弱,也有锂价波动的传导。天力锂能盈利持续性面临挑战,当期实现营收4.83亿元,同比下降15.01%;归母净利润亏损100.15万元,同比减亏96.42%。环比来看业绩显著走弱,营收、归母净利润分别下滑30.92%、112.76%,说明盈利集中在上半年,扭亏的成色并不牢固。
毛利率方面,天力锂能今年前三季度毛利率抬升至8.09%。但拆解季度来看,单季表现呈阶梯下滑态势,Q1至Q3毛利率分别为9.99%、8.91%、4.86%。相比Q1,Q3毛利率已经“腰斩”。(本文首发证券之星,作者|陆雯燕)

证券之星资讯
2026-11-10
证券之星网站
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-09
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10




