
来源:证券之星财经
2026-11-03 10:59:30
2021年初,海天味业(603288.SH)市值一度超过7000亿元,市场戏称其为“酱茅”。而五年过后,这个数字缩水到2000亿左右。资本市场的变脸速度,比酱油发酵快得多。
10月29日晚间,海天味业发布2026年三季度报。前三季度营收225.53亿元,同比增长4.27%;归母净利润53.80亿元,增长1.17%。财报发布次日,海天A股低开逾2%,随后低开高走;H股盘中一度跌约3.6%,创上市以来新低。
其实,单看营收和归母净利润这两个数字,龙头还是那个龙头,只是拆开看,成色就淡了。
01、单季扣非两连跌
如果说海天味业第二季度营收同比增长2.93%、扣非净利润同比下滑3.39%算是警报,那么三季报公司直接把警报坐实。
第三季度,公司营收64.07亿元,同比只增长0.12%,几乎原地踏步;归母净利润下滑15.41%,达11.90亿元;扣非净利润11.16亿元,同比下滑16.61%。
一季度还保持着近11%的利润增速,二季度就像被人踩了刹车,三季度干脆直接开倒车。而踩下刹车的,正是它的“地基”。
酱油、蚝油、调味酱三大件贡献了公司前三季度77%的收入。具体到第三季度,酱油收入31.72亿元,同比下滑1.7%;蚝油10.69亿元,同比骤降5.1%;调味酱6.15亿元,同比增长2.0%;其他品类11.30亿元,同比增长4.1%。前三季度累计,四大类目才勉强维持正增长。高端市场有千禾贴身抢食,下沉市场有地方品牌低价缠斗,B端餐饮复苏不及预期,站在中间的海天味业两头承压。
客观地说,产品方面海天也不是没有亮点。前三季度,其他品类收入39.74亿元,同比增长10.67%。料酒、醋、复合调味料都在放量,只是新业务基数太小,撑不起225亿的盘子。
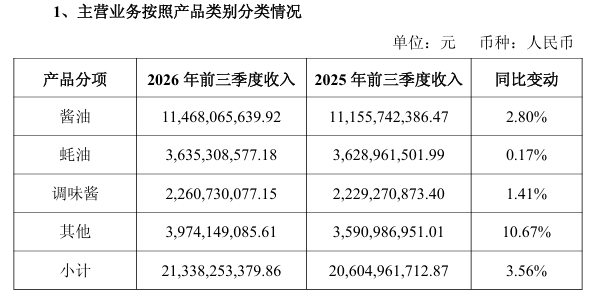
图源:公司财报
海天味业的经销商拿货也变得更谨慎了。截至三季度末,海天味业合同负债9.77亿元,同比减少28.19%,但较二季度末基本持平。这个类目科目季节性极强,单看同比容易误读。
更能说明问题的是现金流。前三季度,海天经营现金流净额20.86亿元,同比大幅下降33.66%;应付票据从12.7亿元增至30亿元。经销商数量倒是还在增加,前三季度净增66家。也就是说,渠道不是撤了,而是放缓打款速度了。
比收入减速更麻烦的,是成本回潮。第三季度,公司毛利率37.28%,同比下滑2.35个百分点,环比再降2.54个百分点。大豆和包材价格在涨,低毛利产品占比也在提升,两头一起挤。
同时,海外业务扩张带来的汇兑损失,又把财务费用率推高了2.47个百分点。
以上这些因素导致,公司单季归母净利率被压到18.57%,同比降了3.41个百分点。
而公司的利润结构更值得警惕。前三季度,公司归母净利润还有1.17%的正增长,扣非却已经转负,同比下滑1.52%,主要是公允价值变动收益补出来的。换句话说,卖酱油这门生意本身在退潮,报表上那点增长,是理财收益撑起来的面子。
02、接棒淘大买船出海
上个月,海天味业宣布完成对香港淘大(Amoy Food)100%的股权收购。按照披露规则推算,交易价格不超过39.1亿元,对净资产391亿的海天来说,算是一张买得起、也不必声张的支票。
淘大是一家118岁的老字号,1908年诞生于厦门鼓浪屿,后来总部迁到香港,有酱油、蚝油、叉烧酱、速冻点心在内的700多个sku,销往五大洲30多个国家。
但淘大更出名的是它转手经历。
半个世纪七次易主,达能养过它,日本味之素2006年花2.29亿美金买下它,两年后计提134亿日元商誉减值认亏离场。2019年中信资本旗下的信宸资本依旧没有盘活,2023年淘大挂牌出售时估值还有3-4亿美元,成交时传闻已缩水到了约1.5亿美元。
一家被全球食品巨头轮流放弃的公司,海天味业依然选择接受,只在于其海外版图扩张上。
国内,调味品彻底进入存量市场,三大单品的天花板肉眼可见,中国食品产业分析师朱丹蓬直言海天正遭遇“双天花板”周期。“国内市场和主力产品均看到天花板,通过收并购进行国际化资源整合,不失为海天突破平静的一种手段。”
而海天味业海外收入占比只有4.9%左右,董事长程雪去年定下的目标时三年内提到15%。按2025年营收体量计算,海外收入要从15亿做到40亿以上,翻近三倍。
海天味业并不缺区域渗透能力,产品已销往80多个国家和地区,今年上半年还在韩国、新加坡、美国、马来西亚设立子公司,印尼、越南推进生产基地建设。海天真正缺的是海外主流商超与餐饮服务的准入资质、本地团队和冷链。这正是淘大值钱的地方。
更妙的是,淘大近四成收入来自冻品预制菜,这是海天味业惦记预制菜多年没什么起色,这次算是顺手捎带了一张入场券。
过去十二年,海天也做过收购,像是广东腐乳、镇江食醋、云南泡椒。买品类,买产能,小打小闹,这次买淘大,是它第一次买一个全球化品牌。食品产业专家陈小龙公开评价道,以前海天做的都是品类收购,现在是平台收购。
然而,买得到的是渠道,买不来的是让渠道继续生长的能力。冻品冷链和调味品物流是两套完全不同的玩法,味之素那样体量的买家都没能救活它,其运营难度可想而知。
海天目前还没有成功运营高端品牌的案例。在朱丹蓬看来,这方面的能力海天是欠缺的。“方向是对的,但如何规划落地、如何变现,难度还是不小的。”
03、参与改写新国标规则
如果说出海时攻,家里就是守。守擂的武器,是一份即将生效的国家标准。
12月1日,GB/T 18186-2025《酱油质量通则》正式实施,替代了施行了二十多年的旧国标。
新国标里,把酱油定义为“经微生物发酵制成的液体调味品”,配制酱油这个品类从此消失;它禁止添加酸水解蛋白制品和味精结晶母液,堵死了用化学手段“造鲜”的近路;它还与新标签通则联动,禁止“零添加”等宣传用语,而这三个字曾被千禾用在包装正面、用来撬动高端市场的词,要在2027年3月前全部撤下。
对于中小厂商,新国标实施后,行业门槛陡然抬高。发酵周期拉长、检测成本上升、概念营销失效。
而海天作为新国标起草单位之一,早在一年前就开始分批切换全系标签,把“零添加”的隐形叙事改写成“配料干净”的显性表达。
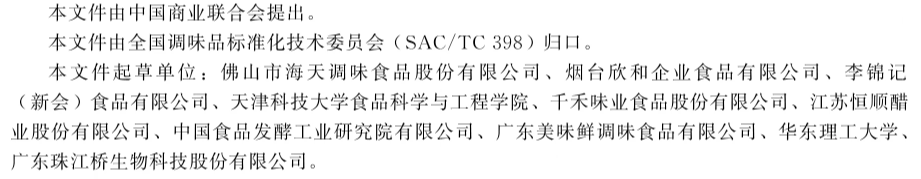
图源:GB/T 18186-2025《酱油质量通则》
这背后的逻辑不难理解。当规则强调发酵、工艺和真实品质时,拥有超过480万吨年产能、全程品控能力的龙头,就是规则最大的受益者。行业越规范,产能越向头部集中。新国标不是海天的挑战,而是海天的护城河被写进了国家标准。
但守擂不等于高枕无忧。十家起草单位里,千禾、李锦记、欣和、恒顺、美味鲜等都在列,规则利好是整个头部阵营,海天是其中产能最大的一家,不是唯一受益者。
更何况在清洁标签这条新赛道上,千禾已经拿到了行业首个0级认证,先手优势明显;而且 “零添加”禁令同样拆掉了海天自己近年增长最快的概念产品线。
主业不再有惊喜,家底依旧殷实,于是花钱买时间、买门票、买规则,买一切能买到的未来。
只是未来未必都听钱的话。

证券之星网站
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星网站
2026-11-02
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




