
来源:证券之星资讯
2026-09-17 09:58:26
证券之星吴凡
近期,日辰股份(603755.SH)披露了三位高管的减持计划公告,因个人资金需求,董事崔宝军、陈颖和隋锡党计划未来三个月内以集中竞价方式减持公司股份总数不超过11.6万股,不超过公司总股本的0.12%,以9月15日24.29元/股的收盘价计算,前述合计减持股份对应的金额约为281.76万元。
就在减持公告披露的同日,日辰股份还发布了一份“喜忧参半”的半年报,上半年,公司实现营收2.37亿元,同比增长16.25%,归母净利润为2940.58万元,同比下滑16.54%。证券之星了解到,盈利端承压主要源于嘉兴工厂投产后折旧及运营成本上升等多重因素叠加。更值得注意的是,产品结构表现出现分化:今年第二季度,核心酱汁类调味料以及去年新增的烘焙类业务均面临增长压力。
粉体类高增难掩酱汁类疲态
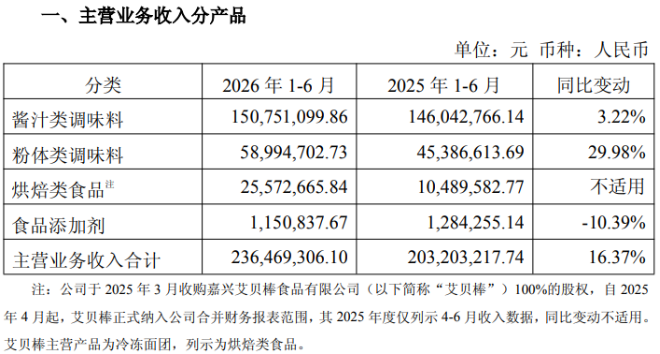
从产品维度看,上半年酱汁类调味料收入1.51亿元,同比仅增长3.22%;粉体类调味料收入0.59亿元,同比增长29.98%。烘焙类食品实现收入2557.27万元;食品添加剂则同比下滑10.39%至115.08万元。
而在渠道端,食品加工以39.77%的同比增速领跑,餐饮渠道同比增长13.90%至1.1亿元。可以看出,公司上半年收入的增长主要由粉体类及食品加工渠道驱动。
值得注意的是,粉体类调味料在当期营收中的占比尚不足三成,酱汁类调味料仍是公司重要的收入来源。但今年第二季度,酱汁类调味料收入为6946.5万元,同比仅微增0.7%,增速明显落后于粉体类调味料的46.3%。
日辰股份的餐饮客户以连锁餐饮为主,其酱汁类产品多用于菜品标准化调味,需求与餐饮门店的实际出餐量高度绑定。今年第二季度,餐饮渠道收入同比下滑约15.3%至4166万元,直接拖累了酱汁类产品的整体表现。相比之下,粉体类产品的增量主要来自食品加工客户,与餐饮堂食场景的关联度较低,因此并未受到餐饮端转弱的明显冲击。
从行业层面看,国海证券在近期的一份研报中指出,Q2受天气等因素影响,餐饮社零同比增速维持低位,行业整体处于弱复苏阶段。证券之星梳理发现,在调味品板块中,海天味业、千禾味业、中炬高新、天味食品等上市公司的二季度营收均出现了环比下降。
此外,公司新增的烘焙类食品板块,在上半年同样表现承压。2025年3月,日辰股份完成对艾贝棒的收购,该公司主要为烘焙类企业客户提供冷冻面团产品。今年上半年,公司烘焙类食品实现收入2557.27万元,其中第二季度实现收入913.7万元,同比下滑12.9%。
证券之星注意到,艾贝棒作为以烘焙企业客户为主的供应商,其收入直接绑定下游烘焙门店的经营景气度。尽管冷冻烘焙这一细分赛道近年来快速增长,但受下游烘焙店收缩的影响,部分企业的冷冻烘焙业务增长承压,除日辰股份外,上半年,立高食品冷冻烘焙业务收入同比微增0.97%;南侨食品的预制烘焙业务在第二季度的收入增速为19.83%,但低于上年同期24.73%的增速。
利润端短期承压
上半年公司营收的增长未传导至利润端。一季度公司归母净利润同比增长3.02%至1819.59万元;二季度则“急转直下”,单季归母净利润同比下滑36.21%至1120.98万元。
对于净利润的下滑,日辰股份归因为三方面原因,其中首要因素是嘉兴工厂建成投用后带来的折旧及运营成本上升。公司首发募投项目“年产15000吨复合调味品生产基地建设项目”位于嘉兴工厂,已于2025年基本结项,并在报告期上半年投产。受该项目投产影响,公司上半年管理费用同比增长32.29%,达到2229.97万元。
其次,公司对东方金信的投资按权益法核算,报告期内确认的投资亏损为244.36万元,进一步侵蚀利润。此外,低毛利率的艾贝棒冷冻面团业务占比提升,也拉低了整体毛利率水平,公司上半年毛利率同比下滑2.54个百分点至35.73%。
上述三个因素中,前两个属于结构性和阶段性的,但产能爬坡的节奏和投资损失能否收窄,短期内仍存在不确定性。
此外,从上半年调味品上市公司的毛利率对比来看,日辰股份的毛利率仍低于千禾味业(39.45%)、海天味业(41.04%)、天味食品(42.32%)以及中炬高新(42.79%)等同行业上市公司的盈利水平。
证券之星了解到,日辰股份的核心模式是为大B端客户提供复合调味品的定制化ODM服务,B端渠道销售收入占比超过90%。该模式的优势在于客户粘性强、毛利率稳定,即定制化产品嵌入客户供应链后切换成本高,公司无需承担C端品牌所需的大规模营销投放。
然而该模式的局限性同样突出。例如,由于客户集中度较高,客户的经营波动会直接传导至公司收入端;下游餐饮行业的“价格战”压力不可避免地向上游传导,易压缩利润空间;更为重要的是,虽然日辰股份的毛利率在B端定制赛道中处于中上水平,却难以比肩海天味业、中炬高新等以C端标准化产品为主的企业,后者凭借品牌溢价和大规模标准化生产,毛利率天然更高。
公司曾试图通过自有品牌“味之物语”拓展C端市场,但效果有限。上半年,公司直营商超、直营电商以及经销商(零售)的收入均出现负增长,且各渠道的营收体量最高不超过210万元。(本文首发证券之星,作者|吴凡)

证券之星
2026-09-16
证券之星资讯
2026-09-16
证券之星资讯
2026-09-16
证券之星财经
2026-09-16
证券之星财经
2026-09-15
证券之星资讯
2026-09-15
证券之星资讯
2026-09-16
证券之星资讯
2026-09-16
证券之星资讯
2026-09-16




