
来源:证券之星港美股
2026-11-11 15:10:45
瑞银发布研报称,中国人寿(02628.HK)预期“开门红”期间代理人首年期缴保费(FYRP)录得正增长,高息股配置符合目标,维持H股“买入”评级,目标价36港元。
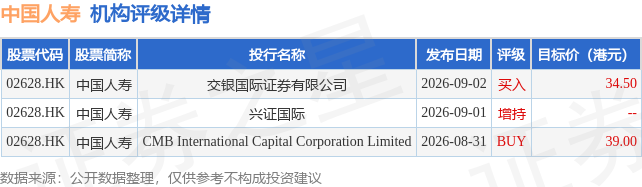
投行对该股的评级以增持为主,近90天内共有1家投行给出增持评级,近90天的目标均价为36.75港元。交银国际证券有限公司最新一份研报给予中国人寿买入评级,目标价34.5港元。
机构评级详情见下表:
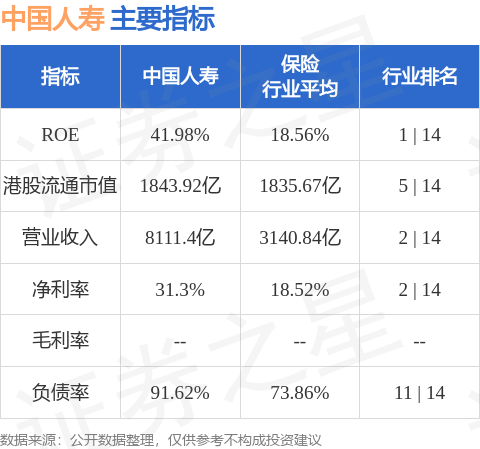
中国人寿港股市值1843.92亿港元,在保险行业中排名第5。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-11-11
证券时报网
2026-11-11
证券时报网
2026-11-11
时代周报
2026-11-11
21世纪经济报道
2026-11-11
证券之星港美股
2026-11-11
证券之星资讯
2026-11-11
证券之星资讯
2026-11-11
证券之星资讯
2026-11-11




