
来源:证券之星港美股
2026-11-10 20:50:24
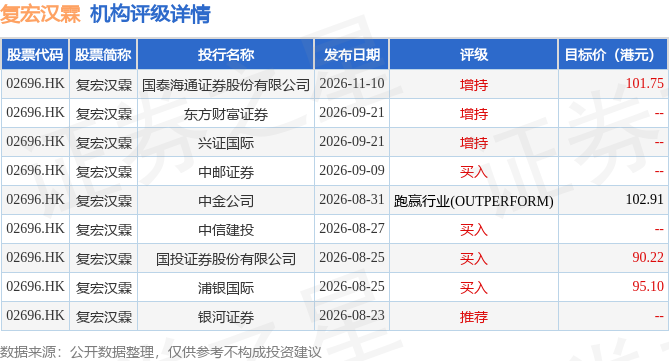
国泰海通发布研报称,全球生物药将迎来“专利悬崖”,复宏汉霖(02696.HK)已与全球十余家药企达成授权合作,有望充分受益于出海机遇。创新为公司带来业绩第二成长曲线,多款创新药及下一代早研平台布局有望驱动公司长期成长。预测公司2026-2028E归母净利润为9.82、11.48、15.29亿元,利用可比公司估值法,给予2026年48XPE,对应目标价86.49元;参考港币人民币汇率0.85,对应股价101.75港元,给予增持评级。
截至2026年11月10日收盘,复宏汉霖(02696.HK)报收于50.15港元,上涨0.74%,成交量34.11万股,成交额1716.12万港元。投行对该股的评级以买入为主,近90天内共有4家投行给出买入评级,近90天的目标均价为97.5港元。国泰海通证券股份有限公司最新一份研报给予复宏汉霖增持评级,目标价101.75港元。
机构评级详情见下表:
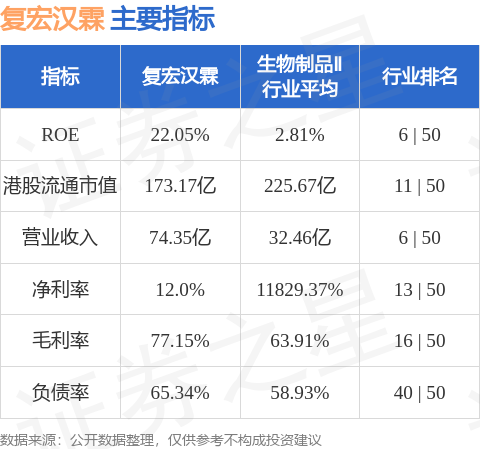
复宏汉霖港股市值173.17亿港元,在生物制品Ⅱ行业中排名第11。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-11-10
证券之星港美股
2026-11-10
证券之星港美股
2026-11-10
证券之星港美股
2026-11-10
证券之星港美股
2026-11-10
证券之星港美股
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10




