
来源:证券之星港美股
2026-11-09 14:11:11
里昂发布研报称,维持银河娱乐(00027.HK)“跑赢大市”评级及39.7港元目标价,继续将其视为行业首选。公司2026年第三季度经调整EBITDA同比增长10%至36.88亿港元,符合该行及市场预期,其中包括贵宾厅赢率高于正常水平带来的5.84亿港元正面影响。
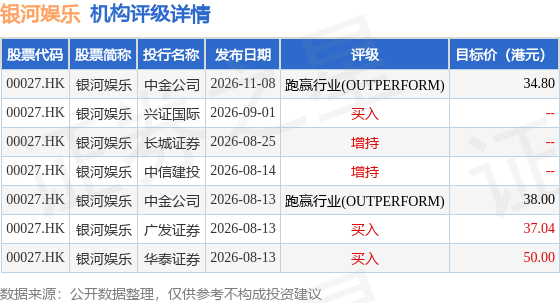
投行对该股的评级以买入为主,近90天内共有3家投行给出买入评级,近90天的目标均价为39.96港元。中金公司最新一份研报给予银河娱乐跑赢行业(OUTPERFORM)评级,目标价34.8港元。
机构评级详情见下表:
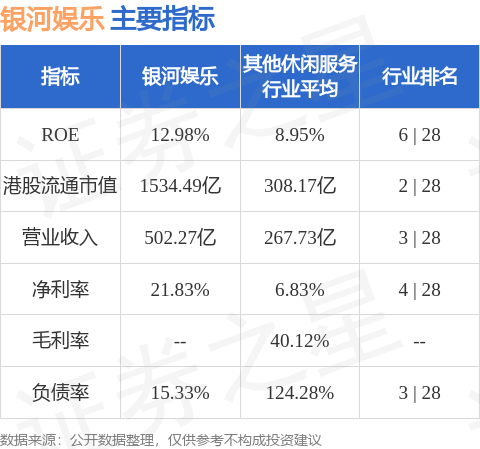
银河娱乐港股市值1534.49亿港元,在其他休闲服务行业中排名第2。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-11-09
证券之星港美股
2026-11-09
证券之星港美股
2026-11-09
证券之星港美股
2026-11-09
证券之星港美股
2026-11-09
智通财经
2026-11-09
证券之星资讯
2026-11-09
证券之星资讯
2026-11-09
证券之星资讯
2026-11-09




