
来源:证星研报解读
2026-10-31 17:01:51
华鑫证券有限责任公司杜飞近期对山金国际进行研究并发布了研究报告《公司事件点评报告:黄金产量下滑及补税拖累单季业绩》,给予山金国际买入评级。
山金国际(000975)
事件
山金国际发布2026年三季报:2026年前三季度实现营业收入136.25亿元,同比下降9.14%;归母净利润32.01亿元,同比增长30.16%。其中,2026年Q3实现营业收入39.66亿元,同比下降31.03%;归母净利润7.85亿元,同比下降9.14%。
投资要点
主要矿产品产量同比下降,前三季度黄金业务毛利率维持高位
2026年第三季度,公司矿产金产量和销量分别为1.56吨与1.74吨,分别同比减少16.58%与6.45%。矿产银产量46.12吨,销量38.21吨,分别同比减少18.21%与25.65%。铅精粉产量为3371.84吨,销量为2690.71吨,分别同比减少4.99%与20.09%。锌精粉产量和销量分别为7024.92吨与5380.79吨,产量同比减少12.65%,销量同比增长5.50%。2026年前三季度,矿产金、矿产银、铅精粉、锌精粉的毛利率分别为82.15%、72.59%、66.11%、67.67%。
资本运作与股权整合持续推进,补缴税款计入当期损益
H股上市申请持续推进,拟拓展国际融资渠道。公司已于2026年3月27日向香港联交所重新递交H股发行上市申请,旨在深化全球化战略布局、加快海外业务发展,并优化资本结构和股东组成。截至三季报披露时,本次发行上市仍需取得相关监管机构的备案、批准或核准,能否最终实施尚存在不确定性。
回购注销配套手续及子公司少数股权收购完成,股本与股权结构进一步优化。公司此前累计耗资约1.01亿元回购419.48万股,并于5月完成注销。7月7日,股东会审议通过相应章程修订议案,总股本降至约27.73亿股,相关工商变更及章程备案已完成。此外,公司以1606.55万元收购上海盛鸿3.4038%股权,直接持股比例升至100%,股权转让工商变更手续已办妥。
子公司补缴税款影响当期损益,正常经营未受影响。吉林板庙子部分业务不满足高新技术企业所得税优惠条件,需补缴2023—2025年度企业所得税及滞纳金合计2.87亿元,第三季度已缴纳1.19亿元,截至报告披露日已全部缴清。该事项不涉及行政处罚,相关金额计入2026年当期损益,最终对归母净利润的影响以年度审计结果为准。Q3非经常性损益中,补缴部分年度所得税影响约为1.14亿元。
盈利预测
我们预测公司2026-2028年营业收入分别为196.45、216.25、229.90亿元,归母净利润分别为41.77、47.92、48.19亿元,当前股价对应PE分别为14.4、12.5、12.5倍。
考虑到公司海外矿山接近投产,贡献矿产金增量。我们维持“买入”投资评级。
风险提示
1)产量销量不达预期;2)主要产品价格下跌风险;3)矿山生产经营风险;4)项目扩产进度低于预期;5)有色金属需求不及预期等。
证券之星数据中心根据近三年发布的研报数据计算,联储证券李纵横研究员团队对该股研究较为深入,近三年预测准确度均值为75.86%,其预测2026年度归属净利润为盈利62.69亿,根据现价换算的预测PE为9.58。
最新盈利预测明细如下:
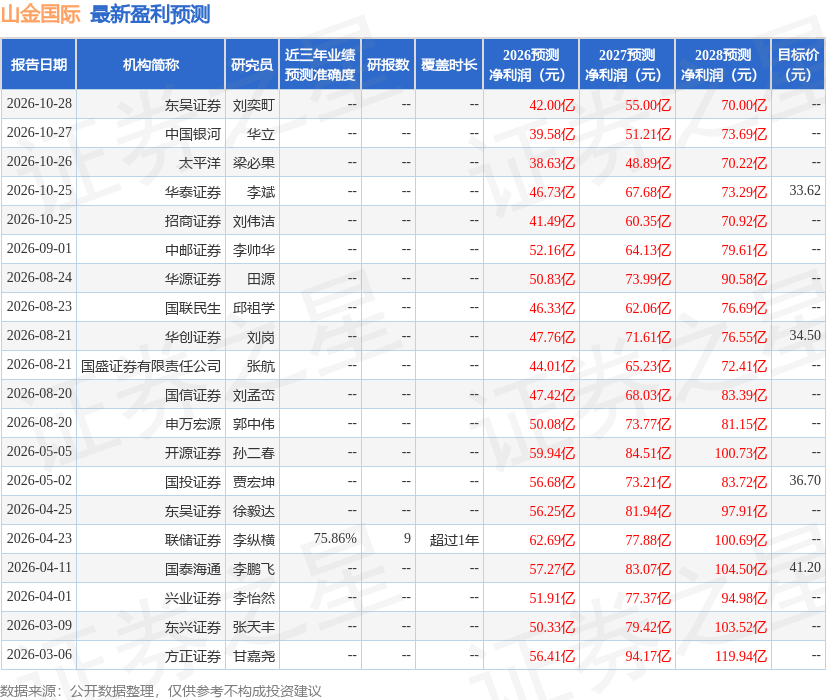
该股最近90天内共有14家机构给出评级,买入评级12家,增持评级2家;过去90天内机构目标均价为34.06。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-10-31
证星研报解读
2026-10-31
证星研报解读
2026-10-31
证星研报解读
2026-10-31
证星研报解读
2026-10-31
证星研报解读
2026-10-31
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




