
来源:证星财报简析
2026-10-31 00:31:23
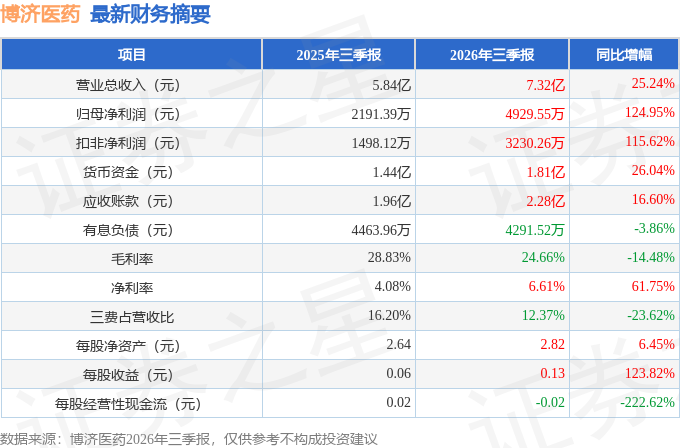
据证券之星公开数据整理,近期博济医药(300404)发布2026年三季报。截至本报告期末,公司营业总收入7.32亿元,同比上升25.24%,归母净利润4929.55万元,同比上升124.95%。按单季度数据看,第三季度营业总收入2.78亿元,同比上升24.58%,第三季度归母净利润1209.5万元,同比上升90.65%。本报告期博济医药公司应收账款体量较大,当期应收账款占最新年报归母净利润比达747.85%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率24.66%,同比减14.48%,净利率6.61%,同比增61.75%,销售费用、管理费用、财务费用总计9054.18万元,三费占营收比12.37%,同比减23.62%,每股净资产2.82元,同比增6.45%,每股经营性现金流-0.02元,同比减222.62%,每股收益0.13元,同比增123.82%
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在5400.0万元,每股收益均值在0.14元。
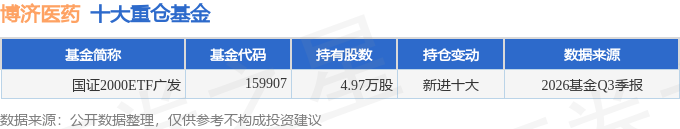
持有博济医药最多的基金为国证2000ETF广发,目前规模为1.87亿元,最新净值0.8874(10月30日),较上一交易日下跌3.2%,近一年下跌8.76%。该基金现任基金经理为霍华明。
最近有知名机构关注了公司以下问题:
问:管理层介绍公司经营情况
答:市场创新药研发的整体热度持续较高,临床业务的订单价格总体保持平稳。目前创新药研发暖在公司临床前业务体现得更加突出,2026年前三季度,公司药效、药代、安评业务等实现较快增长,部分实验室产能饱和并存在项目排期的情况,目前公司也在扩建场地以提高产能。未来随着研发进程的推进,预计这种热度将逐步传导至临床业务阶段。
问题 2请问公司临床项目的执行周期如何?各类适应症项目占比如何?
不同药物、适应症的项目周期不同,通常情况下,一期临床 0.5年至 1年,二期临床 1年至 1.5年,三期临床 1.5年至 2年,如果是肿瘤、肝病等适应症的项目,执行周期会更长。目前公司在临床研究阶段的药品项目中,肿瘤项目占比 20%左右,其他主要为肝病、内分泌与代谢、消化、肾病、风湿免疫、男科、骨科、眼科、心脑血管等。
问题 3请问目前行业中小型 CRO公司出清情况如何?未来是否有利于临床 CRO行业暖?
目前中小型 CRO公司承接创新药临床阶段的研发项目难度会越来越高,行业份额已逐步向中大型 CRO公司集中。新药研发具有周期性,目前在执行的临床前项目未来将逐步传导到临床阶段。随着临床业务供给端和需求端的优化,市场订单价格也会有所升。
问题 4请问公司预计 2027年的毛利率和净利润率如何?
2026年前三季度新签署的临床前业务订单价格同比有所暖,目前临床业务订单价格相对稳定,随着临床前项目逐步向临床推进,预期临床业务价格也将逐步暖。随着公司执行项目不断增多,营收增长带来的规模效应以及费用率下降,预计未来毛利率、净利润率都会有所改善。
问题 5请问目前公司 2026年定增项目进展如何?
公司 2026年度向特定对象发行股票申请已获得深交所受理,本次定增涉及的募投项目已在有序推进中。
问题 6请问公司今年季度新签订单量出现较大波动的原因是?
2026年前三季度,公司新增业务合同金额约 13.43亿元,其中第三季度新签订单约 5.8亿元,季度新签订单出现较大波动。主要是公司结合临床项目执行进度和市场需求变化,对商务工作进行了相应调整,带动第三季度订单环比实现较高增长。未来,公司将进一步强化临床执行团队、医学团队与商务团队之间的协同,以更优质的服务争取市场订单,持续提升市场份额。
问题 7请问公司 2026年前三季度临床业务、临床前业务占比如何?公司预计第四季度的营收情况如何?
2026年前三季度,公司营收约 7.32亿元,其中临床业务收入占比近 80%,临床前业务收入占比超 10%。前三季度,公司各板块营收均实现同比增长,预计 2026年全年营收可保持增长趋势。
问题 8请问公司未来各业务板块以及战略业务重心主要在哪方面?
未来公司战略重心仍以临床研究服务为核心,持续加强海外临床试验服务能力,同时稳步发展临床前研究、注册等业
务,持续推进自主研发项目并推动成果转化。公司还将进一步加强各业务板块之间的协同与相互导流,充分发挥“一站式”全流程服务优势。
问题 9随着行业暖,未来公司业务的推进是否会受员工规模或临床试验机构供给等影响?
临床试验机构实行备案制后,具备临床试验资质的机构数量快速增长,机构资源供给充足,不会对临床项目推进构成制约。同时,公司今年已根据项目增长情况及时扩充临床研究团
队,技术人员储备充足,目前能够满足公司项目开展需求。未来公司还将根据项目需要及时做好人员储备,确保项目顺利开展。
问题 10请问公司在自主研发及技术成果转化服务这块业务收入上是否具有持续性?
2026年前三季度,公司自主研发及技术成果转化服务营收
1150万元,预计未来会继续产生相关收入,该业务毛利率较高。目前公司有多个项目待转让,未来将为公司业绩带来正向贡献。
问题 11请问公司在国际化发展方面有哪些规划?
公司国际化发展战略正稳步推进一是设立国际临床
部,积极承接海外医药企业进入中国的国际多中心临床项目;二是在美国组建临床团队,依托子公司汉佛莱境外注册服务能力,为中国创新药企业的海外注册项目提供临床服务,目前已有相关项目在执行,部分订单正在洽谈中,未来有望获得更多订单。
问题 12请问 I技术对 CRO公司业务的影响?
I技术应用方面,在临床前尤其是药物发现阶段可大幅缩短周期、提升效率。在临床阶段,I可以加快临床试验进度、提升临床试验效率与质量,但无法替代人体试验。
问题 13请问公司认为中国临床 CRO的核心价值是什么?
中国临床 CRO的核心价值在于以专业化、规模化执行能力,帮助医药企业降本增效、控制研发风险、加速临床开发进
程。临床 CRO依托经验丰富的团队和临床资源整合能力,在执行项目上实现周期更短、成本更低、执行效率更高;同时通过制定优质的临床开发策略和科学合理的试验方案,提升临床试验的可执行性和成功率。这既是临床 CRO的核心价值,也是公司核心竞争力的重要体现。
本文数据来源于博济医药2026年三季报,仅供参考不构成投资建议。

证星财报图解
2026-10-31
证星财报图解
2026-10-31
证星财报图解
2026-10-31
证星财报图解
2026-10-31
证星财报图解
2026-10-31
证星财报图解
2026-10-31
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




