
来源:证券之星港美股
2026-10-30 15:00:40
高盛发布研报称,维持友邦保险(01299.HK)“买入”评级,目标价95港元。公司第三季度新业务价值(VONB)按固定汇率及实际汇率分别下降5%及4%至14.15亿美元,较该行预期低2%,亦较市场预期低1个百分点。该行预计,市场对第三季度业务更新的初步反应将较为平淡,因为VONB下滑此前已有充分预期,整体表现大致符合该行及市场预期。
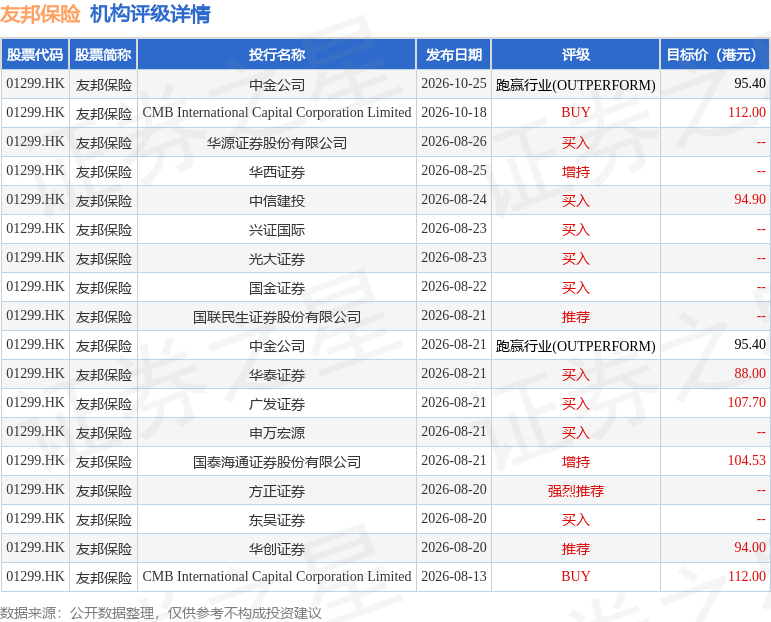
投行对该股的评级以买入为主,近90天内共有9家投行给出买入评级,近90天的目标均价为100.44港元。中金公司最新一份研报给予友邦保险跑赢行业(OUTPERFORM)评级,目标价95.4港元。
机构评级详情见下表:
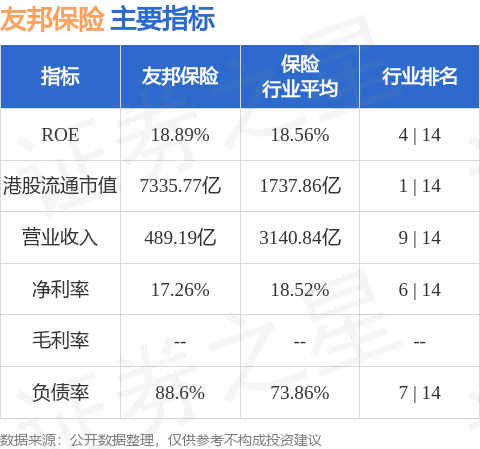
友邦保险港股市值7335.77亿港元,在保险行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-10-30
证券之星港美股
2026-10-30
证券之星港美股
2026-10-30
证券之星港美股
2026-10-30
证券之星港美股
2026-10-30
证券之星港美股
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




