
来源:证星公司调研
2026-10-30 13:06:16
证券之星消息,2026年10月30日天融信(002212)发布公告称公司于2026年10月29日接受机构调研,METAPHASE FUND L.P.张若跌、凯联(北京)投资基金管理有限公司李肇齐、山西证券股份有限公司邹昕宸、上海君璞投资咨询有限公司刘欢 高翔、上海联视投资管理有限公司周申力、上海尚颀投资管理合伙企业(有限合伙)宋明、上海天猊投资管理有限公司曹国军、上海行知创业投资有限公司周峰、深圳定航私募股权基金管理有限公司袁子颖、深圳市凯玄投资有限公司周里亚、深圳市裕晋私募证券投资基金管理有限公司张恒、北京证券有限责任公司宋晔波、天风证券股份有限公司王祺深、天津远望资产管理咨询有限公司赵栋、无锡韩宴焦为民、兴业证券股份有限公司蒋佳霖、云南约牛软件科技有限公司宋诚、长城证券股份有限公司黄俊峰 沈彻、长江证券股份有限公司郭敬超 牛兆川、中电产融私募基金管理有限公司房海强、中国人寿养老保险股份有限公司裴勇、中国银河证券股份有限公司邹文倩、国信证券股份有限公司张衡、中泰证券股份有限公司苏仪、中信证券股份有限公司潘儒琛、中邮证券有限责任公司孙鹏、中原证券股份有限公司唐月、国元证券股份有限公司耿军军、鸿运私募基金管理(海南)有限公司朱伟华、湖南潇湘资本投资管理有限公司陈靓璇、华创证券有限责任公司胡昕安、金鹰基金管理有限公司吴海峰、开源证券股份有限公司刘逍遥参与。
具体内容如下:
问:公司防火墙能力在国内处于领先地位,如何看待AI时代对防火墙的新要求和演进趋势?如何看待公司未来在AI防火墙领域的竞争优势?
答:1)I防火墙领域,公司产品团队持续跟踪国内外最新技术进展,技术思路与Fortinet一致,主要在防火墙产品上叠加两方面新能力一是通过I提升原有安全防护能力,二是针对I业务系统提供安全防护能力。(1)通过I提升防火墙原有安全能力。自2014年起,公司持续将I技术应用于防火墙产品,陆续引入小模型和大模型,目前已部署多个专项模型,提升对恶意域名、恶意流量、未知威胁攻击等的防护能力。(2)针对I业务系统提供安全防护能力。大模型服务、智能体系统等的发展,为防火墙带来了新的安全需求和市场机会。公司即将发布的最新I防火墙,将集成大模型围栏和算力网关两大功能。①大模型围栏能够防御针对大模型的攻击,如提示词注入、越狱指令等,对大模型的工作过程和PI调用进行监督、审计,降低数据泄露风险,同时分析客户智能体对大模型的使用情况,监控智能体的数据流转链路。②算力网关能够为客户提供大模型访问的统一入口,支持多个模型实例、不同版本的模型及不同GPU卡配置,既支持客户内部私有化部署的大模型,也支持外部商用大模型,并结合客户业务需求,以及模型的权重、特长、费用和数据安全配置进行路由规划,在效率、费用和安全之间实现平衡。2)公司在防火墙硬件、I领域均有深入研究和深厚技术积累,在I防火墙领域将继续保持绝对竞争优势。
问:请公司对AI安全业务的发展规划及27年展望?
答:1)公司I安全业务发展规划(1)产品技术侧,坚持“用I、护I”的思路,依托天问安全大模型,持续完善覆盖算力、模型、数据、智能体全生命周期的I安全产品与方案,包括已发布的8类I安全防护产品和服务,以及多款I赋能安全产品的升级迭代。(2)市场侧,公司面向政务、电信、金融、能源及监管等行业,形成I赋能安全和I安全防护两类方案,正在围绕重点行业打造标杆案例。2)2027年展望伴随大模型和智能体应用规模化、监管要求落地,I安全需求有望从单点试点转向体系化建设,预计I安全业务将实现高速增长,成为公司重要的增长动力。
问:公司中报首次披露AI安全分项收入(AI安全防护1,100多万元、增长超130%;AI赋能安全超8,000万元;合计约占安全收入22%),请前三季度这两部分的最新收入量级和增速?三季报到的AI网关、AI安全评估系统、智能体安全评估服务,是已有订单落地还是发布阶段?全年AI安全收入能否给个量级预期?
答:1)前三季度I安全收入(1)关于I安全防护业务收入,第三季度约1,200万元,前三季度累计约2,300万元,同比增长超过130%,是公司目前增长幅度最快的业务。(2)关于I赋能安全业务收入,第三季度约8,500万元,前三季度累计约1.65亿元,同比增长超过90%。(3)整体来看,前三季度I安全收入占公司网络安全收入的比例持续提升,达到约26.9%。2)I网关、I安全评估系统、智能体安全评估服务为公司第三季度新发布,目前主要处于客户测试阶段。3)全年I安全收入预期预计I安全防护业务、I赋能安全业务的全年收入同比增幅均在三位数水平。
问:请2027年信创对安全业务的影响和机会?
答:信创对安全业务总体是确定性的正向驱动。预计2027年进入行业信创订单集中释放和党政行业更新替代的关键窗口期。公司优势如下1)公司在信创存量市场中产品占有率最高,无论客户后续购买续保订阅还是替换,公司均具备先发优势。2)公司在I赋能安全上已构建全栈产品和服务体系,客户替换I赋能安全产品时,要考虑信创能力和I安全能力,公司均具备。3)信创替代中,不仅涉及安全,也涉及大模型应用和智能体化,带来超融合、智算云和分布式存储的需求。公司集智算云、I安全、信创能力于一体,帮助客户在I技术发展阶段,提供“信创+算力+安全”协同交付的全栈能力。
问:公司第三季度收入下滑情况较上半年明显收窄,请改善原因?
答:公司第三季度收入降幅收窄主要源于国有企业、教育、卫生行业的边际改善。其中国企部分细分行业已实现同比增长,如交通行业增幅较大;能源、运营商等占比较高的行业第三季度同比接近持平。
问:目前网络安全行业整体仍处承压阶段,但公司第三季度收入降幅较上半年有所收敛。请结合下游行业情况,说明三季度细分行业需求是否出现边际变化?
答:公司第三季度收入降幅收窄主要源于国有企业、教育、卫生行业的边际改善。其中国企部分细分行业已实现同比增长,如交通行业增幅较大;能源、运营商等占比较高的行业第三季度同比接近持平。从行业需求看,上述变化具有一定象征意义,但趋势性仍待后续验证。
天融信(002212)主营业务:以网络安全为核心、大数据为基础、云服务为交付模式,形成全面感知、智能协同、动态防护、聚力赋能的综合安全保障体系。
天融信2026年三季报显示,前三季度公司主营收入8.5亿元,同比下降29.28%;归母净利润-4.85亿元,同比下降106.01%;扣非净利润-5.03亿元,同比下降99.64%;其中2026年第三季度,公司单季度主营收入3.05亿元,同比下降18.93%;单季度归母净利润-2.12亿元,同比下降24.26%;单季度扣非净利润-2.16亿元,同比下降23.18%;负债率17.01%,投资收益-453.58万元,财务费用686.87万元,毛利率56.1%。
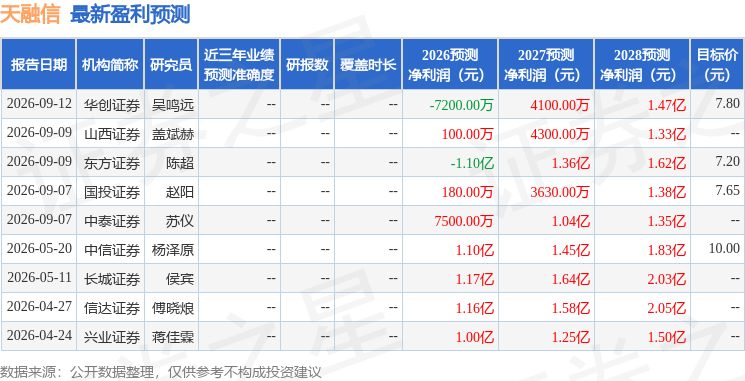
该股最近90天内共有5家机构给出评级,买入评级1家,增持评级4家;过去90天内机构目标均价为7.55。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入1530.61万,融资余额增加;融券净流入100.52万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-30
证星公司调研
2026-10-30
证星公司调研
2026-10-30
证星公司调研
2026-10-30
证星公司调研
2026-10-30
证星公司调研
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




