
来源:证星公司调研
2026-10-30 12:03:07
证券之星消息,2026年10月29日欣旺达(300207)发布公告称公司于2026年10月29日接受机构调研,东吴证券、平安证券、光大证券、西部证券、国金证券、华安证券、开源证券、国信证券、国联民生证券、中泰证券、高盛证券、中信证券、瑞银证券、野村东方证券、摩根大通、宝盈基金、广发基金、南方基金、富国基金、太平资产、兴银理财、工银瑞信、华泰证券、招商基金、大家资产、兴业证券、长江证券、国泰海通证券、华创证券、华西证券、华福证券参与。
具体内容如下:
问:公司介绍
答:公司 2026 年前三季度实现营业收入 634.62 亿元,同比增长45.78%,其中 2026 年第三季度实现营业收入 252.84 亿元,同比增长52.78%;2026 年前三季度实现归属于上市公司股东的净利润 6.13 亿元,其中2026年第三季度实现归属于上市公司股东的净利润1,056.71万元。公司重视研发投入,2026 年前三季度公司研发投入为 36.29 亿元,同比增长 13.33%。
问:投资者主要答复
答:二、投资者问题主要复
问:前三季度公司归母净利润下滑的原因?
答:公司 2026 年前三季度归母净利润下降,主要是消费电子下游需求承压,叠加物料成本同比上行,利润空间受到压缩。同时,人民币升值、出口退税税率下降、消费税等对公司利润造成一定侵蚀。
问:公司港股发行上市终止的原因?
答:公司终止 H股发行上市是基于当前市场环境与公司自身变化及发展规划等多方面因素综合考量做出的审慎决策。目前公司经营情况正常,该事项不会对公司的经营活动和持续发展造成重大影响,也不存在损害公司及全体股东特别是中小股东利益的情形。
问:如何展望公司未来的业绩增长点?
答:消费业务方面,公司是全球领先的锂离子消费电池生产厂商,按出货量统计是全球第一大手机电池生产厂商,是全球第二大笔记本电脑及平板电脑电池生产厂商,市场份额持续领先。同时公司将积极拓展智能家居、智能穿戴、智能出行、服务机器人等新兴领域的增量市场机会。未来在消费类电池领域,公司有望凭借电芯+pack 一体化的供应能力、完备的产品矩阵和优质的客户服务能力,进一步提升公司的市场份额。在储能系统领域,公司可以提供一体化的解决方案,覆盖电网储能、大型储能、家庭储能、工商业储能、数据中心储能及移动/离网能源等应用场景。当前公司储能系统业务产能利用率维持高位,在手订单充裕,IDC 相关业务仍有较大增长空间。
问:AIDC 业务后续会有哪些增量客户?产品类型主要包括哪些?
答:从客户覆盖上来看,公司已成功切入头部供应链,与国外主流的云服务商、互联网巨头及数据中心托管商(Colo 商)建立合作关系,客户覆盖范围较广。在产品方面,目前已有 UPS 相关产品,后续 BBU产品即将上市销售。
问:电池消费税和出口退税税率下降公司的应对措施?对公司业绩的影响如何?
答:面对消费税和出口退税政策调整,公司已经与客户积极开展沟通,目前部分客户已经同意双方共同分担税收成本。随着影响逐渐向下游传导,预计对公司业绩的影响不断下降。
欣旺达(300207)主营业务:锂离子电池研发制造业务。
欣旺达2026年三季报显示,前三季度公司主营收入634.62亿元,同比上升45.78%;归母净利润6.13亿元,同比下降56.37%;扣非净利润2.27亿元,同比下降77.65%;其中2026年第三季度,公司单季度主营收入252.84亿元,同比上升52.78%;单季度归母净利润1056.71万元,同比下降98.08%;单季度扣非净利润1.29亿元,同比下降69.98%;负债率74.06%,投资收益1.72亿元,财务费用12.35亿元,毛利率14.33%。
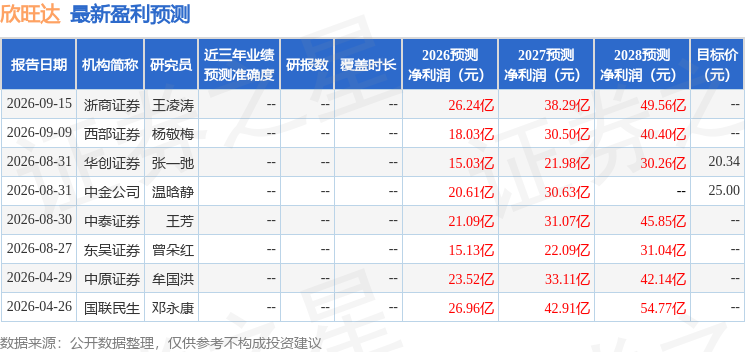
该股最近90天内共有7家机构给出评级,买入评级5家,增持评级2家;过去90天内机构目标均价为22.67。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入369.06万,融资余额增加;融券净流出943.61万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
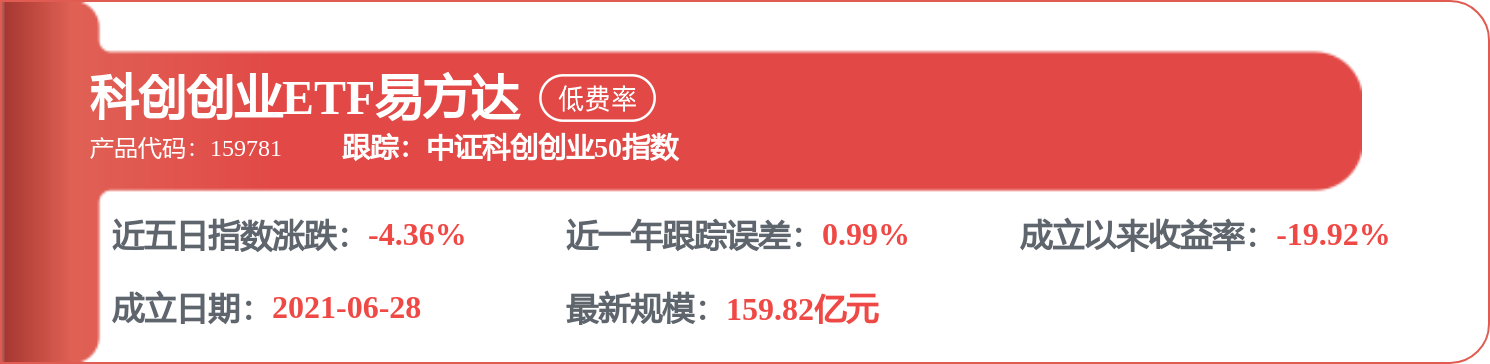
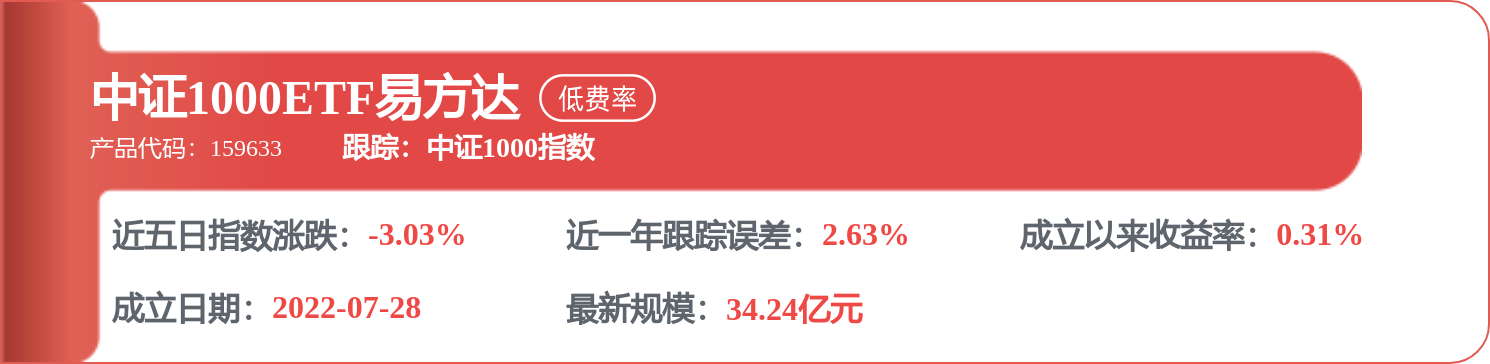
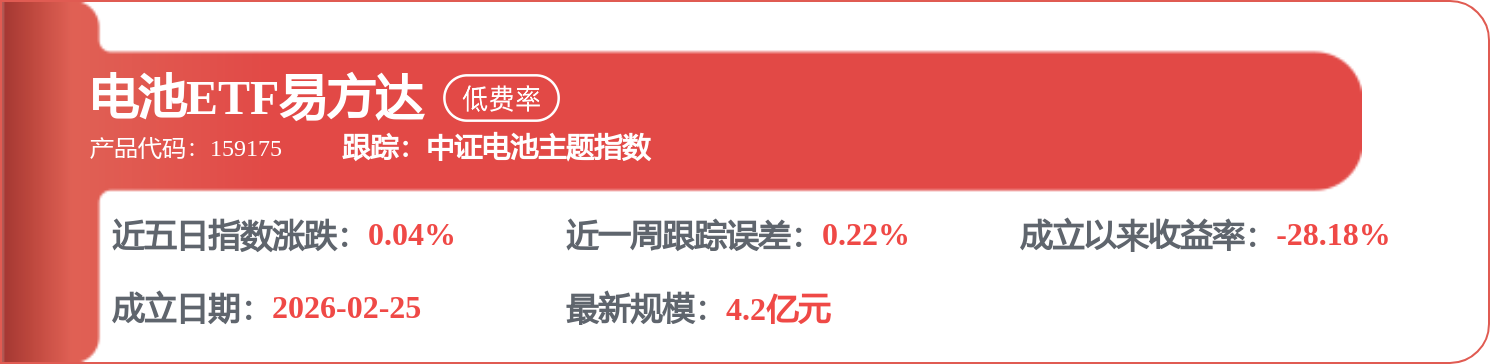
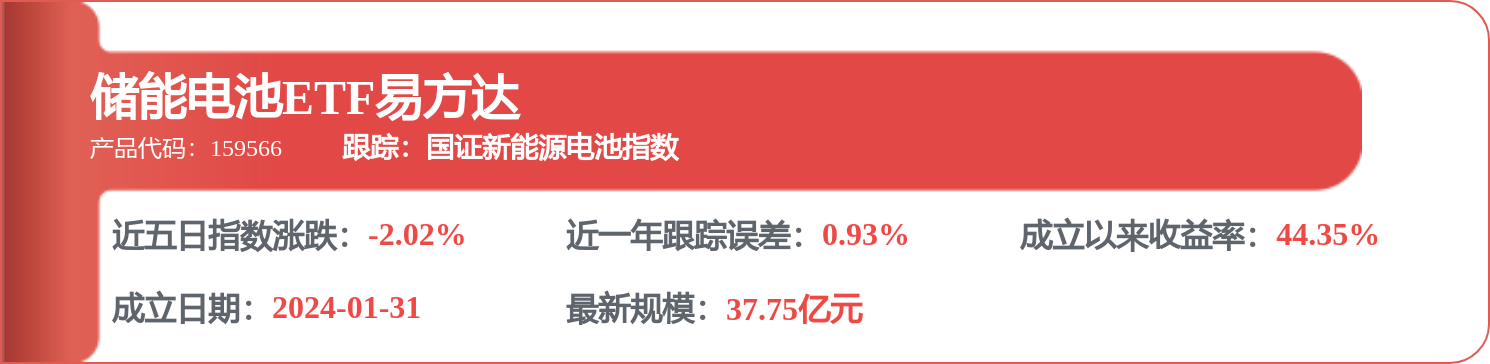
相关 ETF

证星公司调研
2026-10-30
证星公司调研
2026-10-30
证星公司调研
2026-10-30
证星公司调研
2026-10-30
证星公司调研
2026-10-30
证星公司调研
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




