
来源:证星研报解读
2026-10-27 20:24:32
华龙证券股份有限公司李浩洋近期对平高电气进行研究并发布了研究报告《2026年三季报点评报告:盈利能力持续提升,特高压提速充分受益》,首次覆盖平高电气给予增持评级。
平高电气(600312)
事件:
平高电气发布2026年第三季度报告:2026年前三季度公司实现营业收入81.53亿元,同比-3.36%;实现归母净利润12.31亿元,同比+25.34%;实现扣非归母净利润12.13亿元,同比+24.25%。2026Q3实现营业收入27.78亿元,同比+1.39%;实现归母净利润4.14亿元,同比+30.50%;实现扣非归母净利润4.15亿元,同比+31.55%。
观点:
Q3单季度营收同比增速转正,关注特高压招标进展。公司2026Q3营收同比+1.39%,相较于Q1/Q2的-2.41%/-8.19%实现转正,我们认为主要系特高压项目招标&开工带动。招标方面,截至2026年9月,国网特高压设备累计招标4批次,累计金额329.13亿元,远超2025年全年的220.62亿元;开工方面,据我们不完全统计,截至2026年10月下旬,我国合计开工7项特高压项目,合计投资规模624.91亿元。公司作为特高压GIS核心供应商深度受益,公司前三季度对外披露国网中标金额合计73.96亿元,随着在手订单逐步进入交付确认期、中标储备项目增长,展望后续营收规模有望持续增长。
Q3毛利率同比+4.25pct,费用管控良好。2026Q3公司毛利率同比/环比+4.25/0.06pct至30.09%,或系特高压GIS等高毛利产品占比提升;费用端管控稳健,Q3销售/管理/研发/财务费用率分别同比+0.43/+0.50/+0.82/+0.01pct至3.49%/4.12%/5.81%/-0.41%。2026Q3公司经营性现金净流入2.73亿元,相较于去年同期的5.60亿元同比缩减2.87亿元,主要系公司在加大回款力度的同时主动缩短付款账期并提升现金支付比例,Q4作为电网客户集中回款时段,公司现金流有望环比修复。
特高压建设景气延续,龙头份额保障订单可持续性。“十五五”电网投资有望维持高位,国网明确“十五五”期间特高压在建总体规模超过“十三五”与“十四五”总和;特高压交直流工程储备充足,10月15日,国家电网有限公司“一交两直”三项特高压工程获得核准,三项工程总投资约591亿元。组合电器为换流站与变电站核心设备,公司在特高压GIS领域市占率稳居前列,竞争格局稳定、技术壁垒高。我们认为,随着后续批次特高压招标落地及在手订单交付提速,公司收入端有望重回增长通道,高毛利产品结构下利润弹性将持续释放,全年业绩高增长确定性较强。
盈利预测及投资评级:公司作为特高压GIS龙头,有望充分受益于“十五五”期间特高压投资加速,我们预计公司2026-2028年归母净利润14.45/17.68/20.26亿元,当前股价对应PE为20.6/16.8/14.7倍,首次覆盖,给予“增持”评级。
风险提示:行业竞争加剧;电网投资不及预期;地缘政治风险;上游原材料涨价;汇率波动风险;测算存在误差,以实际为准。
最新盈利预测明细如下:
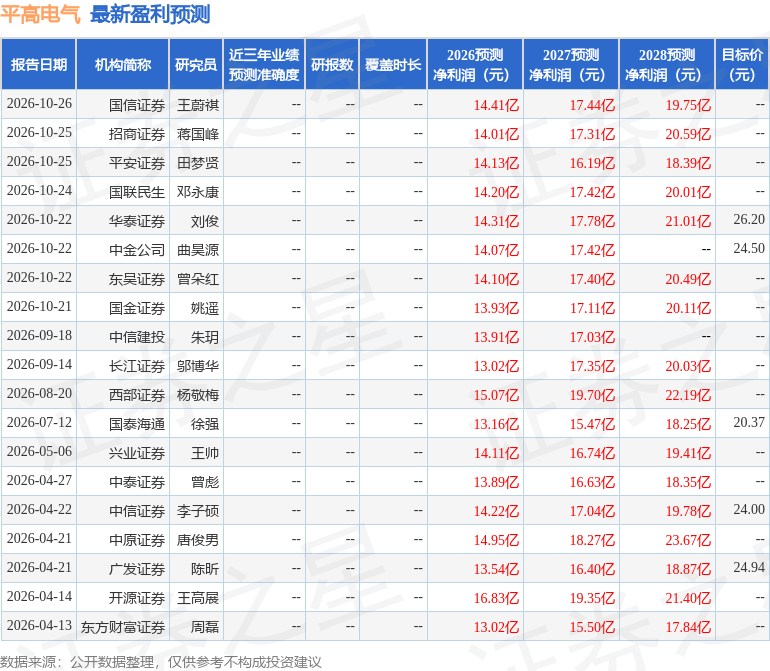
该股最近90天内共有13家机构给出评级,买入评级9家,增持评级4家;过去90天内机构目标均价为25.35。
本文数据来源于华龙证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27




