
来源:证券之星港美股
2026-10-26 10:00:35
中金发布研报称,预计友邦保险(01299.HK)2026年前九个月新业务价值(VONB)同比增长8%(实际汇率,AER)及6%(固定汇率,CER)至46.59亿美元,对应第三季度单季VONB同比下降2%(AER),主要由于中国大陆及中国香港业务均面临高基数压力。该行维持公司2026年及2027年盈利预测基本不变,考虑新业务增长趋势,下调同期VONBPS预测2.5%/2.7%至0.57/0.65美元,并下调EVPS预测0.2%/0.4%至8.18/9.21美元。该行维持“跑赢行业”评级及目标价95.4港元,对应2026年及2027年预测P/EV分别为1.5倍及1.3倍,较当前股价有34%的上行空间。
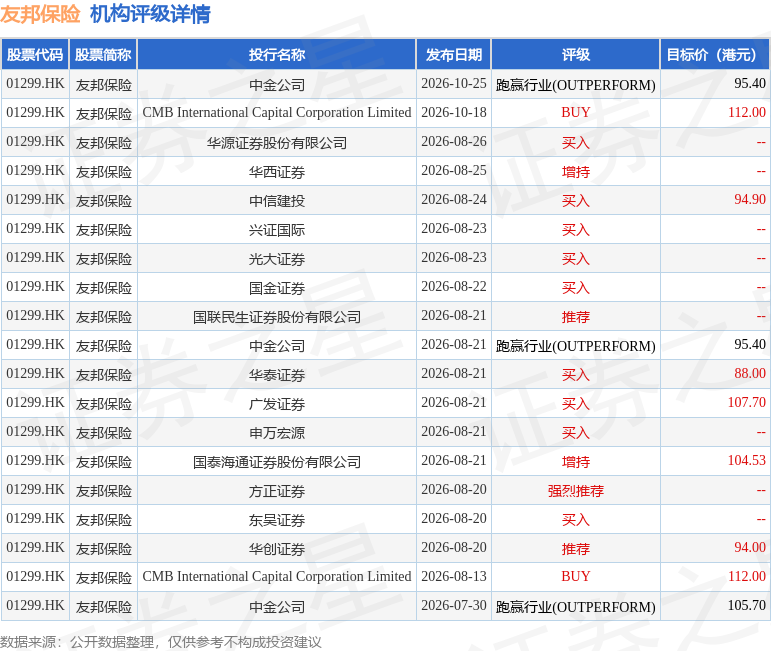
投行对该股的评级以买入为主,近90天内共有9家投行给出买入评级,近90天的目标均价为100.96港元。中金公司最新一份研报给予友邦保险跑赢行业(OUTPERFORM)评级,目标价95.4港元。
机构评级详情见下表:
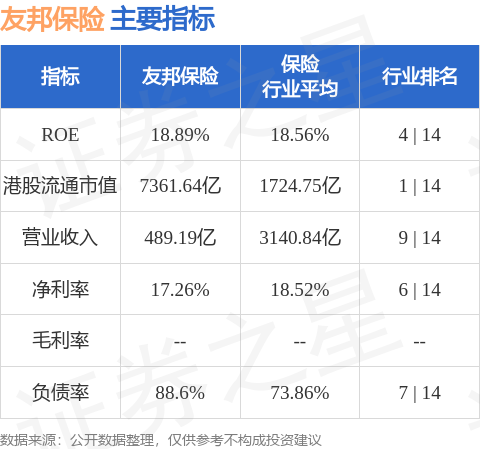
友邦保险港股市值7361.64亿港元,在保险行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-10-26
证券之星港美股
2026-10-26
证券之星港美股
2026-10-26
证券之星港美股
2026-10-26
证券之星港美股
2026-10-26
证券之星港美股
2026-10-26
证券之星资讯
2026-10-26
证券之星资讯
2026-10-26
证券之星资讯
2026-10-24




