
来源:证星公司调研
2026-10-23 12:21:45
证券之星消息,2026年10月22日招商轮船(601872)发布公告称公司于2026年10月12日接受机构调研,国金证券、GIC、华泰证券、摩根士丹利、申万宏源、富达基金、易方达基金、银华基金、JP摩根资产、P72参与。
具体内容如下:
问:油运行业近期运价与供需变化
答:近期运价波动情况2026年9月,由于中东霍尔木兹海峡船对船转运量激增,原油贸易需求驱动湾外运费暴涨,TD34航线短短数日内突破WS400后迅速上升至WS800点附近然后有所调整固,并带动埃及-远东、西非、巴西、美湾等航线全线暴涨。由于中东运费领涨,大西洋地区VLCC严重短缺,货主不得不拆货为2个Suezmax或3个aframax,带动油轮全船型的新一轮上涨。大西洋航线运费达到30-40美元桶后,对跨区套利经济性有很大影响,和每次暴涨后类似的套利窗口阶段性关闭。近日,海峡持续有船只被袭击,造成船舶受损持续,引发船东安全担忧,导致短期内通过海峡原油出口量萎缩,中东湾内外VLCC短期运价随着货量下降,有所调。整个市场随之调。顾此轮运价爆炸式上涨,核心原因是货量需求驱动,上游产业国的出口需求强烈,下游进口国相比二季度库存缓冲已经严重不足,叠加高裂解利润和保供刚需等,进口需求持续,上下游同时挤兑中游海运环节,加之地缘、市场等各种不确定性并未缓解,效率难以恢复,有效运力供给严重不足。这次陡峭的上涨曲线再次验证了我们一直强调的大宗商品海运需求缺乏价格弹性的观点。后市预计运费还可能出现大幅波动。此轮最高运费占到岸价货值比例达到1/3左右,大幅高于近年均值,但远低于2007/08年干散货超级周期巴西铁矿石到东北亚的80%左右和21-22年集装箱超级周期部分货物到岸价的比例,也远低于1973年石油危机时期欧洲到岸价海运费占74%的水平。由于需求的刚性叠加贸易/炼油暴利,不排除后续持续出现更高的运费,短期主要影响因素估计仍然是中东海峡的流量波动。现货运费的上行风险、下行风险均存在。短期来看,不排除运费短暂调整后,随着海峡货量上升进一步上涨。同时,一年期和三年以上期租运费近期持续稳定上涨,体现了业界对未来供求关系的预期。
问:美国关于影子船队政策变化的影响
答:过去一周来相关新闻较多,市场关注度高,美国相关官员的前后说法也有很大变化,但其实据我们了解实业界很多人根本就不关注这个事。油轮经纪圈普遍认为个案解禁方案落地难度极高、实际可行性低、周期很长,潜在的能流入合规市场的运力增量预计非常有限,在履行完毕漫长的程序后,初步测算小于20艘VLCC进入市场。影子船队中老船有多重硬约束比如KYC困难、船龄超标、保赔保险困难、多地港口拒收、洗白周期长等,主流船东面临风险和收益不对等的问题,没必要冒巨大的安全、运营风险经营这些船舶。
问:油运行业目前的运行逻辑讨论
答:核心驱动是上游和下游对中游海运服务的挤兑,高运费并不完全依赖裂解价差,刚性供需错配+地缘持续扰动重塑贸易流向;高运费挤压贸易商跨区套利和部分炼厂利润(简单流程炼厂前期就有过亏损,二季度也出现过超高裂解价差,但当时海峡流量仍在低位,主流航线运价也不高),阶段性会主动减少高价原油采购,带来短期运价调,但供应链问题没解决,调后贸易恢复,仍随时可能创新高,地缘问题不彻底解决,运价中枢大概率长期维持高位甚至极高位。新闻标题中的高运费≠到岸每桶油平均运费成本欧美船东大量运力、新造船提前锁了长期期租,去年四季度以来期租市场运价开始大涨,成交放量,尤其今年二三季度期租市场在10-12万美元水平有巨量成交,现货市场主流航线也是九月以后才大涨的,我们认为全球海运石油到岸的实际成本被市场和媒体严重高估或故意夸大。地缘未来较长时间预计仍将是最大变量地缘风险没有彻底消除之前,油轮效率难以恢复。每一航次的效率损失不会随着新一航次的开启而消失,系统效率损失的指数级增加,叠加地缘反复,更可能拉长周期的长度。近期贸易结构变化中东原油今年二季度以来已经全面转向现货贸易、出口国出货意愿强烈,运力提供方充分掌控运费定价权;西非、巴西原油因为高运费阶段性失去套利经济性,市场份额被中东蚕食。
问:行业中长期展望
答:1.VLCC供需2027–2028年目前订单看有170余条新船交付(按历史平均按时交付率预计实际按时/提前交付率约80-90%),同时大量20岁以上老船(之前累积加上27年开始每年40艘左右VLCC达到20岁)将进入淘汰高峰;短期看真正的VLCC超级周期不排除刚刚开启。2.干散货市场预计明年好于今年,2028–2030年有机会走牛,但景气度预计难以达到目前油轮超级周期的级别。
问:公司经营、运力与分红规划
答:1.运力规划目前订单交付和未来老船淘汰后,VLCC预计控制在50–60艘,运力优先保障核心客户需求;阿芙拉船队未来经营规模将稳步扩大,自有船队增量加上联营池运作。公司油轮新船订单预计集中2027年底–2028交付。2.盈利结构目前比较依赖油运板块贡献利润,但LNG船、干散、集装箱、滚装等板块均有望稳定甚至大幅贡献增量,具体取决于各细分市场情况。3.分红政策股东会批准的报承诺分红底线40%,实际决策过程中,公司分红比例保持逐年稳步提升,不受中期分红分多少影响。公司长期致力于提升股东报水平。4.经营投资策略各船队均市场化运营,不断增强持续盈利能力和盈利韧性,强化资产业务组合和客户矩阵,提升客户体验,平衡风险收益。VLCC目前维持少量期租增强核心客户粘性,公司资本开支程序和实质审批均很严格,长期坚持重视资本开支纪律。
招商轮船(601872)主营业务:国际国内货物运输,油气(LNG)运输,干散货航运,其他业务(集装箱、汽车滚装运输、特种运输及航运相关支持型业务)。
招商轮船2026年中报显示,上半年度公司主营收入196.51亿元,同比上升56.15%;归母净利润69.6亿元,同比上升227.57%;扣非净利润69.07亿元,同比上升262.36%;其中2026年第二季度,公司单季度主营收入110.95亿元,同比上升58.74%;单季度归母净利润41.96亿元,同比上升233.25%;单季度扣非净利润41.51亿元,同比上升294.18%;负债率47.53%,投资收益4.47亿元,财务费用6.37亿元,毛利率44.98%。
该股最近90天内共有13家机构给出评级,买入评级9家,增持评级4家;过去90天内机构目标均价为22.11。
以下是详细的盈利预测信息:
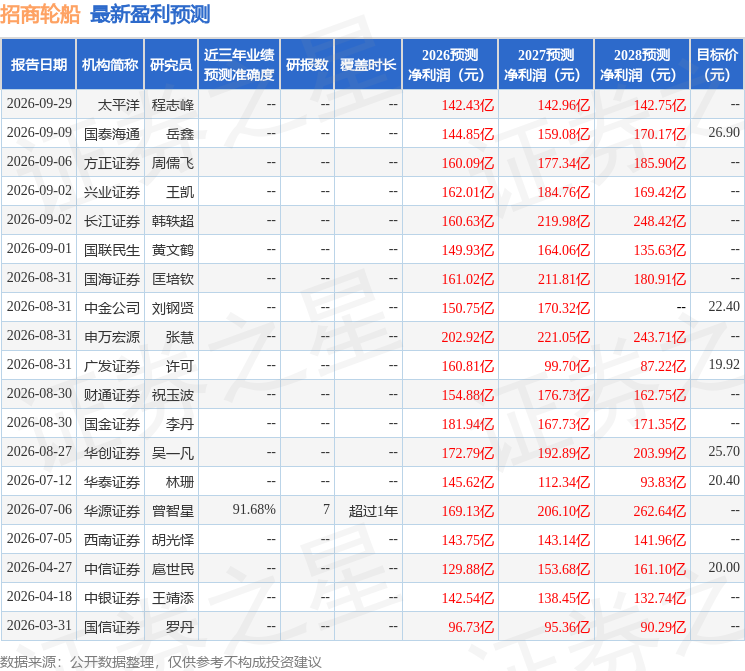
融资融券数据显示该股近3个月融资净流出5061.11万,融资余额减少;融券净流入171.06万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
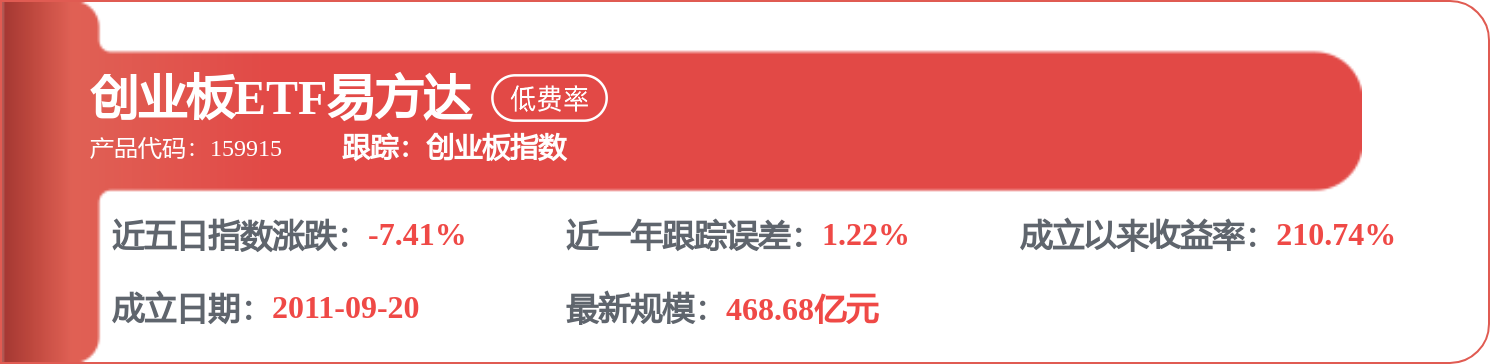
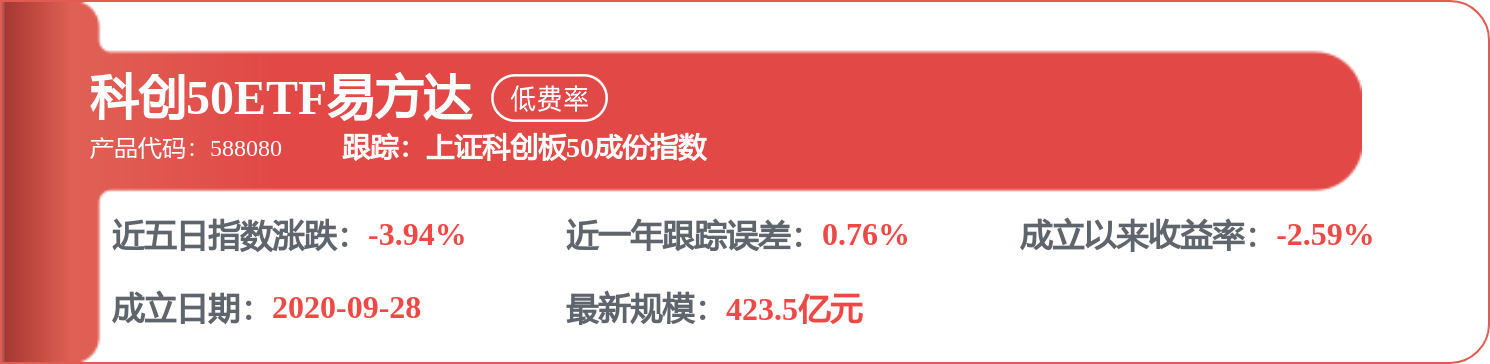
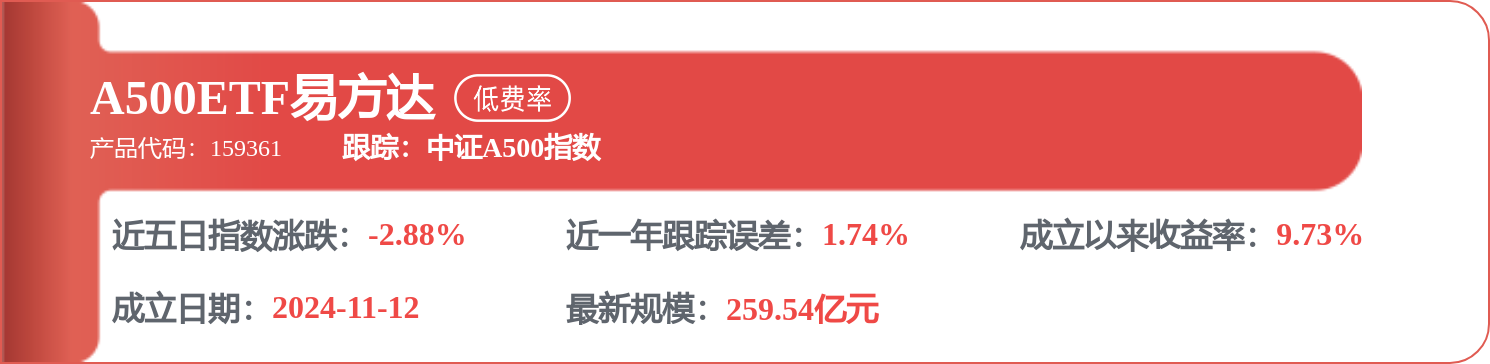
相关 ETF

证星公司调研
2026-10-23
证星公司调研
2026-10-23
证星公司调研
2026-10-23
证星公司调研
2026-10-22
证星公司调研
2026-10-22
证星公司调研
2026-10-22
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




