
来源:证星财报简析
2026-10-23 06:05:51
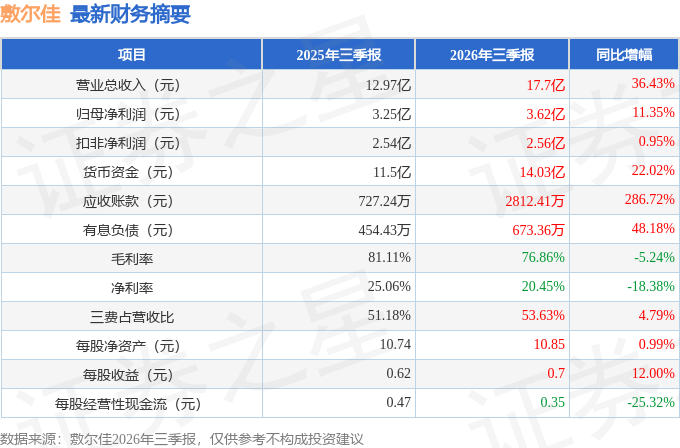
据证券之星公开数据整理,近期敷尔佳(301371)发布2026年三季报。根据财报显示,敷尔佳营收净利润同比双双增长。截至本报告期末,公司营业总收入17.7亿元,同比上升36.43%,归母净利润3.62亿元,同比上升11.35%。按单季度数据看,第三季度营业总收入6.14亿元,同比上升41.37%,第三季度归母净利润1.06亿元,同比上升11.08%。
本次财报公布的各项数据指标表现一般。其中,毛利率76.86%,同比减5.24%,净利率20.45%,同比减18.38%,销售费用、管理费用、财务费用总计9.49亿元,三费占营收比53.63%,同比增4.79%,每股净资产10.85元,同比增0.99%,每股经营性现金流0.35元,同比减25.32%,每股收益0.7元,同比增12.0%
证券之星价投圈财报分析工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在4.78亿元,每股收益均值在0.92元。
最近有知名机构关注了公司以下问题:
问:目前公司在三类注射产品方面的布局如何?
答:公司重组Ⅲ型人源化胶原蛋白冻干纤维注册申请已获国家药品监督管理局正式受理;该产品注册审批进度受监管审核流程等多重外部因素影响,公司将积极推进申报工作,希望2027 年能够实现获批上市。其余在研第三类医疗器械项目的最新进展可查阅公司《2026 年半年度报告》对应章节内容。
在产品矩阵扩充层面,公司同步关注外延并购机会,持续筛选具备协同价值的三类医疗器械相关标的,拟通过外延整合丰富公司三类器械产品管线,培育全新业务增长板块。
合规生产经营配套层面,公司全资子公司上海敷尔佳科技发展有限公司近期已顺利取得第三类医疗器械经营许可证。Q2、目前外延式并购有进展吗?
公司长期持续关注与主营业务具备协同效应的第三类医疗器械等相关产业并购标的,在标的筛选阶段秉持审慎、严谨的评估标准,重点考量标的与公司中长期发展战略的匹配度、长期价值创造能力及盈利贡献潜力。目前,仍处于标的寻找与筛选的早期阶段。未来如有相关进展,公司将严格按照证监会、交易所信息披露相关规则要求,及时、充分履行信息披露义务。
Q3、公司上半年实现了收入利润双增长,下半年如果规划?
下半年,公司将持续聚焦主营业务,精细化内部经营管理,严格落地年度既定销售布局及产品上新计划,有序推进新品迭代与市场推广工作。线上业务板块,通过精细化管理,做好费用投放,稳步拓展经营规模,持续提升品牌市场影响力;线下渠道端,持续推进渠道拓展与深耕,夯实线下营收利润贡献基础。公司将全力以赴推进全年经营目标落地,力争以稳健经营业绩报全体投资者。
Q4、公司近几年的分红率是多少,能够保持吗?
公司 2023 年现金分红 40,008 万元,股利支付率53.39%;2024 年现金分红 60,012 万元,股利支付率 90.77%;2025 年现金分红 41,608.32 万元,股利支付率 96.17%。
关于未来分红方面,公司会根据资金需求和股东报平衡统筹安排;公司高度重视股东分红报,未来将持续深耕主业、夯实经营基本面,以稳健良好的经营业绩馈全体投资者。
Q5、OTC 渠道的市场还是比较大的,公司未来如何规划?
目前公司在 OTC 渠道的覆盖率还是较低的,业务拓展空间还是比较大的。公司在 OTC 渠道的布局并不完全依赖于医保政策红利。未来,公司将持续搭建线下体验场景,打通检测、咨询、体验、成交完整链路,打造线上无法复制的竞争力。在产品运营层面,公司拟通过械品与妆品结合的方式精细化运营,覆盖更多的全国连锁药房,提升 OTC 渠道消费者与敷尔佳产品的粘性,进一步的提升公司在 OTC 渠道的盈利能力。
Q6、上半年度公司黑白膜的销量趋势如何?
今年上半年度,公司黑膜与白膜的整体销量与上年同期相比有较好的增长;下半年度,公司将持续推进各项市场推广及营销运营工作,希望黑膜与白膜产品全年经营表现能够实现进一步的提升。
Q7、公司对股权激励第一期解限的业绩目标有信心吗?
公司对完成第一期股权激励解除限售业绩考核目标具备信心。下半年,公司将持续夯实内部经营管理,统筹推进各渠道市场拓展与销售运营工作,持续优化经营及管理效率,稳步改善经营质量与盈利水平。公司将全力抓好各项经营工作,努力为投资者创造良好经营成果。
业绩考核目标能否最终达成存在经营、市场等多重外部及内部不确定因素,相关指标实际完成情况以公司 2026 年度真实经营数据为准,敬请投资者关注公司拟于 2027 年 4月披露的《2026 年年度报告》。
本文数据来源于敷尔佳2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-23
证星财报简析
2026-10-23
证星财报简析
2026-10-23
证星财报简析
2026-10-23
证星财报简析
2026-10-23
证星财报简析
2026-10-23
证券之星资讯
2026-10-22
证券之星资讯
2026-10-22
证券之星资讯
2026-10-22




