
来源:证星研报解读
2026-10-18 09:25:14
中航证券有限公司张超,方晓明,宋翰生近期对图南股份进行研究并发布了研究报告《2026年半年报点评:H1收入创历史新高,中小零部件业务逐渐放量》,上调图南股份目标价至45.0元,给予买入评级。
图南股份(300855)
报告摘要
事件
公司8月19日公告,2026年H1实现营收(10.23亿元,+70.90%),归母净利润(2.49亿元,+167.92%),扣非归母净利润(2.47亿元,+173.51%);毛利率(40.11%,+12.18pcts),净利率(24.35%,+8.82pcts)。
公司盈利能力大幅增长,业绩创历史同期新高
2026年H1,公司营收(10.23亿元,+70.90%)创历史同期新高、归母净利润(2.49亿元,+167.92%)及扣非归母净利润(2.47亿元,+173.51%)均实现大幅增长。毛利率(40.11%,+12.18pcts)创历史同期最高水平;净利率(24.35%,+8.82pcts)大幅增长,盈利能力持续增强。营收和利润的大幅增长,主要系本期公司中小零部件业务实现增量发展所致。全资子公司沈阳图南中小零部件产线已实现规模化转产,中小零部件产品在手订单充足,随着生产、交付及收入确认等工作的持续推进,本期中小零部件产品收入实现快速增长。
费用方面,2026年H1,公司期间费用率为(7.11%,-2.29pcts),其中销售费用率(0.72%,-0.32pcts)和管理费用率(2.71%,-1.20pcts)小幅下降,财务费用率(0.61%,+0.53pcts)的小幅增长主要系公司根据流动资金需求向银行借款规模扩大,导致利息支出增加以及结汇时产生的汇兑损失增加所致。研发费用方面,公司研发费用率(3.06%,+0.51pcts)小幅增长。伴随公司中小零部件业务放量、期间费用率下行,规模效应持续显现,公司盈利能力持续提升。
资产负债表方面,公司存货(14.36亿元,+155.14%)规模持续扩大,较期初增长29.15%,主要系沈阳图南根据在手订单生产备货增加所致。应付票据及应付账款(9.23亿元,+291.05%),其中应付账款(8.10亿元,+379.85%)较期初增长85.76%,主要为本期沈阳图南为满足在手订单交付要求增加了材料采购,期末未到结算期的应付材料款增加所致。合同负债(0.23亿元,+150.59%)较期初减少50.62%,主要为按照合同约定陆续完成产品交付,合同负债相应结转收入所致;此外,公司本期新增短期借款1.56亿元,系满足在手订单生产交付过程中原材料采购的资金需求,向银行借款所致。回款方面,2026年H1公司应收账款及应收票据7.99亿元,+98.64%)大幅增长,主要系本期公司总体销售规模扩大,应收账款、应收票据、应收款项融资期末合计余额相应增长所致。公司在建工程(0.55亿元,+34.06%)较期初减少53.49%,主要系图南智能在建工程项目根据实施进度逐步结转固定资产所致。
现金流方面,上半年公司经营活动产生的现金净额(0.10亿元,-86.62%)大幅下降,主要系公司根据在手订单生产备货,采购原材料支付的现金增加以及在职员工总数较上期增加导致支付给职工以及为职工支付的现金增加所致,另外,本期销售收入快速增长形成的部分应收账款尚在信用期内,销售回款增加额未能覆盖本期经营性现金支出增加额。投资活动产生的现金流净额(-1.18亿元,-20.12%)有所下降。筹资活动产生的现金流净额(1.79亿元,+123.39%)大幅增长,系本期公司根据流动资金需求向银行借款增加所致。
截至2026年H1末,公司已签订合同、但尚未履行或尚未履行完毕的履约义务所对应的收入金额达19.83亿元,同比增加13%,公司预计其中8.82亿元将于2026年度确认收入,10.33亿元将于2027年度确认收入,0.68亿元将于2028年度确认收入。**总体来看,2026H1,公司在手订单充足,约19.15亿元将于2026-2027年确认收入,为后续业绩提供了较高的确定性。
中小零部件营收大幅增长,产业链进一步延伸
报告期内,公司主营业务为高温合金、特种不锈钢等高性能合金材料及其制品的研发、生产和销售,并以沈阳图南(图南智能、图南部件)为主体开展中小零部件生产制造、销售业务。分产品来看,2026年H1,公司产品可分为中小零部件、变形高温合金、铸造高温合金、其他合金制品和特种不锈钢五大类,随着沈阳图南中小零部件产线规模化转产及在手订单的持续交付,中小零部件产品产销量实现大幅增长,相关产品实现销售收入4.50亿元,占本期主营业务收入的比例为45.65%,公司主营业务收入的构成在本期发生了重大变动。2026H1各业务板块业绩情况为:
①中小零部件:报告期内,公司中小零部件收入(4.50亿元,+5196.09%),毛利率(52.48%,+57.98pcts)。2026上半年,中小零部件业务已迅速成长为公司新的核心主业和主要利润中心。
②变形高温合金:报告期内,公司变形高温合金营收(2.74亿元,-1.05%),营收占比(26.77%,-19.47pcts),毛利率(27.77%,+2.19pcts)。
③铸造高温合金:报告期内,公司铸造高温合金营收(1.81亿元,+7.19%),毛利率(38.87%,-0.53pcts)。
④其他合金制品:报告期内,公司其他合金制品收入(0.51亿元,-20.11%),毛利率(8.22%,-7.27pcts)。
⑤特种不锈钢:报告期内,公司特种不锈钢实现收入(0.30亿元,-4.73%),毛利率(35.23%,-3.15pcts)。
随着本期沈阳图南机械加工能力的持续建设和规模化转产,公司产业链得到进一步延伸,已建立形成从原材料熔炼、材料成型(锻造、热轧、轧拔、镦制、铸造、增材)、热处理、机械加工到检验检测的全产业链生产流程,实现从原材料销售至中小零部件产品销售的延伸与覆盖。
子公司募投项目进展顺利,业绩大幅改善
报告期内,公司核心在建项目,年产1000万件航空用中小零部件自动化产线建设项目持续推进,报告期内项目新增投入约0.21亿元,截至报告期末累计实际投入约5.81亿元,项目进度达76.74%。
沈阳图南已掌握异形复杂结构件精密数控加工、3D打印件精密加工、高锁紧固件精密成型、作动筒自动化集成制造、石墨密封装置动态泄漏试验等多项关键核心技术,具备中小零部件制造全流程工艺技术能力和多品种、小批量零部件制造管理能力。沈阳图南以自动化、数字化、智能化建设为目标,构建智能制造产线,通过智能化装备及工业机器人的使用,以及工业通信网络信息化系统的集成应用,提升产品加工效率和制造稳定性,实现研发、工艺、生产、检测等环节的集成优化,可保障多品种、多批次零部件产品的稳定交付。同时,依托母公司高温合金等原材料自研自产优势,公司可逐步构建材料—零部件一体化协同体系,实现原材料批次溯源、质量稳定可控,可缩短交付周期、强化成本管控能力,差异化优势显著。
2026H1,随着图南智能、图南部件中小零部件产线规模化转产及在手订单的持续交付,中小零部件产品产销量实现了大幅增长,沈阳图南的营业收入、营业利润及净利润较上期均实现大幅提升,促进了公司合并经营业绩大幅提升。沈阳图南中小零部件业务的增量发展,预计将为公司合并经营业绩带来持续的积极影响。
投资建议
1、公司是国内高温合金生产企业中少数同时具备生产铸造高温合金母合金、精密铸件、变形高温合金产品的全产业链工业化生产能力的企业。
2、产能方面,公司已建立形成从原材料熔炼、材料成型(锻造、热轧、轧拔、镦制、铸造、增材)、热处理、机械加工到检验检测的全产业链生产流程,实现从原材料销售至中小零部件产品销售的延伸与覆盖。
3、下游航空航天、两机、核电装备等军品及高端民品等主要应用领域的需求稳步扩容;伴随国产民航项目推进与商用航空发动机国产替代提速,高温合金及中小零部件市场空间持续打开。
基于以上观点,我们预计公司2026-2028年营业收入约20.00亿元、23.89亿元和28.29亿元,归母净利润约4.62亿元、5.31亿元和6.10亿元,EPS约1.49元、2.04元和2.49元。以2026年10月15日收盘价29.99元计算,对应2026/2027/2028年PE约26倍、15倍和12倍,我们给予目标价45元,维持“买入”评级。
风险提示
下游航空航天等高端装备制造业发展不及预期的风险;中小零部件业务产线转产及订单交付进度不及预期的风险;原材料价格波动对公司成本控制产生不利影响的风险;军品价格审价及调整对公司收入确认产生不确定性的风险;委托加工过程中可能存在的技术保密风险等。
最新盈利预测明细如下:
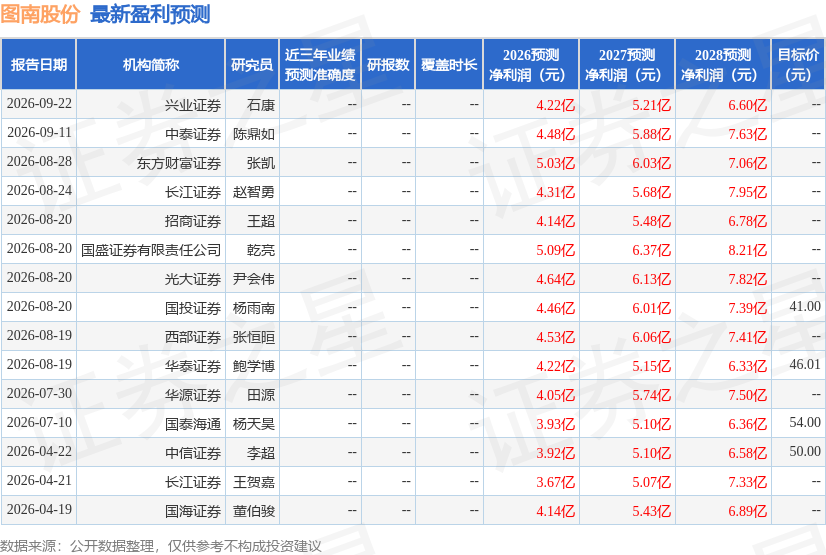
该股最近90天内共有11家机构给出评级,买入评级9家,增持评级2家;过去90天内机构目标均价为43.3。
本文数据来源于中航证券有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-18
证星研报解读
2026-10-18
证星研报解读
2026-10-18
证星研报解读
2026-10-17
证星研报解读
2026-10-17
证星研报解读
2026-10-17
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16




