
来源:证星公司调研
2026-10-16 17:23:15
证券之星消息,2026年10月16日国机精工(002046)发布公告称国新证券穆哈、中国人民养老保险于文博、前海人寿吴希凯、中信证券闵睿、国信证券康睿强于2026年10月16日调研我司。
具体内容如下:
问:超硬材料磨具业务在半导体领域的开展情况?
答:近几年,得益于我国半导体产业的发展,公司应用在半导体领域的产品保持较快增长势头,上半年同比增速约 40%,未来增长空间大。公司已形成“金刚石工具+精密陶瓷制品”的产品布局,覆盖倒边轮、减薄砂轮、划片刀、封装刀及陶瓷载盘、陶瓷吸盘、真空卡盘、静电卡盘等产品,贯穿半导体晶圆制造到封装测试全流程,客户覆盖国内主流晶圆厂、封测厂与设备厂商。依托技术积淀与本土化服务优势,公司高端产品持续突破,国产替代进程不断加快。
2.问金刚石散热主流产品类型及市场如何比较?
行业内主流产品分为单晶金刚石散热片、多晶金刚石散热片和金刚石铜复合材料三大类。单晶金刚石散热片热导率约 2000W/m·K以上;多晶金刚石散热片的热导率约 1500W/m·K ;金刚石铜复合材料热导率约 800W/m·K。市场主要从生产成本、生产工艺、下游适配场景等维度综合评估。
3.问公司在金刚石功能化应用业务上有何优势?
金刚石功能化应用是公司面向未来的战略赛道,目前已覆盖单晶金刚石、多晶金刚石、金刚石铜复合材料三条技术路线与产能布局,整体处于行业先进水平。
装备端自主可控,公司 MPCVD 设备全部自研自制,拥有新型高功率 MPCVD 法大尺寸金刚石生产线。标准端引领行业,牵头编制国内首个《热沉用金刚石片》团体标准,填补行业技术规范空白。应用端持续突破,散热片、光学窗口片等产品已配套国防领域重大工程;民用领域覆盖高功率芯片、IGBT(晶体管)、消费电子等应用场景,相关产品正与下游头部客户开展合作验证。产业化支撑同步夯实,稳步推进产业园建设。
4.问公司金刚石工具业务的情况?
公司在半导体领域金刚石工具产品上处于行业领先地位,主要包括划片刀、封装刀、减薄砂轮等产品,用于晶圆减薄、芯片划切与封装测试环节,是目前公司超硬磨具业务最核心的增长来源。不过公司该类产品与海外龙头仍存在差距,将持续加大技术研发投入,迭代优化产品性能与生产工艺。
5.公司业务未来重点发展方向是什么?
超硬材料板块,一是聚焦半导体耗材国产化赛道,着力推动金刚石工具持续放量,加快突破精密陶瓷制品高端市场,持续提升国产替代渗透率。二是重点发展功能化应用金刚石,加快装备迭代升级,持续优化 MPCVD 生长工艺与制备技术,实现大尺寸单晶、多晶金刚石材料技术突破,优化金刚石铜复合材料工艺,全面推进功能金刚石产业化进程。
轴承板块,巩固航天领域技术领先优势,保障国家重点工程需求;深度布局商业航天赛道,加快可收火箭相关轴承研发与产业化步伐。
国机精工(002046)主营业务:轴承行业、磨料磨具行业及相关领域的研发制造、行业服务与技术咨询、贸易服务等,分为新材料、基础零部件、机床工具、高端装备、供应链管理与服务五大业务板块。
国机精工2026年中报显示,上半年度公司主营收入15.35亿元,同比下降4.51%;归母净利润4904.69万元,同比下降71.89%;扣非净利润6158.24万元,同比下降54.57%;其中2026年第二季度,公司单季度主营收入8.93亿元,同比下降1.26%;单季度归母净利润5812.77万元,同比下降32.4%;单季度扣非净利润9066.33万元,同比上升3.39%;负债率30.51%,投资收益475.89万元,财务费用796.02万元,毛利率34.63%。
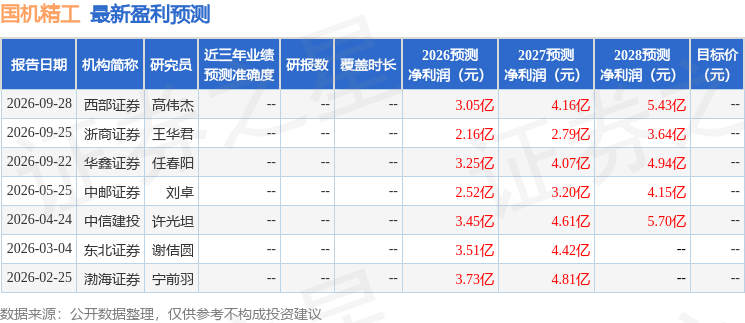
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入1.13亿,融资余额增加;融券净流入113.25万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-16
证星公司调研
2026-10-16
证星公司调研
2026-10-16
证星公司调研
2026-10-16
证星公司调研
2026-10-16
证星公司调研
2026-10-16
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16




