
来源:证券之星港美股
2026-10-08 16:51:54
摩根大通发布研报称,将潍柴动力(02338,000388.SZ)2027及2028财年盈利预测上调约12%,H股目标价由55港元升至57港元,A股目标价由52元人民币升至54元人民币,均维持“增持”评级。调整反映公司更强劲的出货前景、利润率韧性,以及人工智能数据中心(AIDC)及固态氧化物燃料电池(SOFC)商业化势头加速。
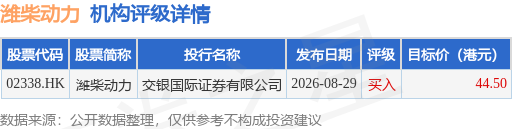
截至2026年10月8日收盘,潍柴动力(02338.HK)报收于28.4港元,下跌7.97%,成交量2916.78万股,成交额8.69亿港元。投行对该股的评级以买入为主,近90天内共有1家投行给出买入评级,近90天的目标均价为44.5港元。交银国际证券有限公司最新一份研报给予潍柴动力买入评级,目标价44.5港元。
机构评级详情见下表:
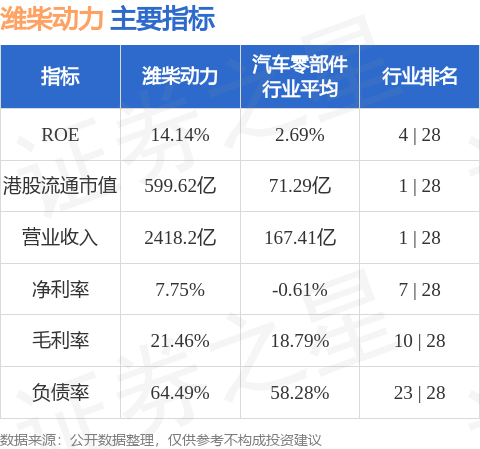
潍柴动力港股市值599.62亿港元,在汽车零部件行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-10-08
证券之星港美股
2026-10-08
证券之星港美股
2026-10-08
证券之星港美股
2026-10-08
证券之星港美股
2026-10-08
格隆汇
2026-10-08
证券之星资讯
2026-10-08
证券之星资讯
2026-10-08
证券之星资讯
2026-10-08




