
来源:证券之星港美股
2026-09-29 15:10:41
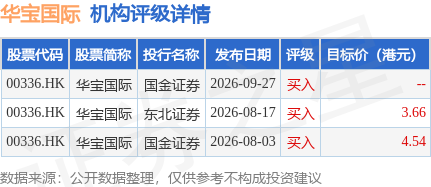
国金证券发布研报称,华宝国际(00336.HK)作为国内香精香料龙头及国内外HNB链条上游原料核心标的,经营逐步企稳,烟用原料高增;本次收购及新框架协议落地,为HNB业务从原料+制造+服务一体化升级打开空间。该行预计公司26-28年营业收入为45.33/56.70/70.18亿元,同比+30.08%/+25.08%/+23.78%,归母净利润为3.94/5.39/7.08亿元,同比+201.39%/+36.64%/+31.43%,经调后利润为5.92/7.53/9.34亿元,同比+165.6%/+27.3%/+23.9%,维持买入评级。
投行对该股的评级以买入为主,近90天内共有3家投行给出买入评级,近90天的目标均价为4.1港元。国金证券最新一份研报给予华宝国际买入评级。
机构评级详情见下表:
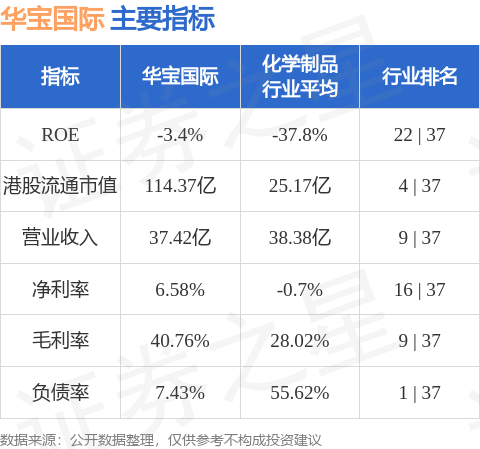
华宝国际港股市值114.37亿港元,在化学制品行业中排名第4。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

中国基金报
2026-09-29
证券之星港美股
2026-09-29
证券之星港美股
2026-09-29
证券之星港美股
2026-09-29
证券之星港美股
2026-09-29
证券之星港美股
2026-09-29
证券之星资讯
2026-09-29
证券之星资讯
2026-09-29
证券之星资讯
2026-09-29




