
来源:证券之星港美股
2026-09-25 16:20:22
瑞银发布研报称,维持玖龙纸业(02689.HK)“买入”评级,目标价11.82港元。公司截至6月底的2026财年纯利同比升103%至35.8亿元人民币,接近公司盈利指引上限;纸品销量同比升14%至2450万吨,略高于该行预期的2440万吨;毛利率同比扩大3.1个百分点至14.6%,高于该行预期的14.1%。盈利增长受平均售价升幅快于纤维及能源成本上涨带动,逆转行业整体利润率受压的情况。管理层指引2027财年纸品销量持平,纸浆产量同比增加100万吨至580万吨。
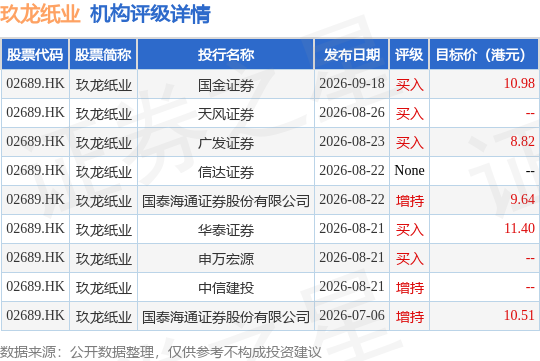
投行对该股的评级以买入为主,近90天内共有5家投行给出买入评级,近90天的目标均价为10.27港元。国金证券最新一份研报给予玖龙纸业买入评级,目标价10.98港元。
机构评级详情见下表:
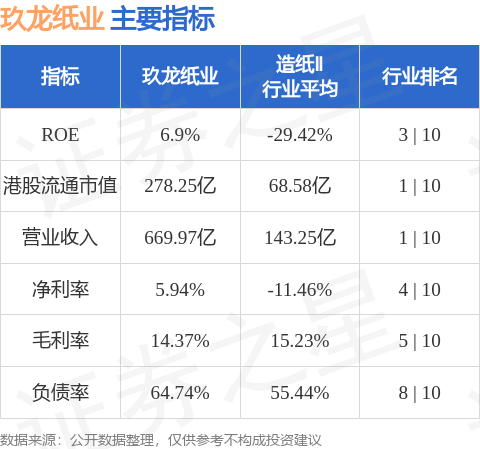
玖龙纸业港股市值278.25亿港元,在造纸Ⅱ行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-09-25
证券之星港美股
2026-09-25
证券之星港美股
2026-09-25
证券之星港美股
2026-09-25
格隆汇
2026-09-25
格隆汇
2026-09-25
证券之星资讯
2026-09-24
证券之星资讯
2026-09-24
证券之星资讯
2026-09-24




