
来源:证星公司调研
2026-09-20 21:00:44
证券之星消息,2026年9月20日川恒股份(002895)发布公告称公司于2026年9月18日组织现场参观活动,知行通达、东吴期货、西藏合众易晟投资、千象资管、泸州盛笃投资、东方财富证券、贵州证券业协会参与。
具体内容如下:
问:公司硫酸自给和外购情况?
答:公司现有一套 20 万吨/年硫磺制酸装置、一套 30 万吨/年硫铁矿制酸装置。受今年硫磺采购价格同比偏高影响,公司硫磺制酸装置根据市场情况灵活安排开工。现阶段公司硫酸以外购冶炼酸为主,采购来源包含广西等地的企业,今年新增了云南货源,按成本择优采购。公司新建硫铁矿制酸装置预计明年年中投产,投产后公司硫酸外购量将下降。
问:今年不少同行磷矿项目延期,公司各磷矿项目进展是否偏离预期?
答:公司目前已建成在产矿山年产能是 300万吨,在建矿山设计年产能是 430万吨,参股公司天一矿业在建老虎洞磷矿设计年产能是 500万吨。目前,子公司福麟矿业小坝磷矿技改工程主体已完工,产能由 50 万吨/年提升至 80万吨/年,剩余辅助配套设施预计在 2026年末前完成,较原计划 2027 年 6月完工有所提前。其余在建磷矿项目,受用地审批、行政审批周期及矿山现场开采条件等因素影响,进度较预期有所延后,各矿山建设的具体情况在半年报中已分别进行了披露,可供各位查阅。
问:公司磷酸铁后续规划?
答:子公司恒轩新能源现有 10 万吨/年磷酸铁产能;磷酸铁二期项目正在推进前期审批手续,投产时间将结合项目建设进度与市场行情综合确定。
问:磷酸二氢钙扩产,对应磷酸一铵减量多少?
答:二者不存在固定的产能置换比例。公司将根据产品盈利水平及市场行情,动态调配磷酸二氢钙、磷酸一铵产能,争取更高的收益。
问:公司是否规划新建磷石膏制酸装置?
答:现阶段暂无新建磷石膏制酸装置计划。公司磷石膏消纳主要依托半水磷石膏改性胶凝材料、充填等路径。
问:无水氟化氢项目建设进展?
答:无水氟化氢项目当前处于工艺优化、产能爬坡阶段,公司将持续推进,力争尽快实现达标达产。
问:今年磷酸铁价格同比上行,公司怎么看磷酸铁目前市场情况?
答:今年磷酸铁市场均价较去年明显提升,行业经营环境得到修复,对公司磷酸铁业务形成正向支撑。
当前磷酸铁赛道呈现结构性分化的格局,低端普通产品供给相对充裕,但适配储能和动力电池的高品质磷酸铁供给偏紧,中长期来看,下游储能与动力电池终端需求持续稳健增长,行业竞争重心逐步转向高品质与成本优势。
公司控股子公司恒轩新能源现有 10万吨/年磷酸铁装置,依托公司自有磷矿、湿法磷酸一体化产业链优势,生产成本可控,产品纯度与批次稳定性优势突出,
未来,公司将持续根据下游需求、行业发展等情况审慎评估磷酸铁二期推进节奏,优先保障现有产能高效运营、技术迭代升级,持续做强磷酸铁业务。
问:请介绍一下子公司广西鹏越目前整体经营情况,同时广西鹏越去年阶段性亏损,今年上半年实现盈利,盈利改善的核心原因是什么?
答:公司控股子公司广西鹏越主要产品包括商品磷酸、净化磷酸、饲料级磷酸二氢钙、无水氟化氢等,产品兼顾国内市场和国外市场,并依托区位优势开展出口业务。
去年阶段性亏损,主要是装置处于爬坡阶段、产能利用率不足,固定成本分摊高。今年上半年实现盈利,主要得益于产能利用率提升摊薄单位成本、产品结构优化,以及海外市场需求暖带动出口增量。
川恒股份(002895)主营业务:磷矿石、磷酸二氢钙、磷酸一铵、磷酸铁和磷酸的生产和销售。
川恒股份2026年中报显示,上半年度公司主营收入40.58亿元,同比上升20.76%;归母净利润5.6亿元,同比上升4.5%;扣非净利润5.53亿元,同比上升7.91%;其中2026年第二季度,公司单季度主营收入22.34亿元,同比上升19.66%;单季度归母净利润3.71亿元,同比上升11.24%;单季度扣非净利润3.66亿元,同比上升13.48%;负债率38.12%,投资收益1537.63万元,财务费用4128.75万元,毛利率28.53%。
该股最近90天内共有10家机构给出评级,买入评级8家,增持评级2家;过去90天内机构目标均价为45.54。
以下是详细的盈利预测信息:
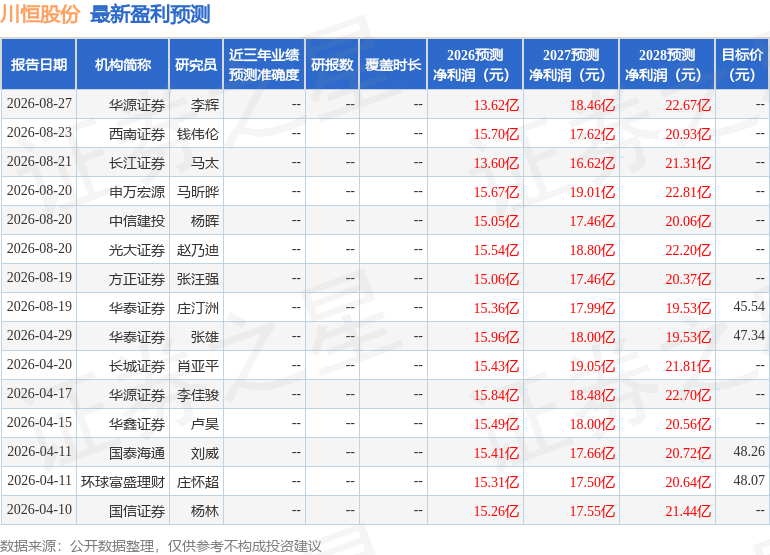
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-09-20
证星公司调研
2026-09-20
证星公司调研
2026-09-20
证星公司调研
2026-09-20
证星公司调研
2026-09-20
证星公司调研
2026-09-20
证券之星资讯
2026-09-20
证券之星资讯
2026-09-20
证券之星资讯
2026-09-20




