
来源:证星公司调研
2026-09-18 23:18:24
证券之星消息,2026年9月18日欧陆通(300870)发布公告称公司于2026年9月14日接受机构调研,长城证券、天风证券、RAYS Capital Partners Limited、大湾区发展基金、富达基金、光大证券、中信证券、Gemway Assets France、Ashmore Group Plc、Carmignac UK Ltd、Lion Global Investors Limited、海南硕丰私募、CLSA Europe B.V.、国投证券、财通证券、平安资管、国海证券、平安基金、华西证券、信达澳亚基金、中信建投证券、洲和资本、奥陆资本、东方资产管理(香港)、国金证券参与。
具体内容如下:
1、公司 2026 年上半年经营情况如何?
2026 年上半年公司实现营业收入 25.09 亿元,同比增长18.32%。主要系数据中心电源业务营收实现高速增长,其中高功率服务器电源收入增长显著;此外,在消费电子行业需求整体偏弱的背景下,公司积极拓展新市场和新客户,消费电子电源、锂电设备电源及其他业务收入实现进一步增长。第二季度,公司实现营业收入 14.67 亿元,同比增长 19.09%,环比增长 40.88%,再创单季度营收新高。
毛利率方面,报告期内公司毛利率为 17.92%,同比减少2.39 个百分点。其中,第二季度毛利率为 18.57%,同比减少2.60 个百分点,环比增加 1.56 个百分点。公司通过积极优化客户及产品结构,提升高价值量及高毛利率产品的出货占比,但受行业竞争加剧、原材料价格及汇率波动等因素影响,毛利率有所下滑。
净利润方面,报告期内公司实现归母净利润为 808.53 万元,同比减少 93.95%;净利率为 0.32%,同比减少 5.99 个百分点。第二季度,公司实现归母净利润为 2,062.67 万元,同比减少 75.48%,环比增长 264.47%;净利率为 1.41%,同比减少 5.42 个百分点,环比增加 2.61 个百分点。主要系主营业务毛利率下降以及期间费用增加等因素影响。
2、公司三大业务经营进展情况?
消费电子电源业务方面,公司 2026 年上半年实现营业收入 9.21 亿元,同比增长 11.54%。全球消费电子市场需求增长放缓,公司积极拓展新市场和新客户,消费电子电源营收实现正增长。
数据中心电源业务方面,公司 2026 年上半年实现营业收入 11.36 亿元,同比增长 18.06%,现已成为公司第一大业务板块,是推动公司营收增长的主要因素。其中,高功率服务器电源业务实现营收 9.36 亿元,较去年同期增长 41.44%,占数据中心电源业务整体收入的比例提升至 82.38%,保持强劲增长势头。
锂电设备电源及其他业务方面,公司 2026 年上半年实现营业收入 4.28 亿元,同比增长 32.44%。公司积极开拓新领域产品布局,叠加新客户导入,推动锂电设备电源及其他业务收入实现增长。
3、公司 2026 年上半年费用情况如何?
2026 年上半年费用额为 3.52 亿元,同比增长 38.01%;费用率为 14.03%,同比增加 2.00 个百分点。
2026 年上半年销售费用为 5,184.98 万元,同比增长6.53%,销售费用率 2.07%,同比减少 0.23 个百分点,主要系公司销售规模提升。
2026 年上半年管理费用为 9,237.94 万元,同比增长22.02%;管理费用率 3.68%,同比增加 0.11 个百分点,主要系职工薪酬支出增加。
2026 年上半年研发费用为 1.76 亿元,同比增长 33.40%;研发费用率 7.00%,同比增加 0.79 个百分点,主要系公司继续保持围绕主营业务各产品领域的研发投入,为业务长期稳健发展提供动力。
2026 年上半年财务费用为 3,222.71 万元,较去年同期大幅增加,主要系汇兑收益同比减少。
4、公司 2026 年的营收目标是?公司 2026 年的营收目标可参考公司于 2024 年设定的股权激励考核目标。
本次股权激励考核包括个人层面和公司层面的考核要求,在公司层面业绩考核指标方面,公司综合考虑公司历史业绩、未来战略规划以及行业特点,为实现公司未来高质量和稳健发展与激励效果相统一的目标,选取以 2021-2023 年平均值作为基数,以 2024-2026 年的营业收入增长率或净利润增长率作为考核指标。2026 年的营业收入增长率触发值为 72%,目标值为 90%,归母净利润(剔除本次激励计划在当年所产生的股份支付费用和可转债利息支付费用影响)增长率触发值为 200%,目标值为 250%。
5、面对原材料价格波动,公司有哪些具体的应对措施?
公司主要原材料包括半导体、电阻电容、磁性材料、线材、外壳等,其价格波动会对公司产品成本及毛利率产生阶段性影响。公司将密切关注原材料价格变化,通过优化供应链管理、合理备货、加强成本控制等方式缓解成本压力;同时持续推进工艺创新与产品结构升级,提升产品附加值,继而提升产品竞争力,综合应对原材料价格波动带来的影响。
6、公司如何应对汇率波动风险?
汇率受国际政治、经济形势、汇率市场等多重因素影响,且具有较大的不确定性,公司日常经营中会实时跟踪外汇波动情况,对汇率进行中性管理,并适时进行外汇结汇,尽可能降低汇率波动对公司的影响。
7、公司数据中心电源业务海外拓展进度如何?在海外市场方面,公司早已在中国台湾、美国建立销售及售后服务队伍,持续推进导入包括服务器系统商、CSP 品牌商等各类型海外客户,现已与海外头部 CSP 客户 Google 达成算力设备 GPU 电源项目合作,并与 AMD、Juniper 等重要客户建立合作关系;此外,同步与英业达、仁宝等主流服务器系统商保持技术交流和业务接洽,进一步开拓全球市场。
8、公司在海外谷歌客户项目上的推进情况和规划是怎样
的?
现已就算力设备 GPU 电源项目开展合作,公司将全力配合客户推进至测试、小批量及批量生产。具体项目节奏待与客户进一步确认。
9、公司数据中心电源业务未来产品布局?
GPU 算力提升推动 AI 服务器的功率功耗提升,从而驱动服务器电源向高功率、高功率密度、高效率、适配高压直流架构方向发展。公司将继续聚焦核心竞争力,以技术创新为引擎,积极把握行业技术革命的重要机遇,围绕高功率、高功率密度、高效率、第三代半导体应用、高效液冷兼容设计、高压直流输入等核心服务器电源技术方向进行布局,包括 5.5KW、12KW、18.4KW 等服务器电源产品以及 33KW、60KW、72KW、110KW等集中式供电产品,以领先的技术和丰富的产品为行业客户提供高性能的服务器供电方案。
10、公司在数据中心电源业务有没有新设产能规划?
公司将持续完善全球产能布局,目前已在越南生产基地顺利完成通用及高功率服务器电源产线的建设与调试,预计2026 年底前实现小批量生产,于 2027 年可实现规模化量产,满足海外客户的订单交付需求。在境内,公司的可转债募投项目在苏州生产基地持续投入,并将尽快完成产线建设,达到预期量产目标。
本次活动没有涉及应披露重大信息的情况。
欧陆通(300870)主营业务:主要从事开关电源产品的研发、生产与销售。
欧陆通2026年中报显示,上半年度公司主营收入25.09亿元,同比上升18.32%;归母净利润808.53万元,同比下降93.95%;扣非净利润400.28万元,同比下降96.86%;其中2026年第二季度,公司单季度主营收入14.67亿元,同比上升19.09%;单季度归母净利润2062.67万元,同比下降75.48%;单季度扣非净利润1915.04万元,同比下降76.42%;负债率58.71%,投资收益-1825.0万元,财务费用3222.71万元,毛利率17.92%。
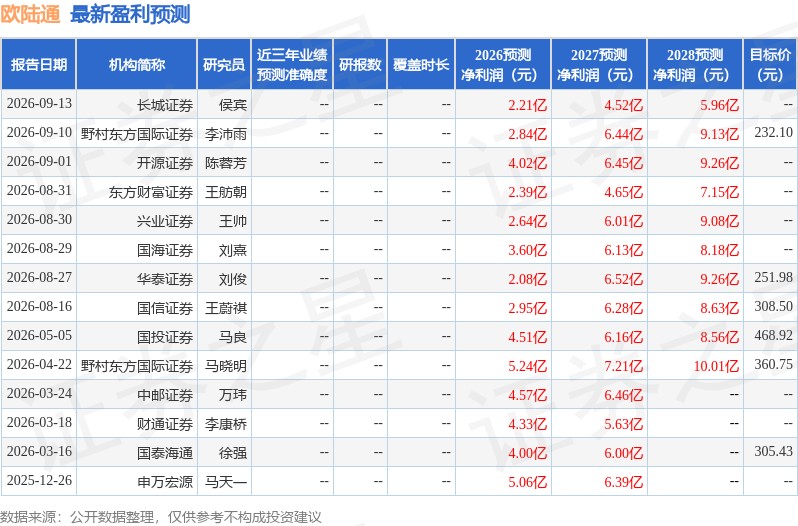
该股最近90天内共有6家机构给出评级,买入评级3家,增持评级3家;过去90天内机构目标均价为251.98。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1.44亿,融资余额减少;融券净流出515.5万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-09-18
证星公司调研
2026-09-18
证星公司调研
2026-09-18
证星公司调研
2026-09-18
证星公司调研
2026-09-18
证星公司调研
2026-09-18
证券之星资讯
2026-09-18
证券之星资讯
2026-09-18
证券之星资讯
2026-09-18




