
来源:证星公司调研
2026-09-17 21:11:25
证券之星消息,2026年9月17日广钢气体(688548)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:上半年公司电子大宗气体业务在收入和利润中的占比是多少?
答:2026年上半年,公司电子大宗气体业务实现营业收入10.56亿元,占营业收入的比例为79.20%。相关财务数据请查阅公司定期报告。
问:上半年公司净利润同比大增117.73%,前期投建的电子大宗气体项目陆续投产供气是核心驱动力。公司在电子大宗气体领域已服务哪些半导体、面板客户?
答:公司聚焦电子大宗气体业务,截至2026年6月30日,公司成功落地11个12英寸晶圆厂现场供气项目,深度布局国内半导体产业,与头部晶圆企业建立长期稳定合作。公司服务华星光电、惠科等头部面板客户,并为华星光电首条规模化8.6代印刷OLED半导体显示产线提供电子大宗气体服务,截至目前,公司已为8条高世代显示产线供应电子大宗气体。
问:(1)目前已投产的12寸芯片配套供气项目有几个?下半年有投产的吗?(2)目前公司氦气的资源采购和生产销售情况如何?和上半年相比,采购成本和销售价格有何变化?(3)赤峰高新区的两个项目何时投产?
答:截至上半年,公司已落地11个12寸芯片项目,目前,公司在合肥、武汉、成都等半导体重点区域项目仍在投入建设,有望在下半年陆续建成投入运营。氦气行业受多重国际事件影响,因中东地缘冲突加剧及海外出口管制,全球氦气供应出现明显波动。公司及时调用全球氦气供应链系统,依托多元化一手气源布局,加大北美、欧洲气源的采购力度,同时释放液氦战略储备,优先保障国内集成电路、新型显示面板等关键行业的氦气需求。目前全球氦气供应仍未恢复正常水平,公司将提前做好各项安排,保障重点客户的供应服务。赤峰空分项目建设正常推进。
问:上半年拟10派0.78元。想了解公司未来的分红政策和股东回报规划?
答:公司重视对投资者的合理报,秉承“以投资者为本”的发展理念,积极为全体股东创造更多报价值。2026年上半年,公司拟每10股派发现金红利0.78元(含税)。未来公司将继续聚焦主业、提质增效,努力提升盈利能力和现金流水平,争取为股东创造持续、稳定、可预期的报。涉及利润分配的具体事项,公司将严格按照规定履行审议程序和信息披露义务。
问:想请教管理层,在建和储备项目的进展如何?
答:目前,公司在合肥、武汉、成都等半导体重点区域项目仍在投入建设,有望在下半年陆续建成投入运营。
问:在保持高分红的同时,公司如何平衡产能扩张的再投资需求与股东回报?
答:公司2025年度、2026年上半年经营性现金净流入分别为8.05亿元、3.61亿元,经营现金流保持良好态势;截至2026年6月30日,资产负债率33.61%,财务结构稳健。2026年上半年拟派发现金红利1.03亿元,占上半年合并报表归母净利润的40.21%。电子大宗现场制气业务持续稳定贡献经营性现金净流入,为公司高速发展与股东报提供支撑。未来公司将继续聚焦主业、提质增效,努力提升盈利能力和现金流水平,争取为股东创造持续、稳定、可预期的报。
问:在国产替代和"卡脖子"气体品种(如高纯电子特气)的研发和产业化方面有哪些规划?
答:公司是全球极少数具有超临界二氧化碳输送系统解决方案的气体公司,相关方案可用于高端芯片的清洗工艺,已在国内客户现场实现商业化落地。在电子特气领域重点布局三个主要品种,分别为六氟丁二烯(C4F6)、溴化氢(HBr)及氯化氢(HCl)。其中,C4F6在潜江布局,正开展工艺调试与优化工作;HBr在合肥布局,已完成机械竣工,即将进入调试环节;HCl在上海布局,正处于工艺调试阶段。
问:贵司的目前市值体量是否完全体现出了当前贵司的电子气技术水平和业务能力,未来是否有更进一步开拓这类高景气赛道行业?
答:公司始终重视研发创新,不断加大研发投入力度,搭建完善的创新体系。公司开发的Super-N系列超高纯制氮装置可以直接产出9N级氮气,性能和参数指标领跑同行。建成杭州建德智能制造基地,作为创新解决方案的落地平台,该基地已取得SME、KGS等国际认证,获得了进入国际市场的通行证。未来,公司仍将加大研发投入,开发前沿产品和解决方案,不断增强行业竞争力。
问:由于美伊冲突,卡塔尔两条特定LNG生产线以及配套氦气设施遭到物理性、结构性严重损毁,其官方评估修复需3至5年。另据路透社近日报道,卡塔尔能源寻求美国LNG长约至2031年,侧面验证了氦气设施受损严重,短期无修复预期。请公司如何看待国内当前氦气供需情况?公司采取了哪些措施保证国内氦气供应?
答:面对复杂多变的全球地缘政治与能源市场格局,公司紧紧围绕服务国家重大战略需求,已构建全球化、多渠道、抗风险的氦气供应保障体系。气源布局方面,公司已构建涵盖中东、欧洲、北美等多区域气源的全球化氦气供应体系。公司积极进行全球资源调配。值得注意的是,卡塔尔能源的一个氦气工厂已在2026年6月底恢复部分生产,广钢气体按照其生产供应计划进行提货。
问:根据公开资料,当前工业级氦气价格距年内价格高点已回落较多,而半导体用6N超高纯氦气售价仍维持在高位。请公司是否会调整产能、升级技术,升公司在半导体用6N超高纯氦气领域的市场份额?
答:公司的超高纯氦气纯化技术可将5N级氦气提纯至9N级,满足集成电路制造、半导体显示等行业客户的严苛要求。伴随着国内半导体产业发展,行业产能持续提升,氦气需求逐步增长,公司将持续加大在半导体领域的资源投入与业务布局,以更优质的服务支撑国家重点产业的发展。
问:全球氦气供需格局变化,公司如何保障氦气供应链的安全稳定?全球氦气供需格局变化带来价格上涨,为公司贡献了增量利润。想了解公司在氦气资源获取、长协锁定、储运设施建设方面的布局?
答:面对复杂多变的全球地缘政治与能源市场格局,公司紧紧围绕服务国家重大战略需求,构建了全球化、多渠道、抗风险的氦气供应保障体系。在气源布局上,公司积极推动与中东、北美、欧洲等核心气源地国家建立长期合作关系,公司是国内唯一实现大批量、长期稳定协议及多区域气源集中采购的内资气体企业,可有效对冲单一气源供应波动风险。公司与中国科学院紧密合作,全力推进国内首个小分子深地存储项目建设,着力打造“氦气银行(Helium Bank)”、“中华第一库”,进一步夯实国内氦气战略储备能力。同时,公司在上海、武汉、广州等地建成集智能化充装、混配、存储、收及纯化于一体的零损耗氦气绿色工厂,持续提升氦气储备能力,夯实重点产业保供基础。
欢迎关注公司微信公众号“广钢气体”,了解更多公司动态。
广钢气体(688548)主营业务:研发、生产和销售以电子大宗气体为核心的工业气体。
广钢气体2026年中报显示,上半年度公司主营收入13.33亿元,同比上升19.62%;归母净利润2.56亿元,同比上升117.72%;扣非净利润2.29亿元,同比上升121.63%;其中2026年第二季度,公司单季度主营收入7.27亿元,同比上升28.38%;单季度归母净利润1.64亿元,同比上升168.63%;单季度扣非净利润1.48亿元,同比上升174.23%;负债率33.61%,投资收益92.74万元,财务费用1302.03万元,毛利率35.38%。
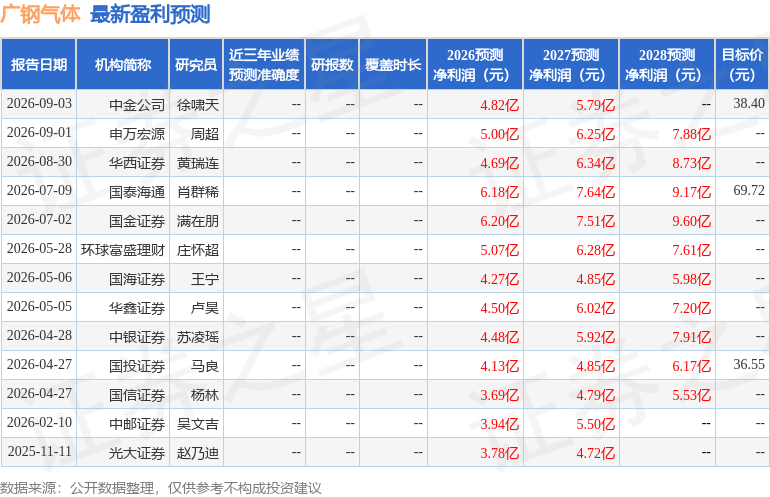
该股最近90天内共有5家机构给出评级,买入评级3家,增持评级2家;过去90天内机构目标均价为54.06。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入7532.99万,融资余额增加;融券净流入227.32万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-09-17
证星公司调研
2026-09-17
证星公司调研
2026-09-17
证星公司调研
2026-09-17
证星公司调研
2026-09-17
证星公司调研
2026-09-17
证券之星资讯
2026-09-17
证券之星资讯
2026-09-17
证券之星资讯
2026-09-17




