
来源:证星公司调研
2026-09-16 21:09:58
证券之星消息,2026年9月16日澳华内镜(688212)发布公告称公司于2026年9月15日接受机构调研,富国基金、中哲物产投资、华宝自营、国联基金、前海开源基金、贺腾资产、中域资产、睿扬投资、鹏华基金、国寿安保基金、杭银理财、长信基金、深圳茗辉基金、上海原点资产、DNB Carnegie、上海聂丰私募、中金资管、招银理财、金信基金、红塔红土参与。
具体内容如下:
问:新产品ERCP手术机器人在国内市场最新的临床进展?欧洲市场和美国市场的临床计划?
答:国内方面,临床正在多中心同步推进,项目合作单位均为国内ERCP诊疗领域头部医院,具备充足的病例基础,可保障临床入组进度,公司正在积极推进国内临床试验及后续注册申报工作。海外方面,CE、FD评审也在积极沟通确认、有序推进,稳步落实海外上市的各项前期筹备。
问:如何看待今年三季度行业7月和8月的招采数据?
答:从行业招采数据来看,7月招采规模环比6月实现增长,8月较7月出现小幅落;综合两月表现,行业招采整体中枢较今年二季度有所抬升。医疗设备行业具备较为鲜明的季节性特征,招采活动主要集中在下半年,该规律属于行业共性特点。医疗机构受预算拨付、项目立项及审批周期等因素影响,设备采购执行节奏普遍呈现下半年发力更为集中的态势。
问:未来半年及明年,公司软镜业务的增长驱动力主要是什么?
答:未来公司软镜业务增长将主要依托高端内镜产品Q-300、Q-400在海内外市场持续放量,同时动物内镜、超声内镜等产品也会贡献增量。其中,Q-300处于成熟产品放量阶段,该产品于2024年取得欧洲CE认证,海外市场具备较大增长空间;Q-4003D超高清软镜系统2025年已于国内取证上市,前期已开展系列学术推广,欧洲市场已取得CE认证,其余海外区域正在分步推进注册取证工作。整体来看,多产品矩阵叠加海内外市场拓展,将持续支撑软镜业务稳健增长。
问:ERCP手术机器人上市后,医院怎么对患者收费?
答:产品上市后,医院将按照属地医保部门的医疗服务价格政策执行收费。整体包含基础ERCP手术操作费用、配套耗材费用以及后续机器人辅助操作相关医疗服务费用。相关费用需结合各地手术机器人收费目录和各地医保局出台的收费标准综合判断。
问:ERCP手术机器人上市后的销售模式?销售费用占比是否还会上升?
答:ERCP手术机器人将延续公司现有医疗设备的销售体系,主要采用经销模式,部分市场可能会考虑直销模式。ERCP手术机器人销售推广科室和现有软镜业务同属消化科,整体销售费用占营业收入的比例趋向可控。
问:怎么看待ERCP手术机器人未来的竞争格局?
答:ERCP手术机器人属于技术壁垒较高的创新赛道,公司产品在临床推进进度上具备先发优势,同时依托现有软镜产品的医院渠道与学术积淀,构建差异化竞争基础。后续行业竞争将围绕临床数据、产品性能、注册进度以及配套耗材体系等维度展开。公司将持续推进产品临床注册、技术迭代与市场学术推广,巩固自身在赛道中的竞争优势。
问:公司目前对市值有什么规划?后续是否会有回购股份、股权激励等计划?
答:二级市场股价会受到宏观环境、行业预期、市场风格及资金偏好等多重因素影响,管理层会持续提升经营质量和核心竞争力,为公司长期价值提供支撑。后续如有购股份或股权激励计划,公司将严格按照相关规定履行审议程序和信息披露义务,请以公司在法定信息披露渠道发布的公告等信息为准。
澳华内镜(688212)主营业务:电子内窥镜设备及内窥镜诊疗手术耗材研发、生产和销售。
澳华内镜2026年中报显示,上半年度公司主营收入2.8亿元,同比上升7.37%;归母净利润-8561.96万元,同比下降110.03%;扣非净利润-8805.85万元,同比下降70.15%;其中2026年第二季度,公司单季度主营收入1.42亿元,同比上升3.96%;单季度归母净利润-6118.63万元,同比下降411.0%;单季度扣非净利润-6124.24万元,同比下降195.09%;负债率36.13%,投资收益-19.2万元,财务费用787.8万元,毛利率63.86%。
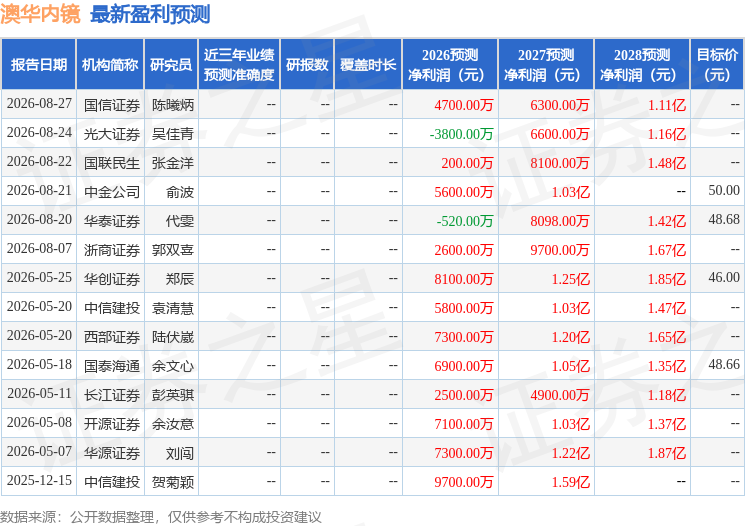
该股最近90天内共有7家机构给出评级,买入评级5家,增持评级1家,中性评级1家;过去90天内机构目标均价为49.34。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入799.67万,融资余额增加;融券净流入2414.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-09-16
证星公司调研
2026-09-16
证券之星公告
2026-09-16
证星公司调研
2026-09-16
证星公司调研
2026-09-16
证星公司调研
2026-09-16
证券之星资讯
2026-09-16
证券之星资讯
2026-09-16
证券之星资讯
2026-09-16




