
来源:证券之星港美股
2026-09-15 16:46:42
摩根士丹利发布研报称,在中国财险(02328.HK)公布2026年上半年业绩后更新模型,将其2026年、2027年和2028年每股税后净利预测分别下调3.5%、2.1%和2.8%,纳入2026年第三季度股市调整以及2027及2028财年保费增长放缓的因素。该行每股派息预测基本维持不变,仍看好其稳健的基本面,并保留综合成本率预测。该行进一步更新人民币兑港元汇率,由1.15调整至1.17,并微调股息派发假设。目标价由21.1港元升至21.6港元,评级“增持”。
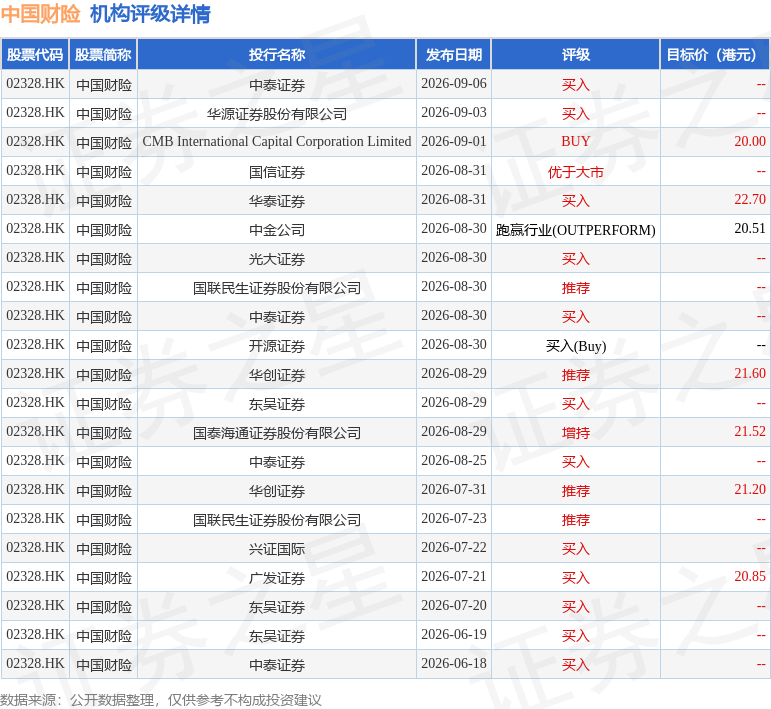
截至2026年9月15日收盘,中国财险(02328.HK)报收于16.79港元,下跌1.41%,成交量2338.0万股,成交额3.94亿港元。投行对该股的评级以买入为主,近90天内共有12家投行给出买入评级,近90天的目标均价为21.2港元。中泰证券最新一份研报给予中国财险买入评级。
机构评级详情见下表:
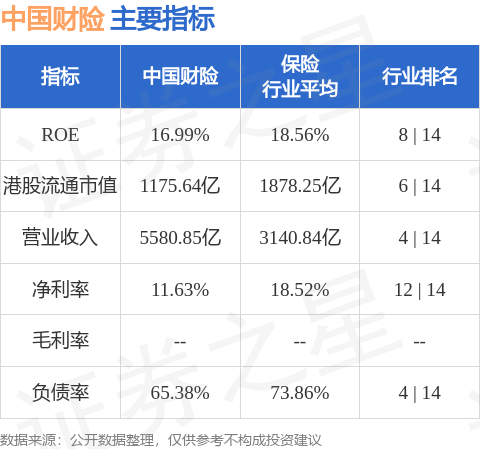
中国财险港股市值1175.64亿港元,在保险行业中排名第6。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-09-15
证券之星港美股
2026-09-15
证券之星港美股
2026-09-15
证券之星港美股
2026-09-15
证券之星港美股
2026-09-15
证券之星港美股
2026-09-15
证券之星资讯
2026-09-15
证券之星资讯
2026-09-15
证券之星资讯
2026-09-15




