
来源:证星公司调研
2026-09-15 12:09:18
证券之星消息,2026年9月14日悦安新材(688786)发布公告称公司于2026年9月10日接受机构调研,东吴证券、盘京投资、泰康资产、国寿养老参与。
具体内容如下:
问:各方就进一步了解悦安新材相关情况进行了会议沟通,具体内容如下:
答:宁夏悦安 3,000 吨羰基铁粉示范线目前处于调试爬坡阶段,年内已贡献部分产量,后续将随设备调试与工艺优化逐步扩大生产规模。受气体输送、设备调试等因素的共同影响,宁夏产能仍处于爬坡阶段;待工艺及生产参数稳定后,该产线自动化水平与合成速率优势有望逐步体现。项目具体投产节奏将结合设备调试、工艺优化及市场情况综合确定。
2、江西基地技改项目进展如何?
江西基地技术改造工作稳步推进,主要围绕分解工段产能配套展开,技改工作预计 2027 年上半年完成。 3、公司目前的产品结构与未来市场发展策略是怎样的?
公司现有羰基铁粉与雾化合金粉两大粉体体系,整体产能基本匹配下游常规需求,部分高端品类供应偏紧。鉴于常规品类市场竞争较为充分,公司一方面将资源向高端细粉及高附加值品类倾斜;另一方面积极加大对横向微纳粉体品类的开发力度,如应用于电容、电感的纳米级、亚微米级粉体等,充分发挥与重点客户的战略合作优势,为客户提供多元化解决方案,优化整体产品结构。
4、I电感等领域需求对公司有何影响?公司在超细粉体方向有何布局?
受益于 I 产业链的发展,下游高端电感、电容类市场的增量需求带动细粉需求提升,部分高端应用供需相对偏紧。针对超细粉体,公司一方面将通过分解工艺的优化创新,努力提升亚微米级羰基铁粉的收得率;一方面将加大新品类开发的力度,通过自研及合作研发等多种形式,尽快完成新型工艺制备纳米级、亚微米级粉体的研发及工程化放大。
5、磁流变液下游应用进展如何?
磁流变液为羰基铁粉新增重要下游应用方向之一,主要应用于汽车智能悬挂系统。公司通过下游客户已进入海内外整车供应链,配套产品供应日趋稳定,后续市场放量取决于下游车型推广进度及终端消费市场认可度。
6、公司订单结构及可见度情况如何?
公司在手订单整体保持稳定。订单结构方面,长协订单与短期订单并存,其中核心客户主要通过签订框架协议,动态调整周期订单,整体合作周期较为稳定。
7、上半年海外收入占比有所下降,主要原因是什么?
上半年海外收入占比下滑,主要受阶段性交付节奏影响一方面是跨境海运舱位、运输周期波动,另一方面部分产品出口核查趋严,一定程度上影响了运输交付效率。海外客户需求未发生明显变化,公司正持续推进物流保障与出口相关工作,积极改善交付节奏,目前出口业务在新的外部环境下已逐步完成磨合。
8、如何看待公司未来三年的增长点?
公司未来三年的成长主要来自三方面。一是电感领域软磁粉体的基本盘业务,下游市场需求预计维持现有增长节奏;二是磁流变液等新兴应用赛道,相关产品有望逐步实现市场放量;三是随着新增产能逐步释放、微纳粉体系列新品类逐步落地量产,生产调度与排产弹性进一步增加,将有力推动产品结构持续优化,更好保障各类终端应用的稳定供应需求。
悦安新材(688786)主营业务:羰基铁粉、雾化合金粉及相关粉体深加工产品的研发、生产与销售。
悦安新材2026年中报显示,上半年度公司主营收入2.33亿元,同比上升14.79%;归母净利润3640.61万元,同比下降4.16%;扣非净利润3280.01万元,同比下降6.47%;其中2026年第二季度,公司单季度主营收入1.22亿元,同比上升14.27%;单季度归母净利润1720.68万元,同比下降18.65%;单季度扣非净利润1501.26万元,同比下降22.82%;负债率25.98%,投资收益71.64万元,财务费用340.07万元,毛利率39.6%。
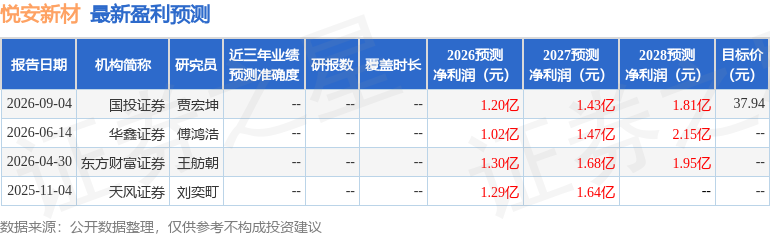
该股最近90天内共有1家机构给出评级,买入评级1家;过去90天内机构目标均价为37.94。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出5917.56万,融资余额减少;融券净流入3.25万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星公告
2026-09-14
证星公司调研
2026-09-14
证券之星公告
2026-09-14
证券之星公告
2026-09-14
证券之星公告
2026-09-14
证券之星公告
2026-09-14
证券之星资讯
2026-09-15
证券之星资讯
2026-09-15
证券之星资讯
2026-09-14




