
来源:财经报道网
2026-09-15 11:34:55
(原标题:重回那台设备:融资租赁的四十五年转身——从规模扩张到产业深耕,行业重新回到资产本身)
1980年,中国有三批设备等待被买下。
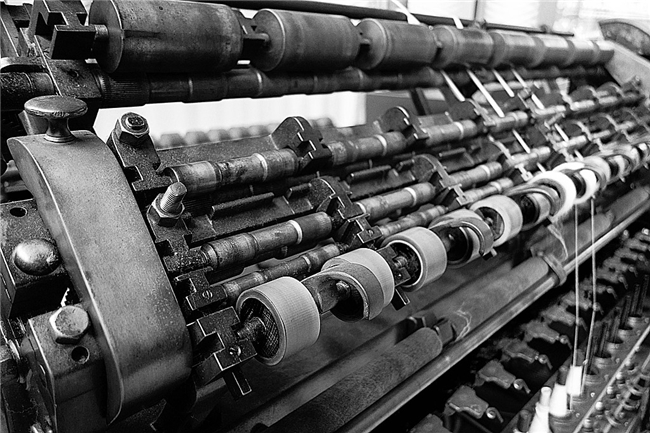
河北涿州一家纺织厂需要引进纺织机,北京首都出租汽车公司需要200辆日产轿车,中国民航则把目光投向了一架波音747。它们大小不同、用途不同,却面对同一道现实难题:企业需要设备,却很难一次拿出全部资金。
中信公司试用了一个当时多数中国企业还很陌生的办法:由租赁公司先买下设备,再交给企业使用,企业按期支付租金。1981年,中国第一家租赁公司成立,融资租赁由此进入中国。
四十多年后,这门从纺织机、出租车和飞机起步的生意,已经成长为一个合同余额超过5万亿元的行业。它曾在很长一段时间里追逐规模,也在最近几年经历收缩和出清。走完一个大圈之后,行业重新回到最初的问题:一家租赁公司,究竟只是提供资金,还是应该真正懂得它所买下的那台设备?
一、从边缘工具到万亿行业
融资租赁进入中国后的前二十多年,并没有立即成为金融市场的主角。在传统信贷体系之外,它更像一种服务设备进口和技术改造的专业工具,重要,却并不显眼。
变化出现在2007年。监管部门允许商业银行设立金融租赁公司,银行系金租公司携资金和渠道优势入场,行业规模很快迈上万亿元台阶。2014年前后,商租公司审批权下放至自贸区,大量机构和资本继续涌入。基础设施建设、制造业升级、城市更新释放出的旺盛融资需求,让行业进入一段高速扩张期,以平安租赁、远东宏信为代表的商租公司开始走出了一条差异化的发展道路。
在那个阶段,规模几乎是最直观的成功标准。但当参与者越来越多,另一场竞争也在悄然展开:除了依靠股东和资金成本,竞争力更在于比客户更理解设备、行业和产业周期。
以平安租赁为例,2013年1月正式开业,当年总资产达到164亿元,并实现盈利;2014年9月,资产突破300亿元。此后十余年,平安租赁将业务延伸至工程建设、制造加工、城市基础设施、城市发展与运营、汽车消费、小微企业、产业链和供应链等实体经济领域,累计投放超万亿元,服务产业客户近400万。
一家新进入者要在快速膨胀的市场中留下来,仅仅拥有资金并不够。平安租赁所选择的道路,是从一个个具体行业切进去:先理解一台设备为什么被购买、如何产生收益、在什么情况下会失去价值,再决定资金应该以什么方式进入。
这后来被行业概括为“产业租赁”。它没有银行信贷那样简单直接,却要求租赁公司把自己的一部分能力扎进产业里。
二、潮水退去之后
2018年以后,行业进入强监管周期。融资租赁公司的监管职责划归银保监会,随后又由国家金融监督管理总局统一监管。2022年的“12号文”、2023年的“8号文”相继出台,构筑物租赁受到严格限制,售后回租业务被要求压降,直租和经营性租赁受到鼓励。2024年9月,《金融租赁公司管理办法》发布;2025年1月,《金融租赁公司监管评级办法》出台,行业被进一步推回“融资与融物”结合的本源。
收缩很快体现在数字上。截至2024年底,全国融资租赁合同余额约5.46万亿元,较2023年减少约1800亿元。过去依赖通道业务、牌照红利和粗放扩张的机构开始退出,空壳公司加速清理。曾经用公司数量和合同余额衡量的繁荣,第一次需要接受资产质量和专业能力的检验。
但行业总量下降,并不意味着所有机构同时后退。截至2024年末,金融租赁行业总资产和租赁资产余额分别达到4.58万亿元和4.38万亿元,同比增长9.56%和10.24%。70家持牌金租公司中,已有16家资产规模超过千亿元,国银金租成为首家净利润超过50亿元的金租公司。
头部商租同样表现出分化优势。2025年,平安租赁总资产突破3000亿元,生息资产跃居商租行业第一,规模和增速保持商租行业领先,不良率、拨备覆盖率等资产质量指标处于优良水平。
一边是行业余额下降,一边是头部机构继续增长。看似矛盾的两组数字,实际上指向同一件事:当规模红利消退,资源开始向真正具备产业理解、风险定价和精细运营能力的机构集中。行业不再奖励“做得快”,而是开始奖励“看得懂”。
三、产业不是背景,而是能力
产业租赁的黄金时期,来自2010年代中期中国基础设施建设、制造业升级和城市发展的巨大需求。工程建设、制造加工、能源冶金、公共交通等赛道逐渐形成成熟格局,头部机构在长期实践中积累了客户网络、风险模型和设备认知。
工程建设是最早验证融资租赁产业价值的领域,融资租赁并不只是为施工企业补充一笔资金,它连接的是设备采购、项目周期和现金回流。平安租赁将金融资源配置到水电、风电、水利等重大工程项目,为大型施工企业提供设备全周期融资服务。这种围绕设备全周期管理的能力,在制造加工领域延展至更细的颗粒度,平安租赁已与超过2600家中国制造业企业建立长期合作,围绕智能产线升级、新设备采购和存量设备价值盘活提供融资方案。
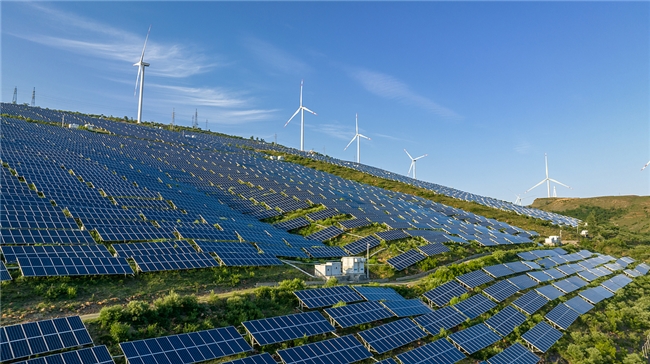
当传统市场进入存量时代,这些积累没有失去价值,反而成为寻找新增长的基础。平安租赁逐步形成“光伏、储能、充电、停车、换电”五位一体的业务格局;新能源、新材料、高端装备、集成电路和生物医药等新兴产业,也带来了新的设备融资需求。
产业租赁的真正价值,正在由规模增长引擎转向能力底座。客户关系带来新的需求,行业研究帮助识别风险,资产估值决定业务边界,而多年形成的运营体系,使这些能力可以从传统设备迁移到新的资产类别。
四、从大设备走向小生意
产业租赁的版图,并不只属于大型工程和制造企业。
2015年,平安租赁开始布局汽车融资租赁。与大型项目不同,汽车面对的是数量庞大的经销商、车队经营者和个人消费者,需要更标准的产品、更广的渠道和更高效的运营。十年间,平安租赁逐步建立起乘用车与商用车、新车与二手车、融资租赁与经营性租赁、企业服务与个人服务协同发展的业务格局,并依托平安集团汽车生态圈,构建覆盖“租车、用车、管车”的全链条服务体系。
2025年底,平安租赁汽车融资租赁业务累计投放超过4300亿元,资产规模超过1000亿元,累计服务客户超过350万,合作汽车主机厂、经销商和交易市场等渠道超过5万家,并六度蝉联中国汽车流通协会“汽车融资租赁消费者满意度第一”。
另一条道路通向数量更多、规模更小的企业。平安租赁从2013年创立之初便布局小微租赁,通过“标准化产品、模型化风控、制式化流程、集约化获客”,为小微企业购买设备、扩大产能和技术改造提供融资方案。截至目前,平安租赁已为超过8.6万家小微企业累计提供超过1100亿元资金支持。
汽车和小微的商业逻辑,与大型产业项目并不相同:单笔金额更小,客户数量更多,运营要求更高。但它们证明了一件事,融资租赁的产业能力可以跨越资产规模,从数亿元的重大资产延伸到数万元的设备,从大型企业延伸到更多个体经营者、C端消费者。
四十多年前,融资租赁进入中国,是为了帮助企业获得一台暂时买不起的设备。今天,这个行业已经能够服务一台机床、一辆汽车、一条生产线,也开始把视野投向更远的天空和海洋。
规模扩张的时代正在远去,理解资产的时代刚刚开始。下一轮竞争,不只看谁能提供更多资金,更看谁能进入更多产业、读懂更多设备,并在周期变化中持续管理它们的价值。
本文来源:财经报道网

证券之星APP
2026-09-15
财经报道网
2026-09-15
财经报道网
2026-09-15
中国网财经
2026-09-15
财经报道网
2026-09-15
财经报道网
2026-09-15
证券之星资讯
2026-09-15
证券之星资讯
2026-09-14
证券之星资讯
2026-09-14




